• 保険
  • バイク保険(任意保険)・原付保険

バイク保険(任意保険)・原付保険 比較

更新日:2026年10月1日

バイク保険 比較

保険料
シミュレーション

排気量
等級
補償対象年齢
バイク保険の選び方

バイク保険を一括比較!

排気量

等級 ?

補償対象年齢 ?

125cc超250cc以下のバイク保険を比較
バイク保険の選び方

価格.com保険ユーザーが選んだ
人気の保険はこれ!

  • バイク保険の人気ランキング

    契約件数が多い順のランキングで、みんなが選んだ人気のバイク保険をチェック!

    前提条件

    補償年齢:30歳以上、等級:純新規(初めての契約)、年間走行距離:2,800km、記名被保険者年齢:30歳、記名被保険者住所:東京都、記名被保険者の運転免許証の色:ゴールド、使用用途:レジャー、保険開始日:2026/10/1 、事故有係数適用期間:0年または適用なし、インターネット割引:適用あり

    もっと見る

    前提条件

    補償年齢:30歳以上、等級:純新規(初めての契約)、年間走行距離:2,800km、記名被保険者年齢:30歳、記名被保険者住所:東京都、記名被保険者の運転免許証の色:ゴールド、使用用途:レジャー、保険開始日:2026/10/1 、事故有係数適用期間:0年または適用なし、インターネット割引:適用あり

    1. 1位
      スーパーバイク保険

      チューリッヒ保険会社

      スーパーバイク保険

      年払保険料例
      125�t以下 14,180円
      125�t超250cc以下 14,660円
      250�t超 14,660円
      主な補償内容
      対人賠償
      無制限
      対物賠償
      無制限
      搭乗者傷害(※1)
      (死亡・後遺障害)
      200万円
      ロードサービス
      レッカーサービス
      100�qまで無料
      宿泊費用
      1泊分を全額補償
      帰宅費用
      全額補償
      レンタカー費用
      24時間まで無料
      • そのほか:車両搬送費用、キャンセル費用、ペット宿泊費用
      契約条件
      • 保険期間:1年
      • 支払方法:一括払い
      商品の特徴
      • 車両保険が付帯できる!
      • インターネットからのご契約で、保険料最大11,000円OFF!(※2)
      • 1 搭乗者傷害は、人身傷害定額払特約で補償します。
      • 2 インターネット割引(最大10,000円)、e証券割引(500円)、チューリッヒ自動車保険LINE割引(500円)の合計金額。

      契約条件・商品の特徴を見る

    2. 2位
      バイク保険
      年払保険料例
      125�t以下 15,850円
      125�t超250cc以下 16,080円
      250�t超 17,990円
      主な補償内容
      対人賠償
      無制限
      対物賠償
      無制限
      搭乗者傷害
      (死亡・後遺障害)
      200万円
      ロードサービス
      レッカーサービス
      距離制限なし(※1)
      宿泊費用
      1泊分を全額補償
      帰宅費用
      全額補償
      レンタカー費用
      なし
      • そのほか:修理後車両引取費用、ペット宿泊費用
      契約条件
      • 保険期間:1年
      • 支払方法:一括払い、月払い
      商品の特徴
      • レッカーサービスは距離制限なし!(※1)
      • インターネットからのご契約で、保険料最大10,000円OFF!(※2)
      • 1 お客さまが修理工場を指定した場合は、100kmまで無料です。
      • 2 インターネット割引の詳細は、保険会社の公式サイトをご確認ください。

      契約条件・商品の特徴を見る

    3. 3位
      強くてやさしいバイクの保険

      三井ダイレクト損保

      強くてやさしいバイクの保険

      年払保険料例
      125�t以下 27,060円(※1)
      125�t超250cc以下 23,310円(※1)
      250�t超 23,310円(※1)
      主な補償内容
      対人賠償
      無制限
      対物賠償
      無制限
      対物超過修理費用特約が自動付帯
      搭乗者傷害
      (死亡・後遺障害)
      200万円
      ロードサービス
      レッカーサービス
      100�qまで無料
      宿泊費用
      1泊1万円まで補償
      帰宅費用
      2万円まで補償
      レンタカー費用
      なし
      • ※搭乗者傷害特約(傷害一時金払)、無保険車傷害特約、自損事故傷害特約、eサービス(証券不発行)割引がセットされた保険料を表示しています。
        ※ロードサービスには、修理完了後、自宅まで搬送する費用を提供する「車両搬送費用サービス」が含まれます。
      契約条件
      • 保険期間:1年
      • 支払方法:年払、月払(年払の保険料に対して8%増となります)
      商品の特徴
      • コンシェルジュが見積もりや保険の疑問をまるごとサポート
      • インターネットからのご契約で、保険料最大3,500円OFF!(※2)
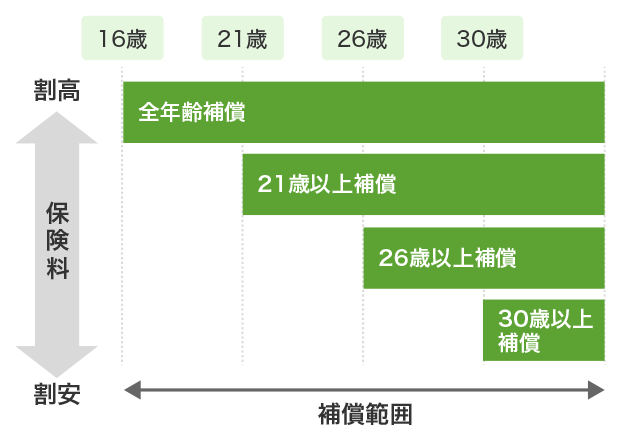
      • 1 排気量125cc以下は21歳以上補償、排気量125cc超は26歳以上補償の保険料です。
      • 2 インターネット割引の詳細は、保険会社の公式サイトをご確認ください。

      契約条件・商品の特徴を見る

    調査概要:契約件数が多い順。カカクコム・インシュアランス調べ/集計期間:2026/6/1〜2026/8/31

    当サイトでは、すべての保険会社の商品・プランを掲載しているわけではありません。株式会社カカクコム・インシュアランスにて取扱可能な保険会社のうち、保険会社からサイト掲載の許可が得られた商品を掲載、比較しております。

バイクの排気量から
バイク保険を比較・見積もり


バイク保険の基礎知識

この記事の監修者

平野 敦之(ひらの あつし)

CFP(R)資格/1級ファイナンシャル・プランニング技能士/住宅ローンアドバイザー/宅建士/2級DCプランナー/平野FP事務所

平野 敦之

東海大学卒業後、証券会社・損害保険会社で実務を経験した後に独立。相談業務や執筆、大学講師や企業研修などを行う。メディア出演多数。

東海大学卒業後、証券会社・損害保険会社で実務を経験した後に独立。相談業務や執筆、大学講師や企業研修などを行う。メディア出演多数。

バイク保険とは

バイク保険は、バイクの運転中に発生した事故の損害を補償する、任意加入の保険です。
自賠責保険(自動車損害賠償責任保険)では補償されない部分をカバーします。

自賠責保険では、相手のケガや
死亡以外は補償されない

自賠責保険は、バイクを運転する方に加入が義務付けられている保険(強制保険)です。
ただし、事故を起こした場合でも、相手のケガや死亡、後遺障害などの身体的な損害しか補償されません。

一方、バイク保険では、相手の身体的な損害だけでなく、相手や他人の財物、自身と同乗者のケガや死亡のほか、商品によっては自身のバイクの損害も補償されます。

そのため、バイクに乗る場合は、もしものときに備えてバイク保険に加入することをおすすめします。

自賠責保険の詳細を知りたい場合は、以下のページも参考にしてみてください。

バイク保険の補償内容

バイク保険の必要性を知ったところで、ここからは、バイク保険の補償内容を見ていきましょう。

主な基本補償は、以下の表1のとおりです。
ただし、商品によって補償の有無や補償内容が異なるため、必ず事前に確認してください。

表1 バイク保険の主な基本補償例

補償 補償対象 補償内容
対人賠償 相手
(ケガ、死亡)
相手が死傷し、法律上の賠償責任を負った場合に、賠償金額に応じて保険金が支払われる
対物賠償 相手や公共物
(車両、財物など)
相手や他人の財物(車両、物品)、公共物(電柱、ガードレールなど)に損害を与えた場合に、保険金が支払われる
搭乗者傷害 自身や同乗者
(ケガ、死亡)
契約のバイク(補償対象のバイク)の乗車中に自身や同乗者が死傷した場合、保険金が定額で支払われる
・ケガ:入院日数や通院日数に応じた定額
・死亡:契約時に定めた金額
・後遺障害:症状に応じて保険金額の4%〜100%
人身傷害 自身や同乗者
(ケガ、死亡)
自身や同乗者が死傷した場合に、補償額の範囲内で、治療費など実際の損害に応じた保険金が支払われる
※自動車の乗車中や歩行中など、契約のバイクに乗車していないときも補償される場合がある
自損事故傷害 自身や同乗者
(ケガ、死亡)
単独事故によって自身や同乗者が死傷した場合に、契約時に定めた保険金が支払われる
無保険車傷害 自身や同乗者
(ケガ、死亡)
保険未加入車両との事故で、自身や同乗者が被害者となり死傷した場合に、保険金が支払われる

このほか、多くのバイク保険では、バイクの故障や事故など、トラブルが起きたときにサポートを受けられるロードサービスが付帯されています。

バイク保険の主な補償内容の詳細は、以下の記事もご確認ください。

バイク保険の選び方

バイク保険の必要性や補償内容を知ったところで、ここからは3つのポイントに沿って、自身に合った商品を選んでみましょう。

バイク保険の選び方
3つのポイント

  • 相手への補償は、対人対物無制限を選ぶ
  • 自身や同乗者の補償は、まずは搭乗者傷害補償を検討する
  • 特約は必要に応じて付加し、ロードサービスは商品ごとの内容を比較する

相手への補償は、
対人対物無制限を選ぶ

相手のケガや死亡、財物などを補償する対人賠償補償、対物賠償補償の補償額は、無制限を選びましょう。

なぜなら、自賠責保険でも相手のケガや死亡(対人賠償)は補償されますが、補償額には上限が設定されています。
また、事故の状況によっては、数億円などの高額な賠償請求が発生する可能性もあります。

このような高額な賠償請求に備えて、対人対物賠償の補償額は無制限に設定しましょう。

なお、補償内容の詳細は、以下の記事も参考にしてみてください。

自身や同乗者の補償は、
まずは搭乗者傷害補償を検討する

自身や同乗者のケガ、死亡などは、以下の表3にあるように、搭乗者傷害補償や人身傷害補償で備えられます。

いずれもバイク乗車中の事故をカバーするもので、商品によっては、基本補償に含まれている場合や、任意で付加できる場合などがあります。

また、補償内容や補償の名称も商品ごとに異なるため、違いを確認したうえで、自身が備えたい補償を選びましょう。

表3 搭乗者傷害と人身傷害の補償内容

項目\補償 搭乗者傷害 人身傷害
補償範囲 契約のバイクの乗車中 ・契約のバイクの乗車中
・契約外の自動車の乗車中、歩行中など(※)
補償される損害 ケガ(入院や通院など)、
死亡、後遺障害
死亡、後遺障害、治療費(入院や通院など)、休業損害、精神的損害、逸失利益など
支払われる
保険金額
契約時に定めた
一定金額
補償額内での実損額

※契約外の自動車の乗車中、歩行中は、商品によって補償されない場合があります

まずは、搭乗者傷害補償を検討する

搭乗者傷害補償では、ケガなど事故による損害の状況に応じて、契約時に定めた保険金が支払われます。

実際の損害額に関係なく、一定の金額が支払われるため、事故直後でも比較的早期に保険金を受け取れ、入院時の初期費用など急な出費にも備えられます。
また、保険料は人身傷害補償に比べて割安に設定されています。

そのため、保険料を抑えつつ、事故直後の出費に備えたい場合は、搭乗者傷害補償を検討してみてください。

補償を手厚くしたい場合は、人身傷害補償を検討する

人身傷害補償は、実際にかかった治療費や休業損害などの実損額に基づいて、保険金が支払われます。
そのため、治療や示談交渉が長引いた場合でも、その間に生じた費用が補償されます。

ただし、補償範囲が広く実損額が補償されるため、その分、搭乗者傷害補償よりも保険料が高くなります。
より手厚い補償がほしい場合は、人身傷害補償を検討してみるとよいでしょう。

なお、それぞれの補償内容の詳細は、以下の記事もご確認ください。

特約は必要に応じて付加し、
ロードサービスは商品ごとの内容を比較する

特約を付加することで補償は手厚くなりますが、その分保険料が高くなります。
本当に必要かどうか検討したうえで、特約を付加するとよいでしょう。
なお、商品によって、特約として付加できる補償は異なります。

ロードサービスは、バイクが自走できなくなった際にサポートを受けられるものです。
多くの商品で自動付帯されていますが、一部の商品では、特約を付加することでサービスを利用できます。

また、保険会社によって、ロードサービスの提供内容は異なります。
そのため、自身のバイク利用頻度や目的を踏まえて、商品ごとのサービス内容を比較しましょう。

主な特約、サービスの一例は、以下の表4のとおりです。

表4 バイク保険の主な特約、サービス例

車両保険

補償内容

契約しているバイクが損害を受けた場合、修理費用などに対して保険金が支払われる
※商品によって、基本補償に含まれている場合もある

選び方のポイント

新車を所有している場合や、バイク初心者は補償をつけたほうがよい
車両が古い場合は、修理費用などに対して保険金が不足する可能性が高いため、必要かどうかよく検討する
弁護士費用特約

補償内容

事故相手に損害賠償請求(示談交渉など)をするために、弁護士に委任や相談をした費用に対して、保険金が支払われる

選び方のポイント

相手のいる事故で示談交渉が発生した場合に備えて、付加を検討する
自身で相手側の弁護士や保険会社と交渉できる場合は、付加しないことも検討する
他車運転特約

補償内容

他人から借りたバイクを運転中に事故を起こした場合でも、契約中のバイク保険の補償内容に準じた補償を受けられる
※商品によって、自動付帯されている場合もある

選び方のポイント

他人のバイクを運転する可能性がある場合は、付加するとよい
ただし、家族が所有するバイクやレンタルバイクを日常的に利用する場合は、補償の対象外となることがあるため、注意が必要
ロードサービス

補償内容

故障や事故で自身のバイクが自走不能になった場合に、応急処置やレッカーサービス、搭乗者の宿泊費や移動費用に対して、補償を受けられる

選び方のポイント

遠方への移動の可能性がある場合は、サービス内容が充実した商品を選ぶ
レッカーサービスの内容や宿泊費用の補償限度額など、商品ごとに差が生じやすい項目を中心に、商品ごとのサービスを確認、比較する

このほかの特約の詳細は、以下の記事も参考にしてください。

ここまでのポイントを踏まえて補償や特約を選んだ後は、商品ごとの保険料を確認しましょう。

バイク保険の保険料は、補償内容が同じであっても、商品ごとに異なります。
だからこそ、補償内容と保険料のバランスは納得できるか、無理なく支払える保険料かといった観点で、複数の商品を比較してバイク保険を選ぶことが大切です。

排気量125cc以下のバイクに付加できる、自動車保険のファミリーバイク特約とは?

ファミリーバイク特約とは、排気量125cc以下のバイクに乗る場合に、加入中の自動車保険に付加できる特約です。

この特約では、契約者自身や家族、借りたバイクで事故を起こした際の、相手のケガや死亡、財物の損害が補償されます(対人対物補償)。

一方で、自身のケガや死亡の補償は、商品によって補償内容が異なります。
具体的には、相手のいない事故(自損事故)や、無保険車との事故のみが補償される商品と、それ以外の事故でも補償される商品があります。

また、ファミリーバイク特約には、車両保険やロードサービスは含まれていません。
そのため、必要に応じて別途、車両保険やロードサービスを追加してください。

ファミリーバイク特約の詳細や、バイク保険との違いは、以下の記事も参考にしてください。

バイク保険でよくある質問

加入に関する質問

学生でもバイク保険に加入できますか?
学生でも加入できます。
ただし、契約者として加入できる年齢は保険会社によって異なり、満18歳以上や満20歳以上などの年齢条件が設定されています。
一方で、年齢制限によって契約者になれないケースでも、以下のいずれかに該当する場合は、バイク保険に加入できます。

・親権者の同意がある場合
・婚姻している場合
・就業し、毎月給与支払いを受けている場合
・契約者を親権者、記名被保険者を20歳未満などの学生とする場合

なお、満20歳以下の場合、バイク保険では補償年齢区分が全年齢になるため、保険料は割高になります。
そのため、複数商品の保険料を比較して加入する商品を検討してください。
1日だけ加入できるバイク保険はありますか?
1日単位で加入できるバイク保険は、ありません。

ただし、1日など、ごく短期間のみバイクに乗車する場合は、ドライバー保険(最短1カ月から契約できる自動車保険)に加入することで、バイク乗車中の事故に備えられます。

また、短期間のバイク乗車が複数回あることが予想される場合は、以下の方法でバイク乗車中の事故を備えられます。あらかじめ、特約の付加を検討しておくとよいでしょう。

・他車運転特約を、自身が加入している任意保険(バイク保険など)に付加する
・排気量125cc以下のバイクに乗る場合は、ファミリーバイク特約を加入中の自動車保険に付加する

なお、レンタルバイクを利用する場合は、レンタル料金に任意保険が含まれていることが多いため、基本的に自身で保険に加入する必要はありません。
バイク保険は、コンビニで加入できますか?
コンビニでは加入できません。
ただし、自賠責保険であれば排気量250cc以下のバイクに限り、コンビニで加入できます。

なお、価格.com保険では、インターネットで加入できるバイク保険を取り扱っています。
以下より、各商品の補償内容や保険料をご確認ください。
バイクに一時的に乗らない期間がある場合は、バイク保険を解約したほうがよいですか?
解約せずに中断しましょう。
病気やケガ、妊娠や海外渡航などでバイクに乗らない期間があるときは、保険を中断できます。

中断できるのは、ノンフリート等級(事故歴に応じて決まる区分)で7等級以上ですが、中断証明書を取得していた場合、再加入時は、それまでの等級を引き継げます。
なお、中断証明書の有効期間は、一般的に10年間です。

バイク保険の等級は、「バイク保険の等級とは何ですか?」もご確認ください。
バイク保険の加入率は、どのくらいですか?
バイク保険の加入率は、52.5%(※)です。

このほか、対人賠償補償や対物賠償補償、搭乗者傷害補償や人身傷害補償の付帯率などは、以下の記事で紹介しています。
バイク保険を選ぶ際の参考にしてみてください。

※出典:2025年度(2024年度統計)自動車保険の概況(損害保険料率算出機構)

補償に関する質問

自賠責保険に加入しているので、バイク保険には加入しなくてもよいですか?
バイク保険に加入することをおすすめします。

なぜなら、バイクに乗っているとき、搭乗者の体は外に露出しているため、事故の際にはケガや死亡のリスクが高いとされています。

一方で、自賠責保険では相手のケガや死亡しか補償されません。
そのため、相手の財物、自身や同乗者のケガや死亡、財物も補償されるバイク保険に加入する必要性が高いといえます。

また、人身事故の場合、以下の表5のように高額な賠償判決が出ることもあるため、もしものときに備えてバイク保険に加入するとよいでしょう。

表5 人身事故の高額賠償判決例

被害状況 認定総損害額 被害者 判決年
死亡 5億2,853万円 41歳男性、眼科開業医 2011年
後遺障害 4億5,381万円 30歳男性、公務員 2016年
後遺障害 4億5,063万円 19歳男性、学生 2021年

2025年度(2024年度統計)自動車保険の概況(損害保険料率算出機構)を加工して作成

バイクの盗難には、バイク保険で備えられますか?
一部の商品に限り、バイク保険に盗難保険を特約として付加できます。
ただし、盗難保険を付加するとその分、保険料が高くなります。

そのため、短時間の駐車でもバイクカバーやロックを使用するなど、自身での盗難対策も行うことが大切です。

保険料に関する質問

バイク保険の保険料の相場は、どのくらいですか?
バイク保険の保険料は、バイクの排気量や運転者(記名被保険者)の年齢など、補償内容以外にも、さまざまな条件によって異なります。

具体的には、排気量が多いほど事故リスクが高く、保険料が割高になります。

また、年齢や免許証の色、等級や主な走行場所、バイクの用途といった運転者の状態でも、保険料は変動します。
加えて、バイク保険の加入歴や、保険金請求歴の有無(等級による判断)によっても保険料が異なります。

このほか、補償範囲や免責金額の有無など、補償内容次第で保険料が変わってきます。
同じ補償内容や運転者の状況でも、商品ごとに保険料も異なるため、まずは、保険料を比較してみるとよいでしょう。
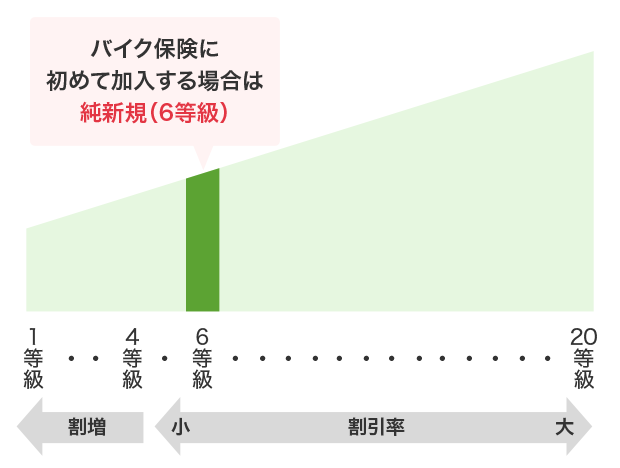
バイク保険の等級とは何ですか?
事故を起こした履歴などに基づいて決定するもので、1等級〜20等級があります。
等級に応じて保険料の割増引率が決定する制度があり、これをノンフリート等級別料率制度といいます。

具体的に、1年間無事故で契約を更新した場合は、翌年の等級が1つ上がり、これに伴って保険料の割引率が高くなります。

反対に、事故を起こして保険金を請求した場合、事故の内容によっては翌年の等級が下がるほか、1年または3年間は事故有等級となり、保険料が割増になります。

※ 保険料は、上記契約条件にて算出した、特約をセットしていない場合の概算保険料です。実際の保険料は被保険者の年齢、住まいなどにより異なります。詳細は各保険会社へお問い合わせください
※ 保険料だけでなく、補償内容などのほかの要素も考慮に入れたうえで比較・検討してください
※ このページは補償内容の概要を説明したものです。ご契約にあたっては、必ず「重要事項説明書」をよくお読みください。前提条件により、保険料が異なります。保険商品の内容のすべてが記載されているものではなく、あくまで参考情報として利用してください。実際に適用される保険料については各保険会社のホームページや、重要事項説明書等で必ずご確認ください。

バイク保険の他、
こんな保険の比較も人気です

募集文書番号
チューリッヒ保険会社:DSR-4742 / 三井ダイレクト損保:26a32 / アクサ損害保険:AT2630573

※契約可能な年齢や年齢区分は、保険会社によって異なります。

※記名被保険者の家族は、他人とはみなされません

※記名被保険者の家族は、他人とはみなされません

※歩行中や、ほかの車両の乗車中など、契約しているバイクの乗車にかかわらず補償される場合があります。