受付時間: 10:00~18:00 (日祝除く)
収入保障保険 人気ランキング・比較・見積もり
更新日:2026年10月1日
- 人気ランキング
- 保険料シミュレーション
- 保険を知る
-
- 保険相談
8社掲載
8社掲載
遺されたご家族の生活費に毎月備えられる生命保険
収入保障保険とは、遺された家族が毎月などお給料のように保険金を受け取ることができる生命保険です。経過年数に応じて徐々に保障が小さくなっていく仕組みとなっており、他の生命保険と比べて保険料を抑え、大きな保障を備えられるのが特徴です。
価格.com保険ユーザーが選んだ
人気の保険はこれ!

-
収入保障保険の人気ランキング
申し込みが多い順のランキングで、みんなが選んだ人気の収入保障保険がひと目でわかります。
-
月払保険料 保険期間 1,714円 65歳 「年金月額:10万円 保険期間・保険料払込期間・年金支払期間:65歳 最低支払保証期間:1年 配偶者同時災害死亡時割増特則:適用 非喫煙者優良体保険料率」プランに30歳(男性)が加入した場合
死亡・所定の高度障害状態に該当したとき、家族の生活費を毎月サポートする収入保障保険です。
ご案内している保険料は、2026年9月2日現在で適用されているものです。
【FLI-C19040-2608】保険会社名:FWD生命
ご案内している保険料は、2026年9月2日現在で適用されているものです。
【FLI-C19040-2608】保険会社名:FWD生命
この商品の専門家レビュー
-
割安な非喫煙者優良体料率があり、オプションで身体障害者手帳の交付等でも年金が受け取れる収入保障保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
死亡または所定の高度障害状態になると、毎月、遺族年金または高度障害年金が、保険期間満了あるいは最低支払保証期間を満たすまで受け取れる商品です。 喫煙歴や健康状態等により非喫煙者優良体率などの割安な保険料率があります。保険料が割安になる健康状態の要件のひとつである血圧値は、最大血圧140mmHg未満
続きを見る
この商品の専門家レビュー
-
割安な非喫煙者優良体料率があり、オプションで身体障害者手帳の交付等でも年金が受け取れる収入保障保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
死亡または所定の高度障害状態になると、毎月、遺族年金または高度障害年金が、保険期間満了あるいは最低支払保証期間を満たすまで受け取れる商品です。 喫煙歴や健康状態等により非喫煙者優良体率などの割安な保険料率があります。保険料が割安になる健康状態の要件のひとつである血圧値は、最大血圧140mmHg未満
専門家レビューを見る
-
-

月払保険料 保険期間 1,800円 65歳 「年金月額10万円 65歳満了 支払保証期間:1年 非喫煙者優良体保険料率適用」プランに30歳(男性)が加入した場合
-
月払保険料 保険期間 2,195円 65歳 「基本プラン 年金月額10万円 年金支払保証期間:2年 保険期間・保険料払込期間65歳 非喫煙者健康体料率」プランに30歳(男性)が加入した場合
-
月払保険料 保険期間 1,750円 65歳 「年金月額10万円 (保険期間・保険料払込期間:65歳) 保険料率:非喫煙優良体型 年金支払保証期間:1年」プランに30歳(男性)が加入した場合
-
月払保険料 保険期間 2,231円 65歳 「年金月額10万円 65歳満了 年金支払保証期間2年 非喫煙者健康体保険料率」プランに30歳(男性)が加入した場合
-
-
月払保険料 保険期間 2,270円 65歳満了 「基本年金月額:10万円(保険契約の型:A型 サポート給付金不担保特則付加) 保険期間・保険料払込期間65歳 最低支払保証期間1年 非喫煙者優良体」プランに30歳(男性)が加入した場合
あなたの「もしも」に備えて、毎月の安心をお届けします。
【2025-H-0595(2025/10/10-2027/10/31)】
保険会社名:三井住友海上あいおい生命
【2025-H-0595(2025/10/10-2027/10/31)】
保険会社名:三井住友海上あいおい生命
続きを見る
-
月払保険料 保険期間 6,245円 65歳 「年金月額10万円 年金支払保証期間:2年 保険期間・保険料払込期間65歳」プランに30歳(男性)が加入した場合
-
月払保険料 保険期間 6,299円 65歳 「年金月額:10万円 保険期間・保険料払込期間・年金支払期間:65歳 最低支払保証期間:2年 配偶者同時災害死亡時割増特則:適用」プランに30歳(男性)が加入した場合
-
月払保険料 保険期間 2,312円 65歳 「年金月額 10万円 65歳満了 年金支払保証期間2年 非喫煙者優良体料率」プランに30歳(男性)が加入した場合
-

調査概要:申込件数が多い順。カカクコム・インシュアランス調べ、集計期間:2026/6/1~2026/8/31
あなたに合った収入保障保険を探す
収入保障保険を比較・見積もり
あなたの保険料をシミュレーションしてみませんか? 複数の保険をまとめて比較・見積もりできます。
ぴったり検索
さまざまな保障のイメージから、自分に合った収入保障保険を探せます。気になる保障の商品を比較・見積もり!


「ぴったり検索」はカカクコム・インシュアランスが独自に選定した検索条件となるため、必ずしもお客様のすべてのご意向を反映したものではありません。保険商品を選択される際には、保険料だけでなく、保障(補償)の内容などほかの要素も含め総合的に比較・検討くださいますようお願いいたします。
注目のキャンペーン
価格.com保険で実施中のキャンペーンです。保険選びをお得にサポートします。
-
-
-
価格.com保険 特典
【オリックス生命】
~2027年3月31日(水)
ご契約キャンペーン実施中!「【お持ち帰り限定】7種の対象ハーゲンダッツ いずれか1つ」と交換できるデジタルギフト2枚プレゼント!
-
-
-
-
価格.com保険 特典
【はなさく生命】
~2027年3月31日(水)
ご契約キャンペーン実施中!「【お持ち帰り限定】7種の対象ハーゲンダッツ いずれか1つ」と交換できるデジタルギフト2枚プレゼント!
-
保険の無料相談
(保険選び・見直し)
商品選びにお悩みの方は、保険のプロに相談して解決しませんか?
初めての保険選びから、保険の見直し、詳しい保障内容の確認まで、専門のコンサルタントがわかりやすくご案内いたします。
オンライン相談のため、ご自宅からいつでも気軽にご利用いただけます。
商品選びにお悩みの方は、保険のプロに相談して解決しませんか?
初めての保険選びから、保険の見直し、詳しい保障内容の確認まで、専門のコンサルタントがわかりやすくご案内いたします。
オンライン相談のため、ご自宅からいつでも気軽にご利用いただけます。
安心してご相談いただける体制づくりに努めています
カカクコム・インシュアランスは生命保険協会が定める「業務品質評価基準」の基本項目をすべて達成した認定保険代理店です。コンサルタントには1級ファイナンシャル・プランニング技能士、CFP®資格、AFP資格保有者も在籍。資格取得支援や定期的な教育にも取り組んでいます。
お客さまに最適な保険を提供できるよう努めています
お客さまにとって最適な保険を提供できるよう努めています。価格.com保険では、相談サービスを利用いただいたお客さまに、コンサルタントに関するアンケートを実施し、評価やクチコミを公開しています。お客さまから寄せられたご意見を取り入れ、よりよいサービスの提供に努めています。
収入保障保険とは、どんな保険?
「収入保障保険って、そもそもどういう仕組み?」「就業不能保険や定期保険と何が違うの?」などといった疑問はありませんか?
ここからは、保険の専門家が、収入保障保険の仕組みや、就業不能保険・定期保険との違いのほか、収入保障保険の必要性が高い方などをわかりやすく説明します。
- 監修者プロフィール
-
森谷 智彦
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士
収入保障保険は、必要なの?
収入保障保険は、死亡・高度障害状態に備える死亡保険で、死亡した場合は遺族が、高度障害状態となった場合は被保険者本人が、保険金を毎月一定額ずつ受け取れます。
保険期間の終了まで保険金が支払われるため、給料のように生活費などに継続的に備えられる点で、経済的な安心につながります。
収入保障保険の保険期間は一定期間のみで、60歳や65歳までなど一定の年齢まで保障を受けられる「歳満了」と、加入から20年や30年など一定の年数だけ保障される「年満了」があります。
保険金は、毎月受け取る方法が一般的ですが、商品によっては一括や年1回などを選べる場合もあります。ただし、一括で受け取る場合は、毎月受け取る場合と比べて受取総額が少なくなる傾向があります。
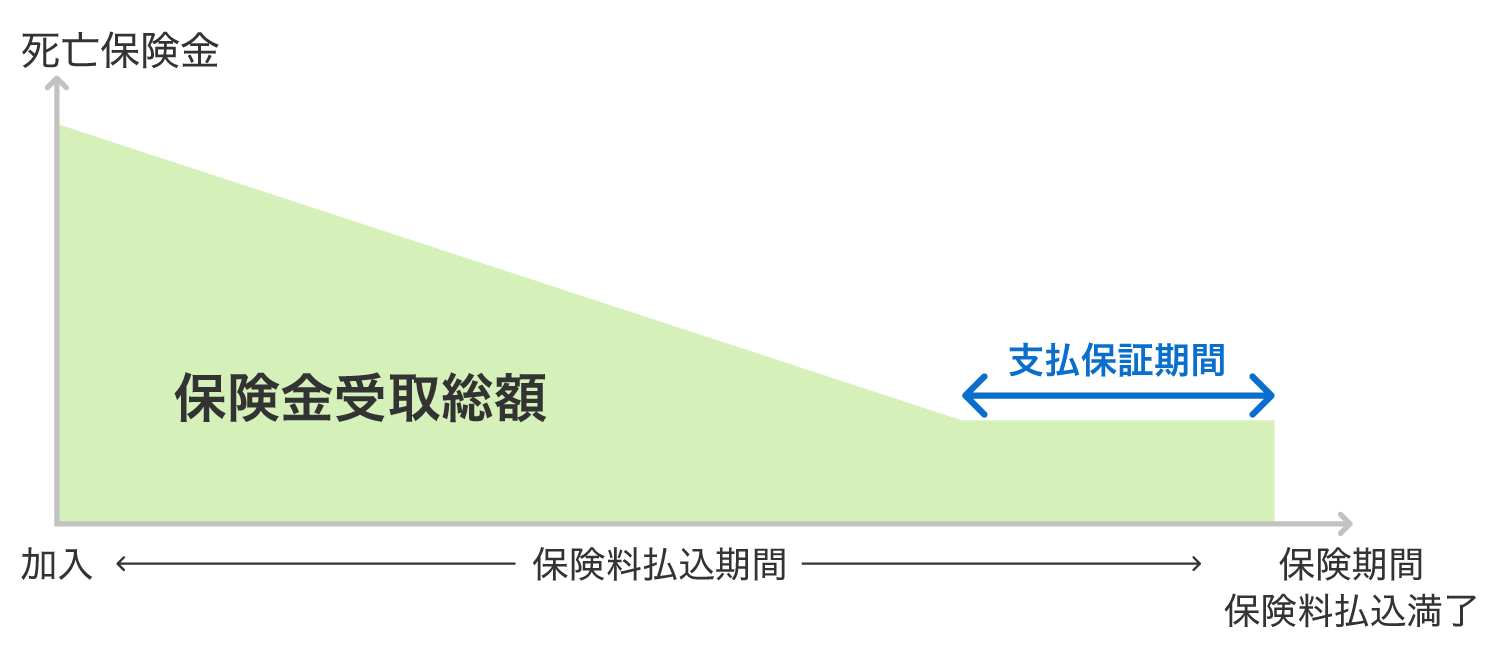
収入保障保険では、保険金の受取総額が保険期間の経過とともに減少していきます。
そのため、同程度の保障額で比較した場合は、定期保険よりも保険料を抑えやすい傾向があります。
収入保障保険で受け取れる保険金の総額は、加入直後が最も多く、保険期間の終了(満了)に近づくほど少なくなります。
これは、子どもの成長とともに教育費や生活費などの負担が減っていくことを前提とした仕組みです。そのため、収入保障保険は将来必要となる保障額の変化に合わせやすい保険といえます。
なお、保険期間の終了間近に被保険者(保障の対象となる方)が亡くなった場合でも、一定期間は保険金を受け取れる「支払保証期間」を設けている商品があります。支払保証期間は商品によって異なり、1年や2年、5年などが設定されているほか、設定されていない商品もあります。
図1 収入保障保険の仕組み
収入保障保険と似た名称の保険に、就業不能保険があります。
収入保障保険は、自身が死亡・高度障害状態となった場合に、遺族の生活費などを補う死亡保険です。これに対して、就業不能保険は、自身が病気・ケガで働けなくなったときに保障を受けられる保険という点で異なります。
収入保障保険は、名称の似た就業不能保険のほか、同じ死亡保険である定期保険とも比較されることの多い保険です。それぞれどのような違いがあるのか見てみましょう。
-
収入保障保険と就業不能保険、定期保険の違い
-
収入保障保険と就業不能保険、定期保険の主な違いは、以下の表2のように、保険の加入目的、保険金・給付金の支払条件や受取方法、受取人などです。
表2 収入保障保険と就業不能保険、定期保険の違い
比較項目 収入保障保険 就業不能保険 定期保険 主な加入目的 遺族の生活費、教育費 働けなくなった場合の収入の補てん ・遺族の生活費、教育費
・自身の葬儀関連費用保険金・給付金の
支払条件死亡・高度障害状態となった場合 所定の就業不能状態が一定期間続いた場合 死亡・高度障害状態となった場合 保険金・給付金の
受取人・死亡時は遺族
・高度障害時は被保険者本人被保険者本人 ・死亡時は遺族
・高度障害時は被保険者本人保険金・給付金の
受取方法毎月一定額など
※受取総額は保険期間の経過とともに減少毎月一定額 一括など 保険期間 一定期間 一定期間 一定期間 保険料 ・保険期間中は変わらない
・保障額が同程度の場合、定期保険より割安保険期間中は変わらない ・保険期間中は変わらない
・更新した場合、更新時に上がる
・保障額が同程度の場合、収入保障保険より割高解約返戻金 原則なし なし 原則なし 収入保障保険は、自身が死亡・高度障害状態になった際に、遺族の生活費などに備える保険です。
一方、就業不能保険は、自身が病気・ケガで働けなくなった場合に備える保険で、収入の減少を補えます。保険金・給付金の受取方法は、どちらも毎月一定額のタイプが一般的です。一方で受取人は異なり、収入保障保険では死亡時は遺族、高度障害時は被保険者本人が、就業不能保険では被保険者本人が受け取ります。
また、収入保障保険と定期保険は、いずれも死亡・高度障害に備える死亡保険です。
収入保障保険は保険期間の経過とともに保険金の受取総額が減少するため、同じ保険金額で比べた場合、定期保険より保険料が割安になりやすいです。
保険金の受取方法は、収入保障保険は主に毎月一定額、定期保険は主に一括ですが、商品によっては、どちらも一括や分割を選べる場合があります。閉じる続きを見る
収入保障保険には、
どんなメリットとデメリットが
あるの?
収入保障保険には、必要な保障を効率的に備えられ、保険料を抑えやすい特徴などがあります。一方で、原則として解約返戻金がなく、保険金の受取総額が徐々に減少する点には注意が必要です。
ここからは、収入保障保険のメリットとデメリットを詳しく見ていきましょう。
-
収入保障保険の3つのメリット
-
必要な期間に、必要な分の保障を備えやすい
定期保険や終身保険に比べて、保険料を抑えやすい
生命保険料控除の対象となり、税負担を軽減できる
必要な期間に、必要な分の保障を備えやすい
収入保障保険は、保険期間の経過とともに受け取れる保険金の総額が減っていく仕組みです。
教育費・生活費などの支出も、子どもの成長や独立に伴って減っていくことが一般的で、将来必要となる保障額が年々小さくなります。
収入保障保険では、必要な保障額の変化に伴って保険金の総額が減るため、必要な期間に必要な分の保障を効率的に備えやすいといえます。定期保険や終身保険に比べて、保険料を抑えやすい
収入保障保険は、保険期間の経過とともに受け取れる保険金の総額が減少するため、同程度の保障額で比較した場合、定期保険より保険料を抑えやすい傾向があります。
また、多くの商品が掛け捨て型のため、原則として解約返戻金がない分、貯蓄型の終身保険と比べても保険料を抑えやすいです。生命保険料控除の対象となり、税負担を軽減できる
収入保障保険の保険料は「一般生命保険料控除」の対象で、以下の表3のように、支払った保険料に応じて所得税や住民税の負担が軽減されます。
会社員などは年末調整で、自営業やフリーランスの方は確定申告で手続きを行うことで、控除を受けられます。表3 一般生命保険料控除の最大控除額
適用制度 最大控除額 所得税 住民税 新制度
(※1)40,000円
(※2)28,000円 旧制度
(※1)50,000円 35,000円 - ※1 新制度は2012年(平成24年)1月1日以降の保険契約、旧制度は2011年(平成23年)12月31日までに結んだ契約
- ※2 2027年(令和9年)分までは、23歳未満の扶養親族がいる場合は最大控除額が60,000円に引き上げられる 出典:令和8年度 税制改正の概要(厚生労働省関係)(厚生労働省)
閉じる続きを見る
-
収入保障保険の2つのデメリット
-
掛け捨て型のため、原則として解約返戻金がない
亡くなった時期によっては、受け取れる保険金の総額が少なくなる
掛け捨て型のため、原則として解約返戻金がない
収入保障保険は、貯蓄を目的としない掛け捨て型の商品が一般的です。そのため、保険期間中に解約した場合でも、解約返戻金はないか、あってもごくわずかです。
また、保険期間の終了時に受け取れるお金(満期保険金)もありません。亡くなった時期によっては、受け取れる保険金の総額が少なくなる
収入保障保険は、保険期間の経過に伴って、受け取れる保険金の総額が減少します。
商品によっては、残りの保険期間に関係なく一定期間は保険金を受け取れる「支払保証期間」が設けられています。ただし、支払保証期間がある場合でも、保険期間の終了間近に被保険者が亡くなると、保険金の総額は小さくなります。
そのため、遺族に遺せるお金が少なくなり、生活費や教育費などを十分にまかなえない場合もあります。閉じる続きを見る
収入保障保険が必要なのは、
どんな人?
収入保障保険は、万が一の場合に、遺された家族の生活費などを備えるための保険です。
特に、家計を担っている方や幼い子どもがいる方、自営業やフリーランスの方に必要性が高いといえます。
-
家計を担っている方
-
主に家計を担っている方が亡くなると、遺族の収入は大きく減少します。
遺族年金を受け取れる場合もありますが、減った分の収入を全額補えるとは限らないため、配偶者や子どもの生活費・教育費などが不足することがあります。収入保障保険では、遺族が保険金を給料のように毎月一定額ずつ受け取れます。不足する生活費などを、必要な期間にわたって補えるため、主に家計を担っている方にとって、収入保障保険の必要性は高いといえます。
年齢・性別から保険料を
検索!閉じる続きを見る
-
幼い子どもがいる方
-
子どもの年齢が低いほど、独立するまでに必要な生活費・教育費は多くかかります。一方で、成長とともにこれらの費用は減少していき、子どもが独立した後は、経済的な負担も軽くなります。
そのため、保険金の総額が年々減っていく収入保障保険は、子どもの成長に合わせて必要な保障を備えやすく、幼い子どもがいる場合の必要性は高いといえます。
年齢・性別から保険料を
検索!閉じる続きを見る
-
自営業やフリーランスの方
-
会社員や公務員など厚生年金に加入している方が亡くなった場合、受給要件を満たしていると、遺族基礎年金(※1)に加えて遺族厚生年金(※2)を受け取れます。
一方で、自営業やフリーランスの方は国民年金のみの加入であるため、受給要件を満たした場合に受け取れるのは、遺族基礎年金(※1)のみです。また、勤務先からの死亡退職金も期待できないため、万が一の際に公的保障だけでは生活費が不足しやすいです。
収入保障保険では、保険期間の終了まで継続して保険金を受け取れます。
公的保障では足りない生活費などを、保障が必要な期間にわたって補てんできるため、自営業・フリーランスの方にとって収入保障保険の必要性は高いといえます。- ※1 受給対象は、子のある配偶者または子。子は、18歳到達年度の末日までの方、または20歳未満で障害等級1級・2級の状態にある方。出典:「遺族基礎年金(受給要件・対象者・年金額)」(日本年金機構)
- ※2 受給対象は、子のある配偶者、子、子のない配偶者、父母、孫、祖父母のうち優先順位が最も高い方。「子」は18歳到達年度の末日までの方、または20歳未満で障害等級1級・2級の状態にある方。出典:「遺族厚生年金(受給要件・対象者・年金額)」(日本年金機構)
年齢・性別から保険料を
検索!閉じる続きを見る
一方で、扶養家族がおらず、遺族の生活費を継続して備える必要がない場合は、収入保障保険の必要性は低いといえます。また、大きな保障を一度にまとめて受け取りたい場合は定期保険が、一生涯の死亡保障をもちたい場合は終身保険が適していることもあります。
備えたい保障によって適した保険は異なるため、自身に必要な保障内容を確認したうえで検討するとよいでしょう。
自分に合った収入保障保険は、
どのように探すの?
収入保障保険の特徴やメリット・デメリット、必要性の高い方を確認したところで、実際に自身に合った収入保障保険を探してみましょう。
価格.com保険では、3つの方法から収入保障保険を探せます。
みんなは、どんな収入保障保険に
加入しているの?
どんな収入保障保険に加入している方が多いのでしょうか?
価格.com保険経由で契約した方のデータを参考に、カカクコム・インシュアランスの保険コンサルタントが、よく選ばれる保険金額や保険期間などを紹介します。
- 監修者プロフィール
-
山田 卓弥
株式会社カカクコム・インシュアランス保険コンサルタント
CFP®資格、1級ファイナンシャル・プランニング技能士
保険料は、
いくらで契約しているの?
図1 年代別の月額平均保険料
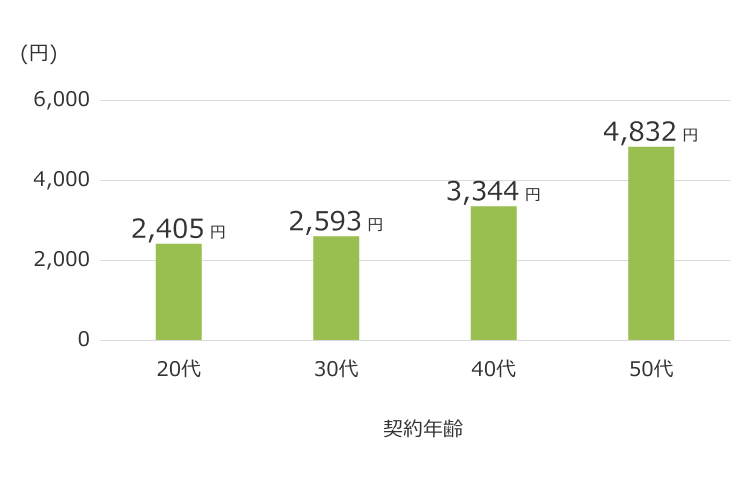
20代と30代では月額保険料の平均は2,000円台ですが、40代は3,344円、50代は4,832円と、年齢が上がるにつれて保険料も高くなる傾向があります。
収入保障保険の保険料は、契約時の年齢や年金月額、保険期間などによって決まります。必要な保障を無理なく準備するためには、家族構成や経済状況に合わせて保障内容を検討することが大切です。
保険金(年金月額)は、
いくらに設定しているの?
図2 年金月額別、契約者申し込み割合
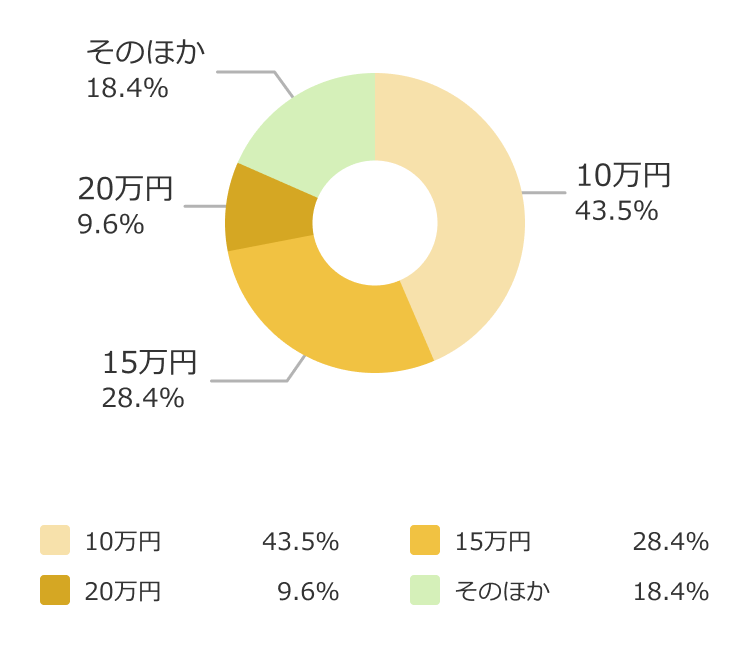
年金月額は10万円が4割強で最も多く、次いで15万円が3割弱と、契約者の約7割が、年金月額を10万円または15万円に設定していることがわかります。
年金月額は、遺族年金や配偶者の収入も踏まえながら、万が一の場合に不足する生活費を目安に設定することが一般的です。高い金額を設定すると保障は手厚くなる一方で、保険料の負担が大きくなるため、家計とのバランスを考えて保障額を検討しましょう。
保険期間は、
いつまでで設定しているの?
図3 保険期間別、契約者申し込み割合
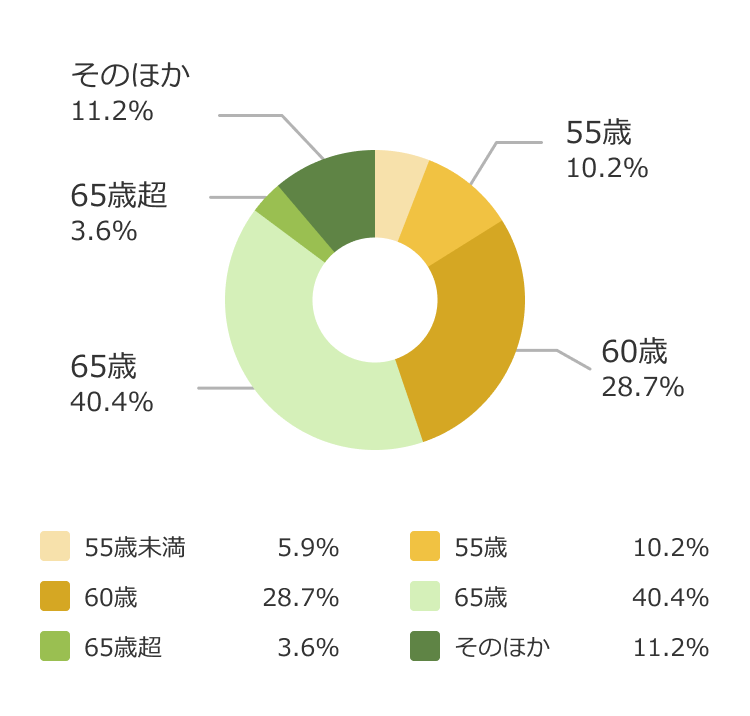
保険期間は65歳満了が約4割で最も多く、次いで60歳満了が3割弱と、契約者の約7割が60歳や65歳満了で加入しています。
収入保障保険では一般的に、子どもの独立や定年退職の時期などを目安に保険期間を設定します。特に65歳満了は、公的年金の受給開始タイミングに合わせている方が多いと考えられます。
商品によっては、20年・30年などの年数で保険期間を設定できる場合があるため、ライフプランに合わせて設定するとよいでしょう。
どの年代で加入したの?
図4 加入年代別、契約者申し込み割合
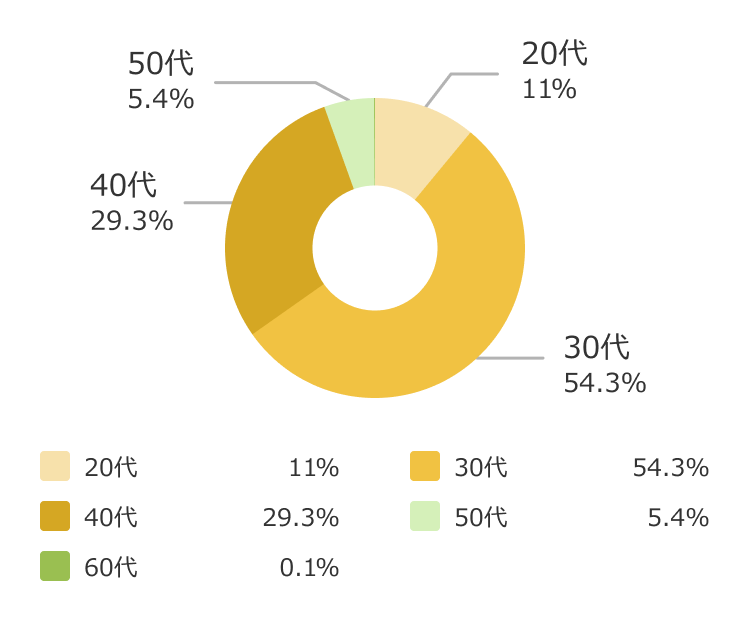
30代で加入した方が半数以上を占め、次いで40代が約3割、20代が約1割となっています。このことから、収入保障保険は、30代から40代にかけて加入するケースが多いことがわかります。
30代は結婚や子どもの誕生、住宅購入などによって、家計を支える責任が大きくなる時期です。そのため、万が一の際に家族の生活費・教育費を確保する目的で収入保障保険を検討する方が多いと考えられます。
また、40代では子どもの進学などで教育費の負担が増える場合もあり、家計の状況に合わせて死亡保障を見直した結果、収入保障保険を検討するケースもあると考えられます。
- 調査概要:カカクコム・インシュアランスにおける契約者調べ
- 調査期間:2025/06~2026/05
- 集計対象:当社乗合保険会社の中からデータを提供いただいた会社
- 小数点以下第2位を四捨五入しているため、合計が100%にならない場合があります。
データ利用をご希望の方へ
「調査概要」に、「カカクコム・インシュアランスにおける契約者調べ」と記載しているデータは、当社の許諾を得たうえで、WEBサイトにてご利用いただけます。ご希望の場合は、こちらをご覧ください。
データ利用をご希望の方へ
「調査概要」に、「カカクコム・インシュアランスにおける契約者調べ」と記載しているデータは、当社の許諾を得たうえで、WEBサイトにてご利用いただけます。ご希望の場合は、こちらをご覧ください。
収入保障保険でよくある質問
必要性に関する質問
- 収入保障保険は必要ないと聞いたので、加入はやめたほうがよいですか?
-
収入保障保険が必要かどうかは、家族構成や働き方などによって異なります。
たとえば、家計を担っている方や幼い子どもがいる方、自営業・フリーランスの方などは、収入保障保険の必要性が高いといえます。
というのも、自身が亡くなった場合、遺族年金など公的な保障だけでは遺族の生活費や教育費を十分にまかなえないことがあるためです。
一方で、扶養家族がおらず、遺族の生活費に継続して備える必要がない場合は、収入保障保険の必要性は低いといえます。
大きな保障を一度にまとめて受け取りたい場合は定期保険が、一生涯の死亡保障をもちながら貯蓄も行いたい場合は終身保険が適していることがあります。
まずは、自身の家族構成や保険に加入する目的を整理したうえで、保険料や保障内容を比較してから検討するとよいでしょう。\年齢・性別から保険料を検索!/収入保障保険を探す
保障内容に関する質問
- 収入保障保険に貯蓄型の商品はありますか?
-
収入保障保険に、貯蓄型の商品は一般的にありません。多くの商品は掛け捨て型です。
そのため、一般的には、保険期間中に解約した場合に受け取れるお金(解約返戻金)はない、またはあってもごくわずかです。また、保険期間の終了時に受け取れるお金(満期保険金)もありません。
一方で、貯蓄性がない分、収入保障保険は保険料を抑えながら大きな死亡保障を備えられます。\年齢・性別から保険料を検索!/収入保障保険を探す
- 収入保障保険に、解約返戻金はありますか?
-
掛け捨て型が一般的なため、解約返戻金はないか、あってもごくわずかな商品が多いです。
解約返戻金とは、保険期間の途中で解約した場合に受け取れるお金のことです。また、保険期間の終了時に受け取れるお金(満期保険金)も原則としてありません。
解約返戻金のある死亡保障を探している場合は、終身保険を検討してみるとよいでしょう。\年齢・性別から保険料を検索!/終身保険を探す
- 支払保証期間(最低保証期間)とは、何ですか?
-
支払保証期間とは、保険期間の終了間近に被保険者が亡くなった場合でも、残りの保険期間にかかわらず、保険金を受け取れる期間のことです。
たとえば、支払保証期間が2年の場合、保険期間終了まで残り半年で亡くなっても、2年間は毎月保険金を受け取れます。
なお、支払保証期間の年数は商品によって異なり、1年や2年、5年などがあります。一般的に、支払保証期間が長いほど、保険料は高くなる傾向があります。
選び方・加入に関する質問
- 収入保障保険は、どのように選ぶとよいですか?
-
選び方の主なポイントは、次の2つです。
1. 保険金額は、遺族に必要な生活費をもとに設定する
2. 保険期間は、保障が必要な時期で設定する
保険金額は、遺族に必要な生活費から、遺族年金などの公的保障を差し引いた金額を目安にします。受け取れる遺族年金の種類や金額は、被保険者(保障の対象となる方)の就業形態や家族構成によって異なります。
保険期間は、子どもが独立するまでを目安に設定する方法があります。これは、大学卒業など子どもが独立するまでは、教育費や生活費などの負担が大きく、手厚い保障が必要なためです。
また、被保険者が定年退職するまで(65歳までなど)を目安に設定する方法もあります。65歳以降は公的年金の受給によって、生活費の一部をまかなえると考えられるためです。
以上のポイントを踏まえて、家族構成や経済状況などに合わせて保険金額・保険期間を設定するとよいでしょう。\年齢・性別から保険料を検索!/収入保障保険を探す
- 持病があっても、収入保障保険に加入できますか?
-
持病や既往歴があっても、引受基準緩和型の収入保障保険であれば加入できる場合があります。
引受基準緩和型の収入保障保険とは、健康状態に関する告知項目が少なく、加入基準が通常の収入保障保険よりも緩やかに設定された保険です。
ただし、通常の収入保障保険と比べて保険料は高くなる傾向があります。また、加入できるかどうかは健康状態や保険商品によって異なります。
健康状態に不安がある場合は、引受基準緩和型の収入保障保険の保険料や保障内容を確認したうえで、通常の収入保障保険と比較・検討してみるとよいでしょう。
収入保障保険の商品・プラン比較
収入保障保険の商品別比較
収入保障保険を会社別に比較する
収入保障保険を学ぶ
チェックをつけた商品の