受付時間: 10:00~18:00 (日祝除く)
終身保険 人気ランキング・比較・見積もり
更新日:2026年10月1日
- 人気ランキング
- 保険料シミュレーション
- 保険を知る
-
- 保険相談
6社掲載
6社掲載
死亡保障が一生涯続き、保険料が変わらない生命保険
終身保険とは、死亡・高度障害の保障が一生涯続く生命保険です。保険料は、加入時から変わりません。解約時には解約返戻金を受け取れるため、貯蓄としても活用できます。
価格.com保険ユーザーが選んだ
人気の保険はこれ!

-
終身保険の人気ランキング
申し込みが多い順のランキングで、みんなが選んだ人気の終身保険がひと目でわかります。
-
月払保険料 保険期間 2,158円 終身 「保険金額200万円 終身払」プランに30歳(男性)が加入した場合
貯蓄機能も備えた一生涯保障の死亡保険です。
記載している保険料および保障内容などは2026年3月1日現在のものです。
保険会社名:オリックス生命
記載している保険料および保障内容などは2026年3月1日現在のものです。
保険会社名:オリックス生命
この商品の専門家レビュー
-
掛け捨てではない、一生涯の死亡保障が得られる終身保険。短期払いを選択すれば貯蓄性あり。
國場 弥生(2級ファイナンシャル・プランニング技能士/ファイナンスMBA/株式会社プラチナ・コンシェルジュ)
保険料払込期間中の解約払戻金を通常より抑えることで、保険料をお手頃にした「低解約払戻金型終身保険」です。いつ亡くなったとしても保険金を受け取ることができ、保険料は掛け捨てではありません。 保険料払込期間は短期払いと終身払いがあり、短期払いは5年刻みで5年~20年、または5歳刻みで50歳~80歳の範
-
要介護度などの要件を満たすと介護前払保険金を受け取ることもできる低解約払戻金型の終身保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
低解約払戻金型のため、通常の終身保険よりも保険料がお手頃な半面、低解約払戻期間内に解約すると、支払った保険料に対して解約払戻金の割合が70%相当額に抑えられている商品です。保険料払込期間と低解約払戻期間は等しくなりますから、保険料払込期間中は解約することのないように、保険料の水準をよく考えましょう。
続きを見る
この商品の専門家レビュー
-
掛け捨てではない、一生涯の死亡保障が得られる終身保険。短期払いを選択すれば貯蓄性あり。
國場 弥生(2級ファイナンシャル・プランニング技能士/ファイナンスMBA/株式会社プラチナ・コンシェルジュ)
保険料払込期間中の解約払戻金を通常より抑えることで、保険料をお手頃にした「低解約払戻金型終身保険」です。いつ亡くなったとしても保険金を受け取ることができ、保険料は掛け捨てではありません。 保険料払込期間は短期払いと終身払いがあり、短期払いは5年刻みで5年~20年、または5歳刻みで50歳~80歳の範
-
要介護度などの要件を満たすと介護前払保険金を受け取ることもできる低解約払戻金型の終身保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
低解約払戻金型のため、通常の終身保険よりも保険料がお手頃な半面、低解約払戻期間内に解約すると、支払った保険料に対して解約払戻金の割合が70%相当額に抑えられている商品です。保険料払込期間と低解約払戻期間は等しくなりますから、保険料払込期間中は解約することのないように、保険料の水準をよく考えましょう。
専門家レビューを見る
-
-
月払保険料 保険期間 2,720円 終身 「保険金額200万円 終身払」プランに30歳(男性)が加入した場合
楽天生命のお手頃な保険料で死亡・高度障害保障が一生涯続く終身保険です。そして、楽天ポイントが月々の保険料払込みで進呈されます。※
※ポイント進呈には一定の条件があります。ポイント進呈に関するルールと規約は楽天生命のHPを参照ください。保険加入に伴うポイントの進呈は、楽天エコシステムによる募集経費の削減効果等を楽天会員に還元する制度です。
【2-2023-259(2024.1.18)】保険会社名:楽天生命
※ポイント進呈には一定の条件があります。ポイント進呈に関するルールと規約は楽天生命のHPを参照ください。保険加入に伴うポイントの進呈は、楽天エコシステムによる募集経費の削減効果等を楽天会員に還元する制度です。
【2-2023-259(2024.1.18)】保険会社名:楽天生命
続きを見る
-
月払保険料 保険期間 2,680円 終身 「基本保険金額200万円 65歳払」プランに30歳(男性)が加入した場合
-

月払保険料 保険期間 4,680円 終身 「保険金額200万円 終身払」プランに30歳(男性)が加入した場合
持病がある方や入院・手術歴がある方も加入しやすい一生涯保障の死亡保険です。
3つの告知項目に該当しなければ申込みいただけます。
掛け捨てではありません。解約払戻金があります(保険料払込期間中の解約払戻金は抑制されています)。
(死亡保険金100万円コースは50歳から85歳の方のみ申込みいただけます)※この商品は引受基準を緩和しているため、保険料が割増しされています。健康状態によってはオリックス生命の他の終身保険に契約いただける場合があります。
記載している保険料および保障内容などは2026年3月1日現在のものです。保険会社名:オリックス生命
※この商品は引受基準を緩和しているため、保険料が割増しされています。健康状態によってはオリックス生命の他の終身保険に契約いただける場合があります。
記載している保険料および保障内容などは2026年3月1日現在のものです。保険会社名:オリックス生命
この商品の専門家レビュー
-
持病や入院・手術の経験がある方も加入しやすい引受基準緩和型の終身死亡保険
中村 宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/住宅ローンアドバイザー/FPオフィス ワーク・ワークス代表)
「ライズ・サポート・プラス」は、「新ライズ・サポート」をリニューアルして2019年10月から販売されている引受基準緩和型の終身保険です。 持病や入院・手術歴のある方、通院中の方も、3つの告知項目にあてはまらなければ申し込むことができます。 従来の「新ライズ・サポート」は、契約日から1年以内は保険金額
-
病気があって入れなかった人も、3項目の告知で85歳まで契約できる!
中村 薫(CFP(R)資格/1級ファイナンシャル・プランニング技能士/社会保険労務士/キャリア・コンサルタント/宅建士/ファイナンシャル・プランナー)
この保険は病歴があっても85歳まで契約可能なので、多くのひとに可能性があります。 保障内容は終身の死亡保険で、100万円から1,500万円まで契約可能(年齢により最低200万円~、最高1,000万円までの制限あり)。 告知項目はシンプルな3項目 ①最近3か月以内に、医師から入院・手術・検査のいず
続きを見る
この商品の専門家レビュー
-
持病や入院・手術の経験がある方も加入しやすい引受基準緩和型の終身死亡保険
中村 宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/住宅ローンアドバイザー/FPオフィス ワーク・ワークス代表)
「ライズ・サポート・プラス」は、「新ライズ・サポート」をリニューアルして2019年10月から販売されている引受基準緩和型の終身保険です。 持病や入院・手術歴のある方、通院中の方も、3つの告知項目にあてはまらなければ申し込むことができます。 従来の「新ライズ・サポート」は、契約日から1年以内は保険金額
-
病気があって入れなかった人も、3項目の告知で85歳まで契約できる!
中村 薫(CFP(R)資格/1級ファイナンシャル・プランニング技能士/社会保険労務士/キャリア・コンサルタント/宅建士/ファイナンシャル・プランナー)
この保険は病歴があっても85歳まで契約可能なので、多くのひとに可能性があります。 保障内容は終身の死亡保険で、100万円から1,500万円まで契約可能(年齢により最低200万円~、最高1,000万円までの制限あり)。 告知項目はシンプルな3項目 ①最近3か月以内に、医師から入院・手術・検査のいず
専門家レビューを見る
-
-
月払保険料 保険期間 3,462円 終身 「保険金額:200万円 保険料払込期間:終身」プランに30歳(男性)が加入した場合
上記プランの保険料払込期間は終身です。
記載している保険料および保障内容などは2026年3月1日現在のものです。
【2603-KL08-H0368】保険会社名:東京海上日動あんしん生命
記載している保険料および保障内容などは2026年3月1日現在のものです。
【2603-KL08-H0368】保険会社名:東京海上日動あんしん生命
続きを見る
-
月払保険料 保険期間 3,236円 終身 「保険金額200万円 保険期間・保険料払込期間:終身」プランに30歳(男性)が加入した場合
万一の場合への備えを希望される方におすすめの終身保険。
記載している保険料および保障内容などは2026年5月1日現在のものです。
※この保険は低解約払戻金型です。低解約払戻金期間(保険料払込期間)中の解約払戻金を、低解約払戻金型にしなかった場合の解約払戻金額の70%相当額に抑えているため、その分保険料が割安です。
※低解約払戻金期間(保険料払込期間)中に解約または減額された場合、お受け取りになる解約払戻金は、この保険を低解約払戻金型としなかった場合の解約払戻金額に70%を乗じた水準となります
【募補07732-20260516】保険会社名:チューリッヒ生命
記載している保険料および保障内容などは2026年5月1日現在のものです。
※この保険は低解約払戻金型です。低解約払戻金期間(保険料払込期間)中の解約払戻金を、低解約払戻金型にしなかった場合の解約払戻金額の70%相当額に抑えているため、その分保険料が割安です。
※低解約払戻金期間(保険料払込期間)中に解約または減額された場合、お受け取りになる解約払戻金は、この保険を低解約払戻金型としなかった場合の解約払戻金額に70%を乗じた水準となります
【募補07732-20260516】保険会社名:チューリッヒ生命
続きを見る
-
月払保険料 保険期間 6,000円 終身 「月払保険料6,000円コース 終身払 (個別取扱)」プランに40歳(男性)が加入した場合
あきらめないで!!満40歳から満80歳の方ならご健康の状態にかかわらずどなたでもお申込みできます。月々2,000円から入れる死亡保障です。掛け捨てではありません。
この保険は無選択型であり、通常のアフラックの終身保険よりも保険料が割増されています。※保険料は2026年8月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2026-0207 8月12日(280812)】保険会社名:アフラック
※保険料は2026年8月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2026-0207 8月12日(280812)】保険会社名:アフラック
続きを見る
-
月払保険料 保険期間 2,936円 終身 「保険金額200万円 終身払(ノンスモーカー割引特約あり/三大疾病保険料払込免除特約なし)(個別取扱)」プランに30歳(男性)が加入した場合
加入時の保険料のまま一生涯にわたって死亡保障が続きます。
※三大疾病保険料払込免除特約無
※ノンスモーカー割引特約あり
※保険料払込期間:終身
※保険料は2025年9月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2024-0510 12月3日(261203)】保険会社名:アフラック
※三大疾病保険料払込免除特約無
※ノンスモーカー割引特約あり
※保険料払込期間:終身
※保険料は2025年9月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2024-0510 12月3日(261203)】保険会社名:アフラック
続きを見る
-
月払保険料 保険期間 3,462円 終身 「保険料払込期間65歳払済 65歳変更タイプ 保険金額200万円(個別取扱)」プランに30歳(男性)が加入した場合
将来、ニーズに合わせて「死亡保障」を「年金」「介護年金」「医療保障」コースに変更でき、どのコースを選択しても、かけ捨てではありません。それぞれ、「年金」「介護年金」「健康祝金」または「解約払戻金」が受け取れます。
※コース変更時における保障額が所定の金額を下回る場合には、ご希望のコースへの変更を取り扱えない場合があります。
※保険料は2025年9月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2024-0509 12月3日(261203)】保険会社名:アフラック
※コース変更時における保障額が所定の金額を下回る場合には、ご希望のコースへの変更を取り扱えない場合があります。
※保険料は2025年9月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2024-0509 12月3日(261203)】保険会社名:アフラック
続きを見る
-
月払保険料 保険期間 5,124円 終身 「保険金額200万円 終身払(個別取扱)」プランに30歳(男性)が加入した場合
三大疾病(がん(悪性新生物)・急性心筋梗塞・脳卒中)のリスクに備える保険です。
入院中の生活費やリハビリなど思いがけない費用がかかる場合もあります。
年齢を重ねるほどに心配な「三大疾病」のリスクに一時金でしっかり備えます。※保険料払込期間:終身
※保険料は2026年8月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2026-0206 8月12日(280812)】保険会社名:アフラック
※保険料払込期間:終身
※保険料は2026年8月1日現在のものです。
※商品の詳細については「契約概要」等をご覧ください。
【AFH234-2026-0206 8月12日(280812)】保険会社名:アフラック
この商品の専門家レビュー
-
松浦 建二(CFP(R)資格/1級ファイナンシャル・プランニング技能士/ファイナンシャル・プランナー、青山学院大学非常勤講師)
アフラックの三大疾病保障プランは、がん・急性心筋梗塞・脳卒中で所定の状態になったら、三大疾病保険金を受け取れる終身保障の保険です。 三大疾病保険金を受け取れる回数は三大疾病の何れか1回限りで、受け取ると契約が消滅します。三大疾病にならずに死亡・高度障害になった時は、代わりに死亡保険金・高度障害保険
続きを見る
この商品の専門家レビュー
-
松浦 建二(CFP(R)資格/1級ファイナンシャル・プランニング技能士/ファイナンシャル・プランナー、青山学院大学非常勤講師)
アフラックの三大疾病保障プランは、がん・急性心筋梗塞・脳卒中で所定の状態になったら、三大疾病保険金を受け取れる終身保障の保険です。 三大疾病保険金を受け取れる回数は三大疾病の何れか1回限りで、受け取ると契約が消滅します。三大疾病にならずに死亡・高度障害になった時は、代わりに死亡保険金・高度障害保険
専門家レビューを見る
-
-
月払保険料 保険期間 3,028円 終身 「保険金額200万円 終身払 非喫煙者保険料率 口座振替扱 特定疾病保険料払込免除特則なし」プランに34歳(男性)が加入した場合
保険料払込期間中の解約返戻金を低く抑えることで保険料負担の軽減を図っています。
過去1年以内の喫煙歴の有無などにより、2種類の保険料率を用意しました。各保険商品に記載されている月払い保険料は、例示のプランにおける額です。
【MLJ(営教)25121000】保険会社名:マニュライフ生命
各保険商品に記載されている月払い保険料は、例示のプランにおける額です。
【MLJ(営教)25121000】保険会社名:マニュライフ生命
この商品の専門家レビュー
-
非喫煙の保険料率があり、契約時に選択可能な保険料払込期間に解約しなければ保険料が割安な終身保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
低解約返戻金型のため仕組み的に通常の終身保険よりも保険料が割安な反面、低解約返戻金期間内(=保険料払込期間)に解約するとその支払割合が通常の終身保険の7割に抑えられている商品です。そのため契約にあたっては、低解約返戻金期間内に解約することがないような契約内容にすることが大切です。つまり、ライフプラン
-
松浦 建二(CFP(R)資格/1級ファイナンシャル・プランニング技能士/ファイナンシャル・プランナー、青山学院大学非常勤講師)
こだわり終身保険v2(低解約返戻金型)は、被保険者の万一の時に備える終身の死亡保険です。 保険料を払い込みしている期間中の解約返戻金を低く抑えた低解約返戻金型にしたり、終身保険では珍しい非喫煙者保険料率の設定を用意したりして、保険料の安さを追求しています。 また、特定疾病保険料払込免除の特則によ
続きを見る
この商品の専門家レビュー
-
非喫煙の保険料率があり、契約時に選択可能な保険料払込期間に解約しなければ保険料が割安な終身保険
中里 邦宏(CFP(R)資格/1級ファイナンシャル・プランニング技能士/日本証券アナリスト協会認定アナリスト/1級DCプランナー/マネーディアセオリー株式会社取締役副社長)
低解約返戻金型のため仕組み的に通常の終身保険よりも保険料が割安な反面、低解約返戻金期間内(=保険料払込期間)に解約するとその支払割合が通常の終身保険の7割に抑えられている商品です。そのため契約にあたっては、低解約返戻金期間内に解約することがないような契約内容にすることが大切です。つまり、ライフプラン
-
松浦 建二(CFP(R)資格/1級ファイナンシャル・プランニング技能士/ファイナンシャル・プランナー、青山学院大学非常勤講師)
こだわり終身保険v2(低解約返戻金型)は、被保険者の万一の時に備える終身の死亡保険です。 保険料を払い込みしている期間中の解約返戻金を低く抑えた低解約返戻金型にしたり、終身保険では珍しい非喫煙者保険料率の設定を用意したりして、保険料の安さを追求しています。 また、特定疾病保険料払込免除の特則によ
専門家レビューを見る
-
-
調査概要:申込件数が多い順。カカクコム・インシュアランス調べ、集計期間:2026/6/1~2026/8/31
あなたに合った終身保険を探す
終身保険を比較・見積もり
あなたの保険料をシミュレーションしてみませんか? 複数の保険をまとめて比較・見積もりできます。
ぴったり検索
さまざまな保障のイメージから、自分に合った終身保険を探せます。気になる保障の商品を比較・見積もり!


「ぴったり検索」はカカクコム・インシュアランスが独自に選定した検索条件となるため、必ずしもお客様のすべてのご意向を反映したものではありません。保険商品を選択される際には、保険料だけでなく、保障(補償)の内容などほかの要素も含め総合的に比較・検討くださいますようお願いいたします。
注目のキャンペーン
価格.com保険で実施中のキャンペーンです。保険選びをお得にサポートします。
-
-
-
価格.com保険 特典
【オリックス生命】
~2027年3月31日(水)
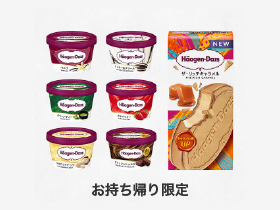
ご契約キャンペーン実施中!「【お持ち帰り限定】7種の対象ハーゲンダッツ いずれか1つ」と交換できるデジタルギフト2枚プレゼント!
-
-
-
-
価格.com保険 特典
【はなさく生命】
~2027年3月31日(水)
ご契約キャンペーン実施中!「【お持ち帰り限定】7種の対象ハーゲンダッツ いずれか1つ」と交換できるデジタルギフト2枚プレゼント!
-
保険の無料相談
(保険選び・見直し)
商品選びにお悩みの方は、保険のプロに相談して解決しませんか?
初めての保険選びから、保険の見直し、詳しい保障内容の確認まで、専門のコンサルタントがわかりやすくご案内いたします。
オンライン相談のため、ご自宅からいつでも気軽にご利用いただけます。
商品選びにお悩みの方は、保険のプロに相談して解決しませんか?
初めての保険選びから、保険の見直し、詳しい保障内容の確認まで、専門のコンサルタントがわかりやすくご案内いたします。
オンライン相談のため、ご自宅からいつでも気軽にご利用いただけます。
安心してご相談いただける体制づくりに努めています
カカクコム・インシュアランスは生命保険協会が定める「業務品質評価基準」の基本項目をすべて達成した認定保険代理店です。コンサルタントには1級ファイナンシャル・プランニング技能士、CFP®資格、AFP資格保有者も在籍。資格取得支援や定期的な教育にも取り組んでいます。
お客さまに最適な保険を提供できるよう努めています
お客さまにとって最適な保険を提供できるよう努めています。価格.com保険では、相談サービスを利用いただいたお客さまに、コンサルタントに関するアンケートを実施し、評価やクチコミを公開しています。お客さまから寄せられたご意見を取り入れ、よりよいサービスの提供に努めています。
終身保険とは、どんな保険?
「終身保険って、どういう仕組み?」「定期保険と、何がどう違うの?」などといった疑問はありませんか?
ここからは、保険の専門家が、終身保険の仕組みや定期保険との違い、終身保険に向いている方などをわかりやすく説明します。
- 監修者プロフィール
-
森谷 智彦
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士
終身保険は貯蓄型の生命保険
終身保険は、死亡・高度障害(所定の重い障害状態)の保障が一生涯続く死亡保険(生命保険)です。
また、一生涯保障のため、契約の終了(満期)はありません。そのため、契約の更新がなく、保険料は加入時から原則変わりません。
契約を解約しないかぎり保障が続き、亡くなった時期にかかわらず、確実に家族に死亡保険金を残せます。
図1 終身保険の仕組み
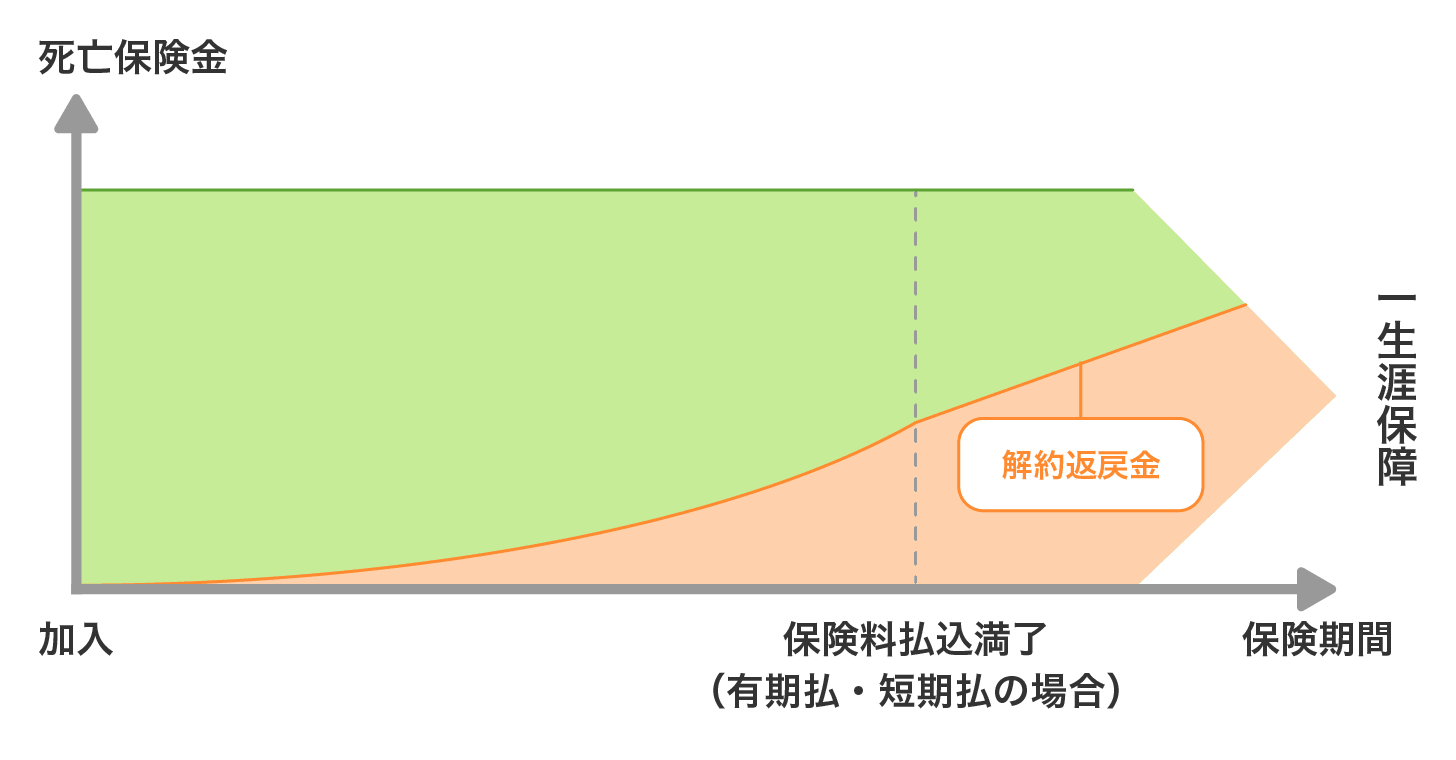
終身保険は「貯蓄型の生命保険」とも呼ばれています。
貯蓄型の生命保険とは、支払った保険料の一部が積み立てられ、将来まとまったお金として受け取れる仕組みがある保険のことを指します。
終身保険が「貯蓄型」といわれるのは、保険期間の途中で解約したときに受け取れるお金(解約返戻金)があるためです。
なお、生命保険は大きく掛け捨て型と貯蓄型に分けられます。
掛け捨て型は、解約返戻金など将来受け取れるお金がない、または非常に少ない保険のことをいいます。
終身保険には、保険料を支払う期間が「終身払」「有期払(短期払)」の2種類あります。
「終身払」は、保険が続くあいだ(生涯)保険料を払い続ける方法で、「有期払(短期払)」は、一定期間で保険料を払い込む方法です。
いずれの場合でも、途中で解約しないかぎり保障は一生涯続きます。
「終身払」は、保障内容が同じ場合、有期払より毎回の保険料は抑えやすいですが、払込期間が長く続くと、保険料の払込総額が有期払より大きくなることもあります。
「有期払(短期払)」は、さらに「歳満了払い」と「年満了払い」にわけられます。
「歳満了払い」は60歳まで、65歳までなど一定年齢まで払い込む方法で、「年満了払い」は10年や20年など一定年数で払い込む方法です。保障内容が同じ場合は、終身払より毎回の保険料は割高になりやすいです。
終身保険と定期保険は、
何がどう違うの?
終身保険と定期保険の主な違いは、以下の表2のように、保険期間や保険料、解約返戻金の有無や保険の見直しのしやすさにあります。
表2 終身保険と定期保険の違い
| 比較項目 | 終身保険 | 定期保険 |
| 保険期間 | 一生涯、解約しない限り続く | 一定期間、満了に伴う契約更新あり |
|---|---|---|
| 保険料 | 定期保険より割高 | 終身保険より割安 |
| 解約 返戻金 |
ある | 原則ない、またはごくわずか |
| 保険の 見直し |
保険期間中に見直しにくい | 保険の更新時に見直しやすい |
終身保険の保険期間は、途中で解約しないかぎり、生涯にわたって続きます。
定期保険は、10年や60歳までなど特定の期間のみを保障し、保険期間の終了に伴って契約の更新があることが一般的です。
同じ保障内容で比べた場合、加入時の保険料は、終身保険のほうが定期保険に比べて割高です。これは、終身保険には貯蓄性があるためです。
ただし、終身保険は契約の更新がないため、加入時と同じ保険料で一生涯の保障を受けられます。
定期保険は、掛け捨て型のため加入時の保険料は終身保険より割安ですが、契約を更新するごとに、更新時の年齢に合わせて保険料が上がります。
解約返戻金とは、保険期間の途中で解約したときに受け取れるお金のことを指します。
終身保険は貯蓄型の生命保険のため、一般的に解約返戻金がありますが、定期保険には貯蓄性がないため、原則として解約返戻金はないか、ごくわずかです。
また、保険の見直しのしやすさも異なります。
終身保険は一生涯保障で保険期間の終了・更新がないため、契約途中で保障内容を見直すきっかけが少なくなります。
一方で、定期保険は保険期間の終了・更新があるため、そのタイミングで保障内容や保障額を見直しやすいといえます。
終身保険には、
どんなメリットとデメリットが
あるの?
終身保険には、一生涯の保障や貯蓄性といったメリットがある一方で、保険料の高さや契約途中で解約した場合の注意点など、押さえておきたいデメリットもあります。
ここからは、終身保険のメリットとデメリットを詳しく紹介します。
-
終身保険の4つのメリット
-
-
加入時と同じ保険料で、保障が一生涯続く
-
貯蓄性を生かして、将来の生活資金などを準備できる
-
死亡保険の非課税枠を利用して、相続対策ができる
-
生命保険料控除の対象となり、税負担が軽減される
加入時と同じ保険料で、保障が一生涯続く
終身保険は、途中で解約しないかぎり、生涯にわたって保障をもてるため、確実に死亡保険金を遺族に残せます。
また、契約の更新がないため、保険料は加入時から変わりません。貯蓄性を生かして、将来の生活資金などを準備できる
終身保険は、貯蓄性を生かして、定年退職後など将来の生活資金に備えられます。
契約の途中で解約した場合、支払った保険料の一部(積み立てたお金)を解約返戻金として受け取れるため、これを将来の生活資金などに活用することもできます。
ただし、解約すると以降の保障はなくなる点に注意が必要です。図3 解約返戻金の仕組み
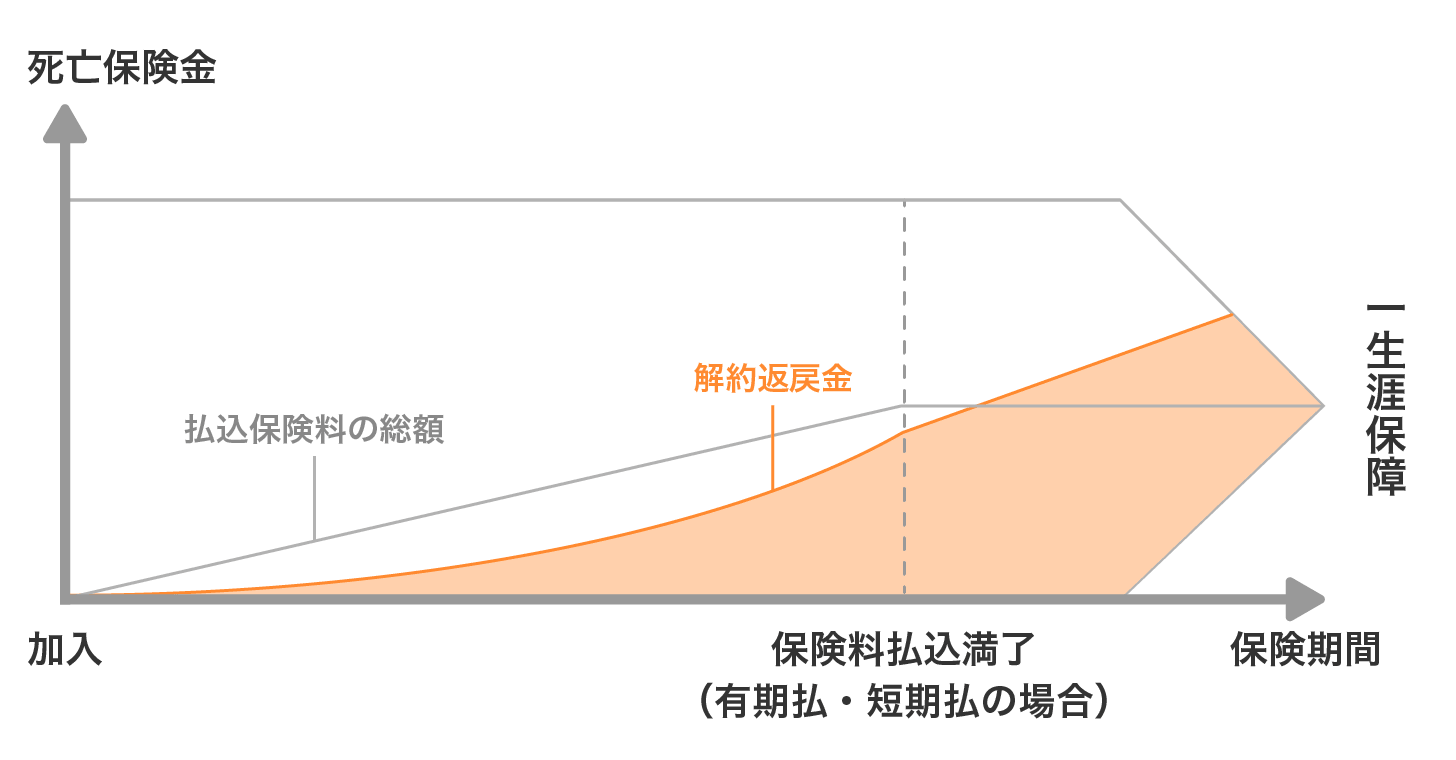
図3にあるように、解約返戻金は一般的に、契約年数とともに増えていきます。
特に、有期払(短期払)では、保険料の払込満了後に解約返戻金が払込保険料総額と同等、または上回ることもあります。死亡保険の非課税枠を利用して、相続対策ができる
死亡保険金には、「500万円×法定相続人の数」までの非課税枠があります。
この非課税枠は、保険金の受取人が相続人の場合のみ適用され、一定額までの死亡保険金には相続税がかかりません。
そのため、同じ金額を預貯金で残すより、死亡保険金として残すほうが、税負担を軽減しやすい場合があります。生命保険料控除の対象であるため、税負担が軽減される
終身保険の保険料は「一般生命保険料控除」の対象となるため、以下表4のように、1年間に支払った保険料に応じて所得税や住民税の負担が軽減されます。
表4 一般生命保険料控除の最大控除額
適用制度 最大控除額 所得税 住民税 新制度
(※1)40,000円
(※2)28,000円 旧制度
(※1)50,000円 35,000円 - ※1 新制度は2012年(平成24年)1月1日以降の保険契約、旧制度は2011年(平成23年)12月31日までに結んだ契約
- ※2 2027年(令和9年)分までは、23歳未満の扶養親族がいる場合は最大控除額が60,000円に引き上げられる 出典:令和8年度 税制改正の概要(厚生労働省関係)(厚生労働省)
閉じる続きを見る -
-
終身保険の3つのデメリット
-
-
定期保険に比べて保険料が割高
-
解約時期によっては、解約返戻金が支払った保険料の総額を下回る
-
インフレの影響を受けやすい
定期保険に比べて保険料が割高
終身保険には貯蓄性があるため(貯蓄型の生命保険)、その分、保障内容が同じ場合は、定期保険など掛け捨て型の保険よりも保険料が割高になります。
加入を検討するときは、毎月の保険料がどれくらいになるか、事前に確認しておくと安心です。解約時期によっては、解約返戻金が支払った保険料の総額を下回る
保険期間中に解約した場合、終身保険では解約返戻金を受け取れます。
ただし、保険料の払込期間中に解約した場合は、解約返戻金が払込保険料の総額を下回ることが多いです。
特に、終身払(保険料を生涯払い続ける)や、加入から短期間での解約では、解約返戻金がない、またはごくわずかなこともあります。インフレの影響を受けやすい
終身保険は生涯の保障が続く反面、物価上昇が続くとインフレの影響を受けやすい傾向にあります。
具体的には、保障額や解約返戻金の相対的な価値が下がる可能性があり、加入時の保険金額では将来、保障が足りなくなることもあります。閉じる続きを見る -
終身保険に向いているのは、
どんな人?
終身保険は、一生涯の死亡保障を確保しながら将来の資金準備もできる保険です。葬儀関連費用への備えや老後資金の準備、相続対策などを考えている方に向いています。
-
葬儀関連費用に備えたい方
-
終身保険は、自身の葬儀代など必ず必要になる費用を、死亡保険金で備えたい方に向いています。
というのも、死亡保障が一生涯続くことから、亡くなる時期にかかわらず、家族が確実に死亡保険金を受け取れるためです。この場合、自身の葬儀費用や死後の整理費用を合わせた約100万円~300万円(※)を、終身保険で備えておくとよいです。なお、加入の目的が自身の葬儀関連費用の備えであり、かつ高齢の場合は、葬儀保険も検討するとよいでしょう。保険金額を100万円など少額から設定でき、終身保険より割安な保険料で備えられます。
- 出典:第7回お葬式に関する全国調査(2026年)(鎌倉新書)
年齢・性別から保険料を
検索!閉じる続きを見る
-
老後の生活費を備えたい方
-
死亡保障をもちながら、定年退職後など将来の生活費を準備したい方に、終身保険は向いています。
具体的には、子どもが独立した後など、大きな死亡保障が不要になった時期に終身保険を解約し、受け取った解約返戻金を老後の生活費に充てる方法があります。ただし、解約後は保障がなくなる点に注意が必要です。なお、保険料を抑えたい場合は、保険料払込期間中の解約返戻金が低めに設定されている「低解約返戻金型終身保険」を選ぶのも方法の一つです。払込満了後に解約返戻金が増えるため、同じ保障内容や払込期間で比べた場合、通常の終身保険より保険料が割安な傾向があります。
年齢・性別から保険料を
検索!閉じる続きを見る
-
相続対策を考えている方
-
相続税負担を抑えながら遺族に財産を相続したい方にも、終身保険は向いています。
保険金の受取人が相続人の場合、死亡保険金には「500万円×法定相続人の数」までの非課税枠が適用されます。
そのため、相続したい財産を死亡保険金として遺族に残すことで、相続税の負担を軽減できます。法定相続人が多いほど非課税枠は広がり、税負担の軽減につながりやすくなります。
また、死亡保険金は現金で受け取れるため、分けにくい財産があっても、特定の相続人に遺産が偏るといった不公平を防ぎやすくなります。なお、保険金額や相続財産の総額、相続人の数などによって、相続税がどれくらい軽減されるかは異なります。
年齢・性別から保険料を
検索!閉じる続きを見る
一方で、一定期間のみ保障が必要な方や、貯蓄性を求めていない方、加入から短期間で解約する可能性がある場合は、終身保険よりも定期保険のほうが適しています。
このほか、保険料を抑えながら、家族の生活費や子どもの教育費など大きな保障をもちたい場合も、定期保険のほうが向いているでしょう。
自分に合った終身保険は、
どのように探すの?
終身保険の特徴や、定期保険との違いを知ったところで、実際に自身に合った終身保険を探してみましょう。
価格.com保険では、3つの方法から終身保険を探せます。
みんなは、どんな終身保険に
加入しているの?
どんな終身保険に加入している方が多いのでしょうか?
価格.com保険経由で契約した方のデータを参考に、カカクコム・インシュアランスの保険コンサルタントが、よく選ばれる保険金額や保険料の払込期間などを紹介します。
- 監修者プロフィール
-
山田 卓弥
株式会社カカクコム・インシュアランス保険コンサルタント
CFP®資格、1級ファイナンシャル・プランニング技能士
保険料は、
いくらで契約しているの?
図1 年代別の月額平均保険料
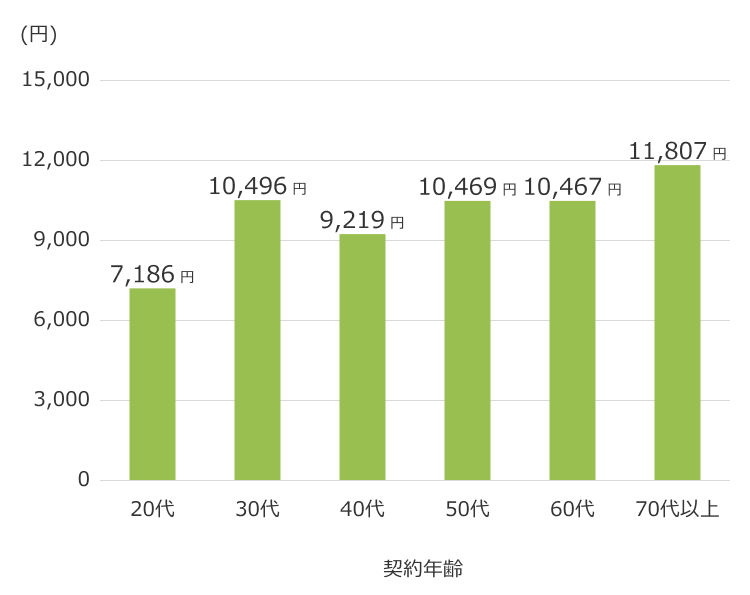
加入時の年齢が高くなるほど、一般的に保険料は高くなる傾向があります。これは、年齢が高くなるにつれて死亡リスクが高まるためです。
ただし、30代は貯蓄を目的として加入するケースが多く、短期払いを選択することから、月々の保険料が高くなっていると考えられます。
保険金は、
いくらで契約しているの?
図2 死亡保険金額別、契約者申し込み割合
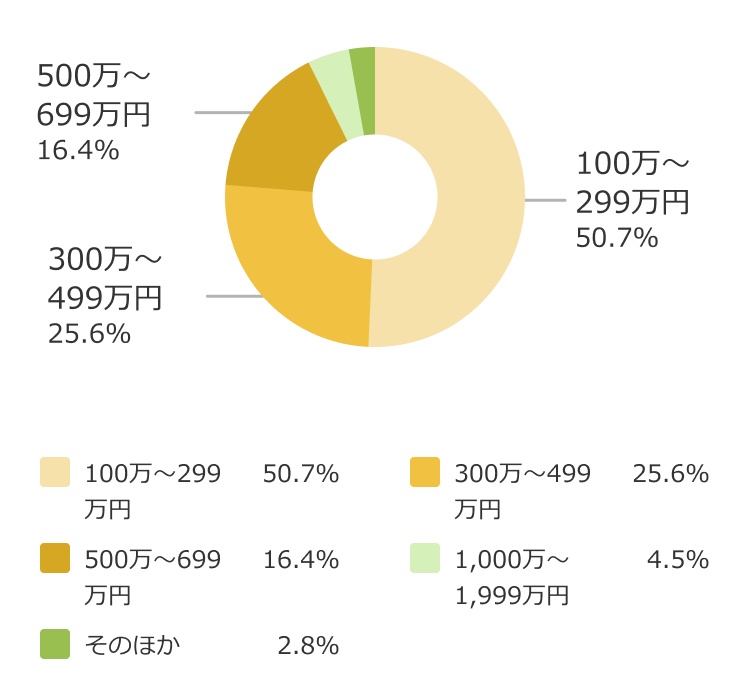
死亡保険金は100万円~499万円で加入している方が7割以上です。これは、葬儀関連費用や家族の生活費への備えを目的としている方が多いためだと考えられます。
なお、終身保険には貯蓄性があるため、子どもの教育資金や老後資金の準備を目的として加入している方がいると想定されます。
保険料払込期間は、
何歳までで設定しているの?
図3 保険料払込期間別、契約者申し込み割合
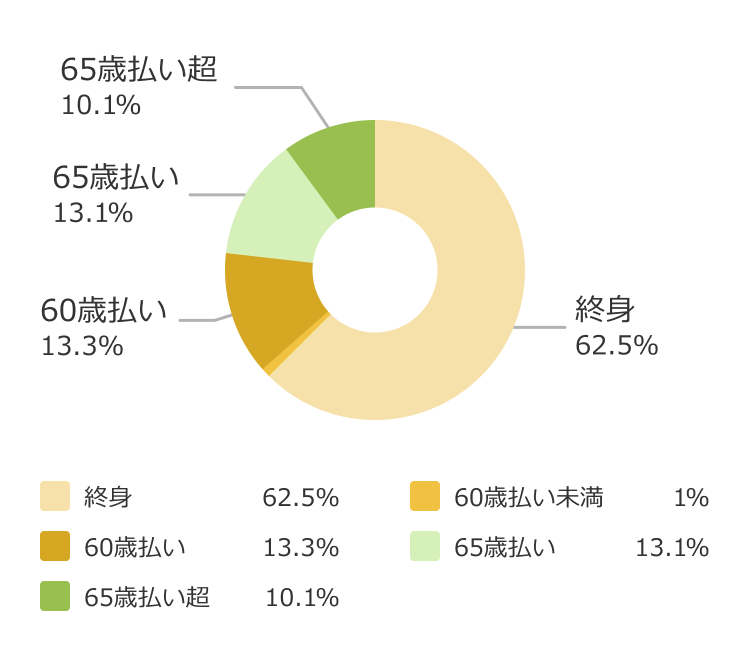
保険料の払込期間では、終身払を選んでいる方が約6割です。これは、月々の保険料を抑えながら死亡リスクに備えたいと考える方が多いためと考えられます。
一方で、60歳払いや65歳払いなど、一定の年齢までを払込期間(歳満了)に設定する方もいます。払込期間を保険期間より短く設定すると、月々の保険料の負担は増えますが、払い込み完了後は一般的に、解約返戻金が保険料の支払い総額と同等、または上回ります。
保険料の払込期間は、保険期間の途中で解約した場合に受け取れる解約返戻金の金額も考慮して設定するとよいでしょう。
保険料払込期間は、
何年間で設定しているの?
図4 保険料払込期間別、契約者申し込み割合(年満了)
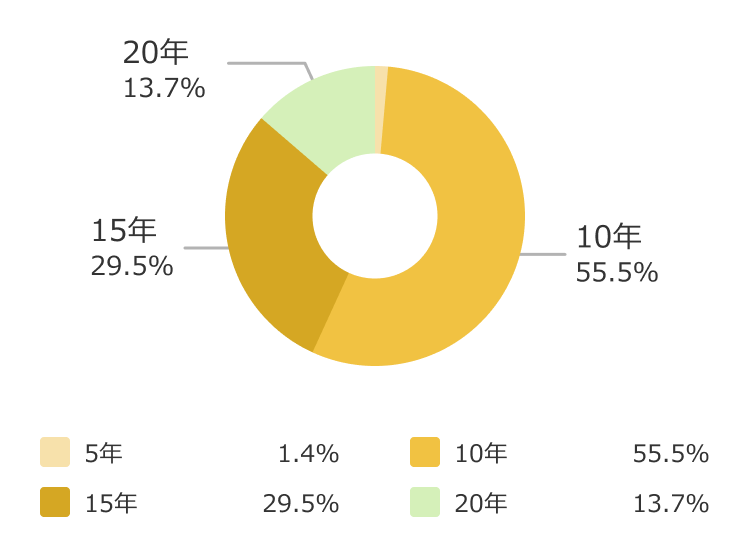
一定の年数で支払う「年満了」では、10年払いを選んでいる方が最も多いです。これは、子どもの大学入学前など、進学費用が必要な時期までに保険料の払い込みを終えて教育資金の準備をするほか、定年退職前に払い込みを完了して老後資金を準備するためと考えられます。
2番目に多い15年払いも、同様の理由から選んでいる方が多いと見られます。
どの年代で加入したの?
図5 加入年代別、契約者申し込み割合
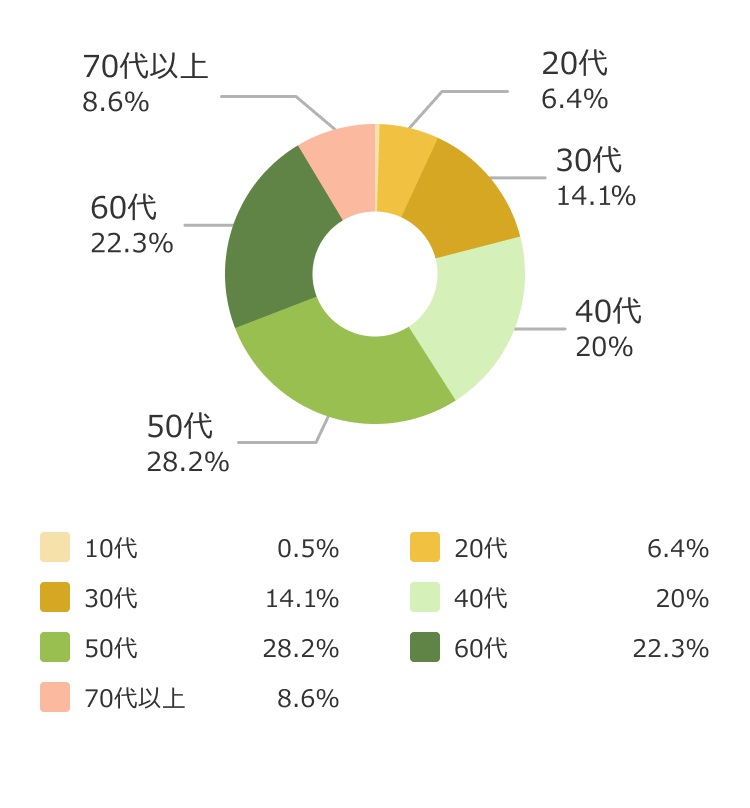
30代~60代で終身保険に加入するケースが、全体の8割以上を占めています。中でも、50代が3割弱と最も多く、次いで60代が2割強となっています。
50代や60代は子どもの独立によって、大きな死亡保障が不要になる時期でもあります。そのため、教育費や生活費に備えて加入していた定期保険の満了を機に、必要最低限の死亡保障を一生涯もてる終身保険へ加入する方が多いと考えられます。
- 調査概要:カカクコム・インシュアランスにおける契約者調べ
- 調査期間:2025/06~2026/05
- 集計対象:当社乗合保険会社の中からデータを提供いただいた会社
- 小数点以下第2位を四捨五入しているため、合計が100%にならない場合があります。
データ利用をご希望の方へ
「調査概要」に、「カカクコム・インシュアランスにおける契約者調べ」と記載しているデータは、当社の許諾を得たうえで、WEBサイトにてご利用いただけます。ご希望の場合は、こちらをご覧ください。
データ利用をご希望の方へ
「調査概要」に、「カカクコム・インシュアランスにおける契約者調べ」と記載しているデータは、当社の許諾を得たうえで、WEBサイトにてご利用いただけます。ご希望の場合は、こちらをご覧ください。
終身保険でよくある質問
保険の種類に関する質問
- 一時払い終身保険とは、どのような保険ですか?
-
一時払い終身保険とは、加入時に保険料をまとめて払い込むタイプの終身保険です。
預貯金などを保険料として一括で払い込むことで、相続対策としても活用できます。
一時払い終身保険の主なメリットは、払込を一度で終えるため、その後の保険料負担がないことです。
また、ほかの生命保険に比べて加入条件が緩和されている場合があり、高齢の方や、持病・既往症などで健康状態に不安がある場合でも加入しやすい傾向がああります。
ただし、保険料を一括で払い込む分、加入時にまとまった資金が必要です。さらに、一時払いでも、加入から短期間で解約した場合、解約返戻金(解約時に受け取れるお金)が払込保険料の総額を下回ることがあります。
- 低解約返戻金型終身保険とは、どのような保険ですか?
-
低解約返戻金型終身保険とは、保険料払込期間中の解約返戻金(解約した場合に受け取れるお金)が低く設定されている終身保険です。
そのため、同じ保障内容や払込期間で比べると、通常の終身保険より保険料が割安です。保険料の支払い期間中に契約を解約しなかった場合は、保険料を抑えながら一生涯の保障をもてます。
ただし、払込期間中に解約した場合は、解約返戻金が支払った保険料の総額を下回ります。
- 積立利率変動型終身保険とは、どのような保険ですか?
-
積立利率変動型終身保険とは、保険料のうち積立金(貯蓄部分)に適用される利率(積立利率)が、市場の金利に合わせて、一定期間ごとに変動する終身保険です。
金利が上がると、死亡保険金や解約返戻金(解約した場合に受け取れるお金)などの受取額が増える場合があり、反対に金利が低いときは、受取額の増加を期待しにくいです。
なお、解約返戻金の金額は解約時期によっても変動し、保険料の払込期間中などに解約すると、支払った保険料の総額を下回ることもあります。
保障内容に関する質問
- 保険料をすべて支払い終わったあと、保障はどうなりますか?
-
有期払(短期払)で保険料の払い込みを終えても(払込満了)、保険を解約しないかぎり死亡保障は一生涯続きます。
また、払込満了後も契約を続けることで、一般的に、解約返戻金(解約した場合に受け取れるお金)は増えていきます。解約返戻金の金額は、商品や加入からの経過年数、払込保険料の総額によって異なります。
- 終身保険を保険期間の途中で解約するのは、もったいないですか?
-
保険期間の途中での解約がもったいないかは、解約する時期によって異なります。
特に保険料の払込期間中は、一般的に解約返戻金が払込保険料の総額を下回るため、もったいないといえる場合が多いです。
ただし、保障の目的が変わった場合や、保険料が負担になる場合は、状況に応じて保障内容を見直し、定期保険などほかの保険に乗り換えることも大切です。
税金に関する質問
- 解約返戻金を受け取ったときに、税金はかかりますか?
-
解約返戻金が払込保険料の総額を上回る場合に、税金がかかることがあります。
解約返戻金と払込保険料の総額の差額は、一時所得として扱われます。一時所得には50万円の特別控除があるため、差額が50万円以下であれば、原則として所得税はかかりません。差額が50万円を超える場合や、差額とほかの一時所得を合わせて50万円を超える場合は、税金がかかることがあります。
なお、税金がかかる場合は、保険会社が所得税を差し引いたうえで解約返戻金が支払われることがあります。その場合、自身で確定申告を行う必要は、原則としてありません。
ただし、所得税が差し引かれるかどうかは、保険会社や契約内容によって異なります。
そのほかの質問
- 終身保険はいらないと聞いたのですが、本当に必要ですか?
-
一生涯の死亡保障がほしい場合や、保障と貯蓄を同時に考えている場合は、終身保険の必要性が高いといえます。
一方で、一定期間のみ大きな保障が必要な場合や、保険料を抑えながら保障をもちたい場合、保険で貯蓄を考えていない場合は、定期保険など掛け捨て型の生命保険が適しています。
保険料や保障内容は商品によって異なるため、まずは、終身保険の商品ごとに保険料や保障内容を比較してみるとよいでしょう。\年齢・性別から保険料を検索!/終身保険を探す
終身保険の商品・プラン比較
終身保険の商品別比較
終身保険を会社別に比較する
終身保険を学ぶ
チェックをつけた商品の