更新日:2026年10月1日
火災保険の個人賠償責任特約とは?補償内容と注意点を解説
火災保険の個人賠償責任特約は、日常生活で他人をケガさせた場合や、他人の物を壊した場合の法律上の損害賠償を補償する特約です。
個人賠償責任特約の補償内容、補償対象となる家族の範囲を解説します。

- この記事の要点
-
- 個人賠償責任特約は他人へのケガ・物損の法律上の賠償を補償する特約
- 階下への水漏れなど、日常の偶発的な事故が補償される
- 故意によるもの、自動車事故などは補償されない
- 配偶者や同居の親族など、被保険者本人以外も補償を受けられる
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
個人賠償責任特約は、他人への損害賠償責任を補償する
個人賠償責任特約とは、日常生活において他人にケガをさせる、または他人の物を壊したことで負う、法律上の損害賠償責任を補償する特約です。
火災保険や傷害保険、自動車保険や自転車保険などに特約として追加することが一般的です。
補償内容や補償範囲は保険会社や商品によって異なるため、加入前に確認しておくとよいでしょう。
個人賠償責任特約で補償される場合
個人賠償責任特約では、具体的に以下のような場合が補償されます。
- 水漏れによって、階下の住人の家財に損害を与えた
- 飼っているペットが他人にケガをさせた
- 買い物中に店頭の商品を壊した など
マンションなどの集合住宅では、水漏れによって階下の住人に損害を与えてしまうことがあります。また、散歩中のペットによる事故や、買い物中に誤って商品を破損してしまうことも考えられます。
このように、日常生活で偶然発生した事故によって、法律上の損害賠償責任を負った場合は、個人賠償責任特約の補償対象となります。
なお、商品によっては、相手との損害賠償の示談交渉を保険会社が代行するサービスが付いている場合もあります。
個人賠償責任特約で補償されない場合
個人賠償責任特約では、すべての賠償が補償されるわけではありません。以下のようなケースは、補償を受けられません。
- ケンカで相手にケガをさせた
- 同居の家族にケガをさせた
- 自動車の運転中に歩行者と接触した
- 接客中に客の物を壊した
- 地震で自宅から隣家に損害が及んだ
- 借りていた物を壊した など
ケンカなど、故意によって相手に損害を与えた場合や、賠償の相手が同居の家族である場合は、一般的に補償されません。
また、自動車事故による損害賠償責任も原則として補償されず、自動車保険の「対人賠償責任保険」や「対物賠償責任保険」で補償されます。接客中に客の物を壊した場合など、仕事に関連する賠償も、一般的に補償対象外です。
さらに、地震や噴火、津波が原因で発生した損害賠償責任も、多くの商品で補償されません。たとえば、地震で自宅の塀や屋根が倒れ、隣家の建物・家財に損害を与えた場合などです。
このほか、他人から借りていた物を壊した場合も、一般的に補償を受けられません。
特に、賃貸住宅で借りている部屋の床や壁などに損害を与えた場合は、一般的に個人賠償責任特約ではなく「借家人賠償責任保険」で補償されます。「借家人賠償責任保険」とは、賃貸住宅の建物に損害を与えた場合に負う、貸主(大家)に対する法律上の損害賠償責任を補償する保険です。
個人賠償責任特約で補償される家族の範囲
個人賠償責任特約では、被保険者本人に加え、一定範囲の家族も補償されます。
補償される家族の範囲は個人賠償責任特約によって異なりますが、一般的には以下のとおりです。
- 被保険者本人(保障の対象となる方)
- 被保険者の配偶者
- 本人または配偶者と同居の親族(子どもを除く)
- 本人または配偶者と同居の子とその配偶者
- 本人または配偶者と別居の未婚の子
図1 個人賠償責任特約で補償される家族の範囲
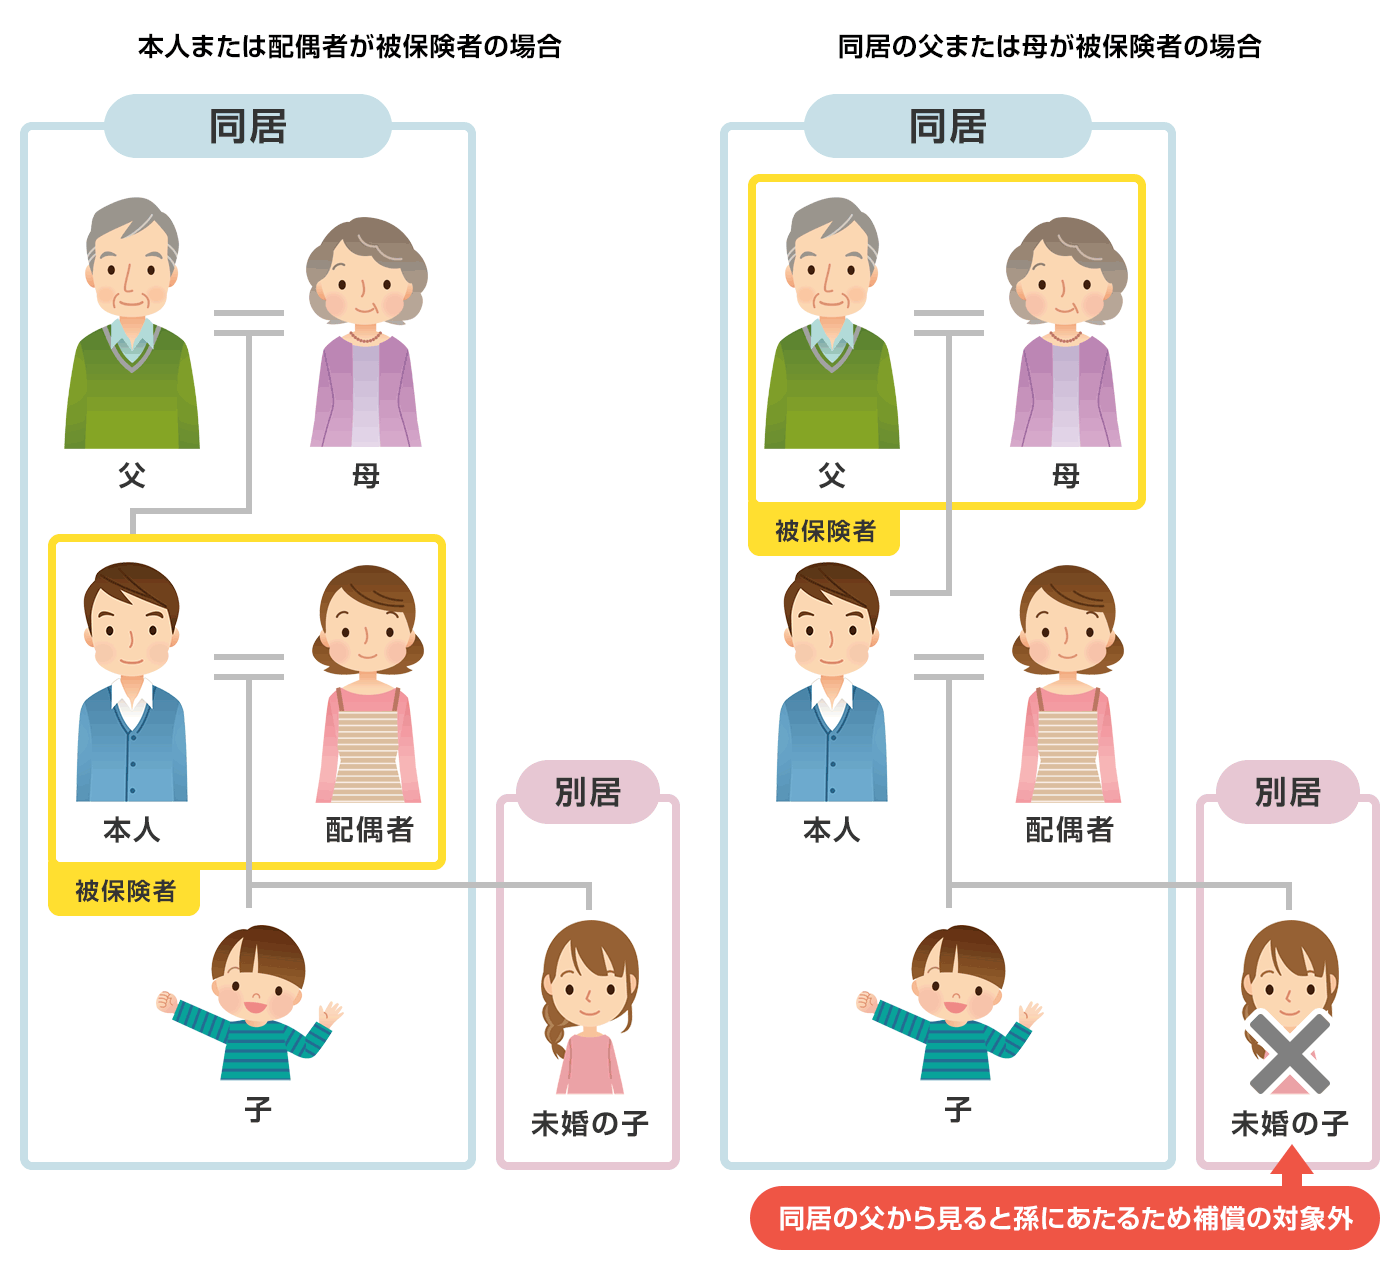
反対に、以下の場合は家族や親族であっても、原則として補償されません。
- 本人または配偶者と別居の既婚の子とその配偶者
- 本人または配偶者と別居の親族
なお、現在独身でも婚姻歴のある別居の子は、「別居の未婚の子」には含まれません。補償を受けられるのは、一度も婚姻したことのない子どもに限られます。
個人賠償責任特約の2つの注意点
日常生活のさまざまな賠償事故に備えられる個人賠償責任特約ですが、注意したい点もあります。
ここからは、個人賠償責任特約に関する注意点を2つ紹介します。
個人賠償責任特約の重複加入に注意する
個人賠償責任特約は、火災保険や自動車保険、傷害保険などに追加できる場合があります。そのため、気づかないうちに複数の保険で個人賠償責任特約に加入し、補償が重複している場合があります。
複数加入していても、受け取れる保険金は実際の損害額までに限られるため、補償が重複している場合は、いずれかの個人賠償責任特約を解約することで保険料の節約につながります。
解約や乗り換えで補償が途切れないようにする
個人賠償責任特約は主契約となる保険に追加するため、保険を解約すると個人賠償責任特約の補償もなくなります。
たとえば、自動車保険に個人賠償責任特約をつけている場合、自動車保険を解約すると日常生活における損害賠償責任への備えがなくなってしまいます。
保険に乗り換える際は、新しい保険で個人賠償責任特約の加入手続きを済ませてから、加入中の保険を解約しましょう。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
- 火災保険の必要性
- 分譲マンションの火災保険
- 賃貸住宅の火災保険
- 住宅ローン対応の火災保険
- 住宅金融支援機構の火災保険
- 火災保険の割引制度
- 火災保険の解約返戻金
- 火災保険の個人賠償責任特約とは?補償内容と注意点を解説
- 火災保険の免責とは
自然災害の保険
火災保険 関連特集・記事
- 個人賠償責任特約は、他人への損害賠償責任を補償する
- 個人賠償責任特約で補償される場合
- 個人賠償責任特約で補償されない場合
- 個人賠償責任特約で補償される家族の範囲
- 個人賠償責任特約の2つの注意点