更新日:2026年9月7日
火災保険に地震保険をセットするときのポイントや補償内容を解説
地震による被害の補償を受けたい場合は、火災保険とセットで地震保険に加入する必要があります。
この記事では、地震保険の仕組みや支払われる保険金額のほか、地震保険をセットするとよい理由を解説します。

- この記事の要点
-
- 地震保険は地震や噴火、津波が原因の火災や損壊、埋没や流失による損害を補償する
- 地震保険は単独では加入できず、必ず火災保険とセットで加入する
- 地震保険は損害をすべて補償するものではなく、火災保険の保険金額の30%~50%の範囲内で補償される
- 地震保険の補償内容は各社で同じなため、セットする火災保険の補償内容を比較するとよい
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
地震による被害は火災保険で補償されない
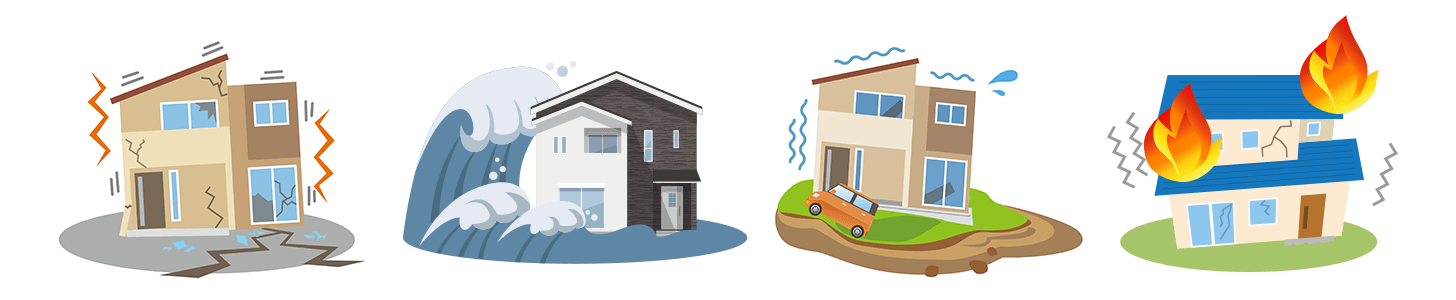
地震保険は、地震や噴火、これらによる津波を原因とする火災や損壊、埋没や流失による損害を補償する保険です。地震そのものだけでなく、地震がきっかけで起きた火災や建物・家財の被害も補償の対象となります。
地震が原因の損害は、火災保険では原則として補償されないため、地震による被害への備えとして、地震保険を検討するとよいでしょう。
ただし、地震保険は単独で加入することはできず、必ず火災保険とセットで加入する必要があります。なお、すでに火災保険を契約している場合でも、契約の途中から地震保険に加入できます。
地震保険で設定できる保険金額と保険金が支払われる条件
地震保険で設定できる保険金額は、セットする火災保険の保険金額の30%~50%の範囲内で、建物は5,000万円、生活用動産(家財など)は1,000万円までと決められています。
これは、地震保険が被災後の生活の安定を目的としており、壊れた家を元どおりに建て直すための費用をすべて補償するものではないためです。
たとえば、火災保険の建物の保険金額が2,000万円、家財の保険金額が1,000万円の場合、地震保険で設定できる保険金額は、建物が600万円~1,000万円、家財が300万円~500万円となります。
地震保険も火災保険と同様に、建物と家財で補償がわかれているため、家具・家電なども補償を受けたい場合は、家財も補償の対象にする必要があります。
建物・家財それぞれの損害の程度に応じて「全損」「大半損」「小半損」「一部損」の4段階に区分され、保険金はこの区分に基づいて以下の割合で支払われます。
- 全損:保険金額の100%
- 大半損:保険金額の60%
- 小半損:保険金額の30%
- 一部損:保険金額の5%
具体的に、建物の地震保険金額を1,000万円で設定している場合に受け取れる保険金額は、以下のとおりです。
- 全損:1,000万円(1,000万円×100%)
- 大半損:600万円(1,000万円×60%)
- 小半損:300万円(1,000万円×30%)
- 一部損:50万円(1,000万円×5%)
なお、自動車は地震保険では補償されません。 1個または1組で30万円を超える貴金属のほか、現金なども地震保険では補償の対象外となります。
また、分譲マンションでは、個人が契約する「専有部分」とマンションの管理組合が契約する「共用部分」で、損害の認定結果が異なる場合があります。
個人の地震保険では、原則として専有部分と建物一棟全体の損害認定を比較し、より高い損害区分が適用されます。
地震保険で地震に備えるとよい理由
日本では居住地を問わず、全国で地震が起きる可能性があるため、地震による損害に備えて地震保険を検討すると安心です。
実際に、地震保険の付帯率は70.4%(※)であることからも、多くの方が地震保険をつけていることがわかります。
また、地震保険の保険料は「地震保険料控除」の対象となり、支払った保険料に応じて、所得税や住民税の負担を軽減できます。
なお、地震保険の補償内容や保険料は、商品ごとで変わりません。そのため、地震保険への加入を検討する際は、セットで加入する火災保険の補償内容や保険料を比較して決めるとよいでしょう。
- 出典:2025年度(2024年度統計)火災保険・地震保険の概況(損害保険料率算出機構)
火災保険の記事一覧
火災保険の選び方
- 火災保険の選び方
- 火災保険の対象を決める
- 建物の構造級別を判別する
- 火災保険の補償範囲を選ぶ
- 建物の保険金額を決める
- 家財の保険金額を決める
- 火災保険の保険期間は長期がお得?
- 火災保険に地震保険をセットするときのポイントや補償内容を解説
火災保険を学ぶ
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 地震による被害は火災保険で補償されない
- 地震保険で設定できる保険金額と保険金が支払われる条件
- 地震保険で地震に備えるとよい理由