更新日:2026年9月7日
火災保険の構造級別とは?M構造、T構造、H構造の違いも解説
火災保険では、建物の構造(構造級別)によって保険料が異なります。
この記事では、建物の構造級別におけるM構造、T構造、H構造の区分の違いや、自宅の構造級別を確認するポイントを解説します。

- この記事の要点
-
- 火災保険の保険料は、建物の構造級別によって異なる
- 構造級別とは、建物の柱、耐火性能などに応じて建物を分ける区分である
- 構造級別の区分には、M構造、T構造、H構造の3つがある
- 保険料は、M構造が割安で、H構造が割高になる傾向がある
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
建物の構造級別によって保険料が異なる
火災保険の保険料は、建物の構造級別によって大きく異なります。
構造級別とは、建物の耐火性能などに応じて建物を分ける区分のことをいい、表1のように住宅物件(専用住宅)ではM構造、T構造、H構造の3つに分けられます。
店舗と住宅を併用している一般物件では、1級、2級、3級に分類されます。
表1 構造級別の特徴と保険料の違い
| 物件の種類 | 構造級別 | 概要 | 保険料 |
|---|---|---|---|
| 住宅物件 | M構造 | 耐火性能のある共同住宅 |  |
| T構造 | M構造以外の耐火建築物や、準耐火・省令準耐火建築物など | ||
| H構造 | M構造、T構造に該当しない建築物 | ||
| 一般物件 | 1級 | 耐火性能のある建築物 | |
| 2級 | 1級以外の耐火建築物や、準耐火・省令準耐火建築物など | ||
| 3級 | 1級、2級に該当しない建築物 |
表1にあるように、住宅物件では、耐火性能が高いM構造のほうが、T構造やH構造に比べて保険料が割安になります。
同様に、一般物件では1級が2級、3級よりも保険料が抑えられます。
M構造、T構造、H構造の違い
住宅物件の構造級別はM構造、T構造、H構造の3種類で、柱の造りや耐火性能(燃え広がりを抑える性能)などを基に、分類されます。
ここからは、3種類の構造の違いを具体的に見ていきましょう。
M構造は、耐火性能のある共同住宅
M構造はマンション構造とも呼ばれ、以下のような耐火性能のある共同住宅が該当します。
耐火性があるため、T構造やH構造よりも保険料が割安に設定されています。
- M構造の一例
-
- コンクリート造建物
- コンクリートブロック造建物
- れんが造建物
- 石造建物
- 耐火建築物
T構造は、M構造以外の耐火性能がある建物
T構造とは、M構造以外で耐火・準耐火性能を有する建物を指します。M構造との違いは「共同住宅」か「戸建住宅」かという点で、主に一軒家などの独立した住宅がT構造に該当します。
- T構造の一例
-
- コンクリート造建物
- コンクリートブロック造建物
- れんが造建物
- 石造建物
- 鉄骨造建物
- 耐火建築物
- 準耐火建築物
- 省令準耐火建物
なお、省令準耐火建物とは、住宅金融支援機構が定める耐火性能の基準を満たした住宅を指します。T構造も耐火性があるため、H構造より保険料が割安です。
H構造は、M構造とT構造以外の建物
H構造は、M構造やT構造に該当しない建物のことを指します。ほかの構造に比べて耐火性能が低いため、保険料が割高に設定されています。
- H構造の一例
-
- 木造など
- M構造、T構造に該当しない建物
構造級別を確認する
M構造、T構造、H構造の違いを知ったところで、自宅の構造級別がいずれに該当するかを確認しましょう。判定のポイントは主に以下の3点です。
- 構造級別の確認ポイント
-
- 共同住宅(長屋を除く集合住宅)かどうか
- 建物の柱が「コンクリート造」「鉄骨造」かどうか
- 建物全体の耐火性能は「耐火建築物」「準耐火建築物」「省令準耐火建物」かどうか
これらのポイントを踏まえ、建築確認申請書や設計仕様書、施工者の証明書などの書類や図面を用いて、構造級別を見てみてください。
図2 構造級別を確認する目安
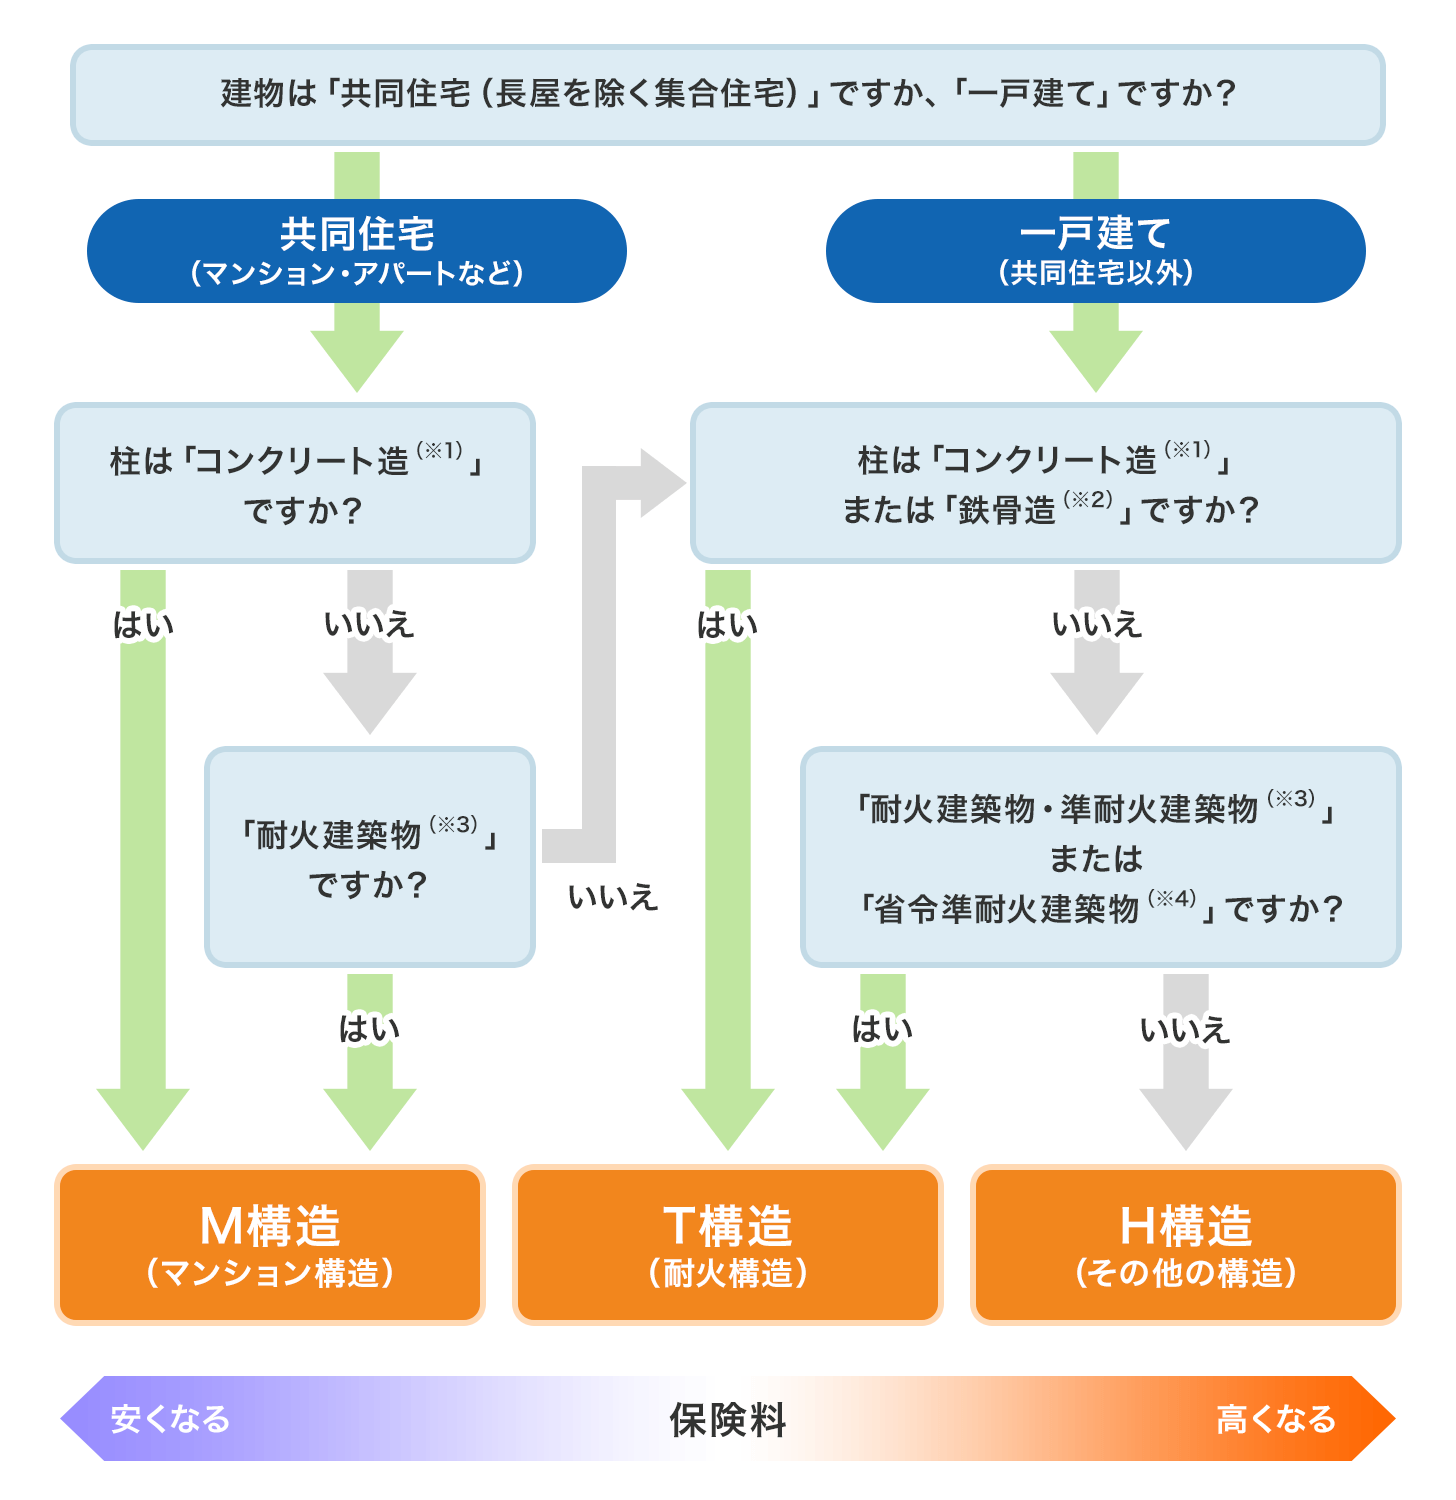
- 1:コンクリート造には、鉄筋コンクリート造(RC造)、鉄骨鉄筋コンクリート造(SRC造)、コンクリートブロック造、れんが造、石造を含む
- 2:鉄骨造(S造)には、鉄骨ALC造を含む
- 3:耐火建築物・準耐火建築物は、建築確認申請書で確認
- 4:省令準耐火建物とは、住宅金融支援機構の基準に合う建物
図2で確認できた構造級別は目安のため、加入の際は建築確認申請書などの書類で必ず確認してください。構造級別がわからない場合は施工業者や販売会社、またはカカクコム・インシュアランスへお問い合わせください。
\カカクコム・インシュアランス相談窓口/
火災保険の記事一覧
火災保険の選び方
- 火災保険の選び方
- 火災保険の対象を決める
- 火災保険の構造級別とは?M構造、T構造、H構造の違いも解説
- 火災保険の補償範囲を選ぶ
- 建物の保険金額を決める
- 家財の保険金額を決める
- 火災保険の保険期間は長期がお得?
- 地震保険をセットするか決める
火災保険を学ぶ
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 建物の構造級別によって保険料が異なる
- M構造、T構造、H構造の違い
- 構造級別を確認する