更新日:2026年9月7日
火災保険の補償対象とは?建物と家財の補償範囲を解説
火災保険に加入するときは「建物」「家財」といった補償の対象を選ぶ必要があります。
この記事では、それぞれを補償対象としたときに補償される内容を解説します。

- この記事の要点
-
- 補償対象は「建物」と「家財」で、加入時に「建物のみ」「建物と家財」「家財のみ」から選択する
- 建物を補償対象にした場合、住居に加え、門や塀、車庫なども一般的に補償される
- 家財を補償対象にした場合、建物の中にある家具や家電、衣類などが補償される
- 貴金属などは明記物件として事前に申告することで補償対象となる
- 自動車は「建物」と「家財」のいずれでも補償されない
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
補償の対象は「建物」と「家財」の2つ
保険をかける対象となるものを「補償の対象」といいます。
補償の対象として選べるのは建物と家財で、加入時には補償対象を「建物のみ」「建物と家財」「家財のみ」のいずれかから選びます。建物のみを補償対象とした場合、家財は補償の対象になりません。
保険金額は、「建物」と「家財」それぞれで設定します。
持ち家と賃貸で補償の対象が異なる
補償の対象は、持ち家か賃貸か、また持ち家でも戸建てかマンションかによって変わってきます。
具体的には、住まいのタイプによって、表1のように整理できます。
表1 住居形態別の補償対象
| 区分 | 建物 | 家財 |
|---|---|---|
| 持ち家の戸建て | 補償対象にする | 必要に応じて補償対象にする |
| 持ち家のマンション | 専有部分(自身の住戸)を補償対象にする ※共用部分は管理組合が契約 |
必要に応じて補償対象にする |
| 賃貸(戸建て、マンション) | 補償対象にしない ※貸主側が契約 |
補償対象にする |
持ち家では、建物(マンションは専有部分のみ)を補償対象にし、家財は必要に応じて対象にします。
なお、賃貸では建物は貸主側が契約するため、家財のみを補償対象に設定しましょう。
建物と家財、それぞれで補償の対象となるもの
一般的には、図2のように、建物に定着していて動かせないものが「建物」、建物の中で動かせる生活用品が「家財」と分類されています。
ここからは、「建物」と「家財」それぞれで補償される項目について、具体的に見ていきましょう。
図2 建物、家財で補償される項目の例
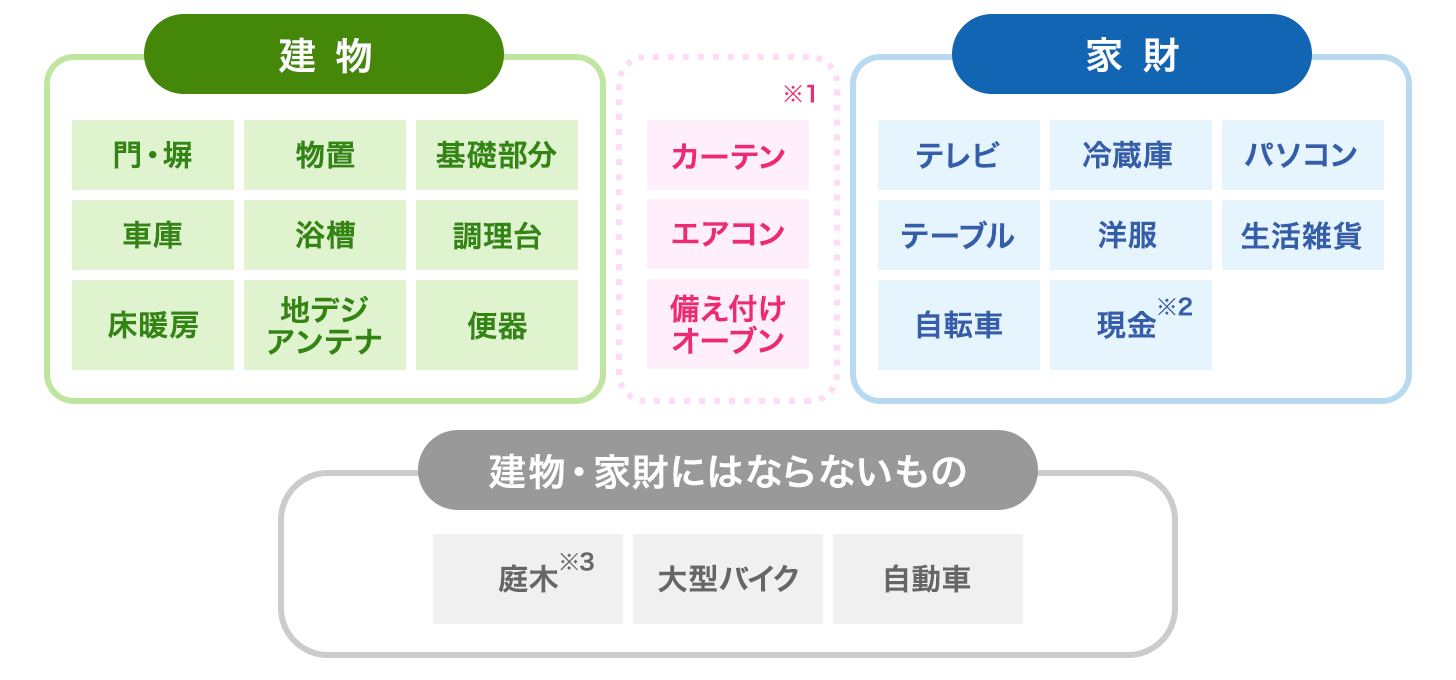
- 1:保険会社によって建物、家財の分類が異なる
- 2:焼失は補償対象外、盗難は補償対象
- 3:保険会社によっては補償の対象
なお、商品によって建物と家財の分類や、補償の可否が異なるため、詳しい補償項目を知りたい場合は、保険会社に確認してください。
建物を対象にすると、門や塀・車庫なども補償される
建物を補償の対象にした場合、住居である建物に加え、一般的に次のものも対象となります。
- 門・塀
- 車庫、物置
- 調理台、浴槽
- 床暖房、便器 など
カーテンやエアコンなどは、設置状況や加入する火災保険によって、建物・家財のいずれの補償対象になるかが異なります。土地は原則として補償の対象外です。
火災保険の商品ごとに詳しい補償の対象は異なるため、加入前に補償対象の範囲をよく確認してください。
家財を対象にすると、家具や家電なども補償される
家財を補償の対象にした場合、一般的に、次のような建物内の日常生活で使うものが補償されます。
- 家具(テーブル)
- 家電(テレビ、冷蔵庫、パソコン)
- 衣類・身の回り品(洋服、生活雑貨) など
建物のみを補償対象としていた場合、家具や家電などの損害は補償を受けられません。
自動車や営業用什器、現金は家財で補償されるの?
家財を補償の対象にした場合でも、以下は原則として対象外になるか、家財とは別で補償対象にするための手続きが必要です。
自動車
火災保険の商品によって異なりますが、原則として家財の補償の対象外です(自動二輪車、大型バイク含む)。一方で、原付(原動機付自転車)は、家財の補償対象に含まれることが多いです。
現金・貴金属など
現金は盗難を除き、原則として家財の補償対象外です。
1個・1組が30万円を超える貴重品や美術品(貴金属や宝石、書画や彫刻物)などは、契約時に「明記物件」として別途申告することで補償の対象にできます。
営業用の什器・備品
店舗兼住宅では、店舗部分でテーブルや椅子などの什器・備品を使うことがあります。これら営業用の什器や備品は、生活用の家財の補償対象にはなりません。
補償対象にする場合は、家財を補償の対象にしたうえで、特約の追加など別途の手続きが必要です。
以上のことを踏まえて補償の対象を決めたうえで、商品ごとの保険料を比較してみるとよいでしょう。
火災保険の記事一覧
火災保険の選び方
- 火災保険の選び方
- 火災保険の補償対象とは?建物と家財の補償範囲を解説
- 建物の構造級別を判別する
- 火災保険の補償範囲を選ぶ
- 建物の保険金額を決める
- 家財の保険金額を決める
- 火災保険の保険期間は長期がお得?
- 地震保険をセットするか決める
火災保険を学ぶ
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 補償の対象は「建物」と「家財」の2つ
- 建物と家財、それぞれで補償の対象となるもの