更新日:2026年10月1日
火災保険の解約返戻金とは?計算方法と解約時の注意点を解説
火災保険は契約期間の途中でも解約できます。長期一括払や年払で保険料を支払っている場合は、残りの保険期間に応じて解約返戻金を受け取れることがあります。
この記事では、火災保険の解約返戻金の計算方法や、解約するときの注意点について解説します。

- この記事の要点
-
- 火災保険は契約期間の途中でも解約できる
- 解約した場合、残りの保険期間に応じて解約返戻金を受け取れることがある
- 残りの保険期間が1カ月未満、保険料が月払の場合、解約返戻金は原則ない
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
火災保険は契約の途中でも解約できる
火災保険は、契約期間中であっても解約できます。
たとえば、引っ越しや自宅の売却、ほかの保険への乗り換えなどにより、加入中の火災保険が不要になった場合は、契約期間の途中でも解約が可能です。
図1 火災保険の解約と解約返戻金のイメージ
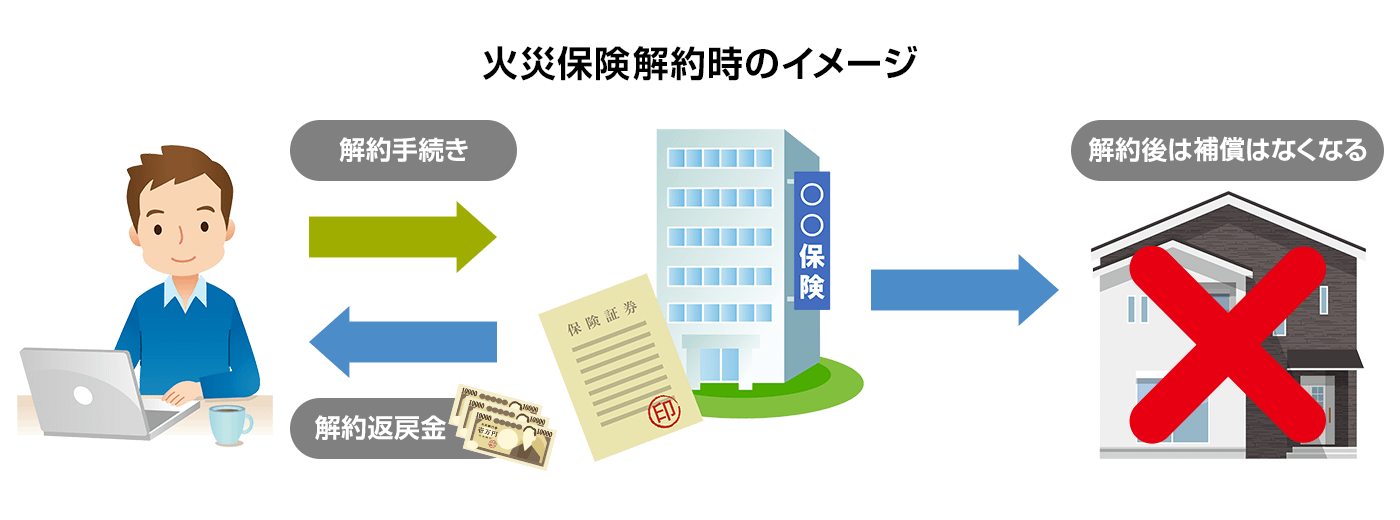
また、契約期間の途中で解約した場合は、解約返戻金を受け取れることがありますが、解約後は補償がなくなる点に注意が必要です。
火災保険の解約返戻金とは、未経過の期間分の保険料のこと
火災保険には、契約期間の途中で解約した場合に、未経過の保険期間分(残りの保険期間分)の保険料が払い戻される仕組みがあります。このときに払い戻されるお金を、解約返戻金といいます。
一般的に、解約返戻金を受け取れるのは、長期一括払(数年分の保険料をまとめて支払う方法)や年払で保険料を支払った場合です。
解約返戻金を受け取れないケース
解約返戻金を受け取れるかどうかは、支払方法や残りの保険期間などによって異なります。次のような場合は、原則として解約返戻金を受け取れません。
- 残りの保険期間が1カ月未満の場合
- 月払で保険料を支払っている場合
- 解約返戻金のない保険商品
長期一括払や年払では、解約返戻金を計算する際に、1カ月未満の日数は原則として計算に含まれません。
そのため、保険期間の終了まで1カ月に満たない場合や、月払で保険料を支払っている場合は、一般的に解約返戻金を受け取れません。
また、解約返戻金を設けていない商品の場合は、契約期間の途中で解約しても、未経過の保険期間分の保険料は返金されません。
加入する際は、解約返戻金の有無も確認しておくとよいでしょう。
なお、火災保険を解約すると、セットで加入している地震保険も解約となります。地震保険でも、契約内容や残りの保険期間に応じて解約返戻金を受け取れる場合があります。
解約返戻金の計算方法
年払で保険料を支払っている場合は、その年に支払った保険料のうち、未経過の保険期間分に相当する金額が解約返戻金となります。
長期一括払では、一括払保険料に未経過料率をかけて計算します。未経過料率とは、解約返戻金を計算する際に一括払保険料にかける係数のことです。
たとえば、5年契約の火災保険に加入し、長期一括払で保険料20万円を支払ったうえで、加入から2年後に解約したとします。
このときの未経過料率が55%の場合、解約返戻金は11万円(20万円×55%)となります。
なお、未経過料率は保険会社や契約内容、経過年数などによって異なります。解約返戻金の正確な金額を知りたい場合は、保険会社または代理店に確認してみてください。
一部解約でも解約返戻金を受け取れることがある
保険金額の減額や特約の削除、建物・家財のうちいずれかを補償対象から外すなど、補償範囲を狭める変更は、一部解約として扱われます。火災保険にセットで加入している地震保険のみを解約する場合も、一部解約となります。
いずれの場合も、一部解約した補償内容に応じて解約返戻金を受け取れることがあります。
火災保険を解約するときの注意点
火災保険を契約期間の途中で解約するときは、次の2点に注意が必要です。
- 火災保険の解約に関する注意点
-
- 補償のない期間を作らない
- 新しい契約の補償内容を確認する
補償のない期間を作らない
火災保険を乗り換える場合は、新しい火災保険の補償が開始されたことを確認してから、加入中の火災保険を解約しましょう。
先に加入中の火災保険を解約してしまうと、補償のない期間(無保険期間)が生じることがあります。この期間中に災害などで建物・家財に損害が発生した場合は、補償を受けられません。
新しい契約の補償内容を確認する
火災保険を乗り換える際は、新しく加入する火災保険の補償内容をよく確認することが大切です。
ただし、補償範囲や補償が適用される条件の違いなどを、一人で理解することが難しい場合もあるでしょう。
「現在の契約と比べて補償に不足はないか」「自宅に必要な補償は何か」など迷った場合は、カカクコム・インシュアランスまでお問い合わせください。
\カカクコム・インシュアランス相談窓口/
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
- 火災保険の必要性
- 分譲マンションの火災保険
- 賃貸住宅の火災保険
- 住宅ローン対応の火災保険
- 住宅金融支援機構の火災保険
- 火災保険の割引制度
- 火災保険の解約返戻金とは?計算方法と解約時の注意点を解説
- 火災保険の個人賠償責任特約とは
- 火災保険の免責とは
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 火災保険は契約の途中でも解約できる
- 火災保険の解約返戻金とは、未経過の期間分の保険料のこと
- 解約返戻金の計算方法
- 火災保険を解約するときの注意点