更新日:2026年10月8日
雷による被害は火災保険で補償される?補償の条件も解説
落雷による建物・家財の被害は一般的に、火災保険で補償されます。屋根・カーポートなどの損害は建物、落雷の過電流で壊れた家電などは家財の補償対象です。
この記事では、落雷による損害が補償される場合と、補償されないケースについて解説します。

- この記事の要点
-
- 落雷による建物・家財の被害は、火災保険で補償される
- 落雷は、多くの火災保険で、基本の補償に含まれている
- 補償されるのは、屋根などの建物と家電などの家財の被害
- 建物・家財以外の損害や、落雷以外が原因の損害は補償されない
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
落雷による建物・家財の被害は、火災保険で補償される
落雷が原因で建物・家財が壊れた場合、その損害は一般的に火災保険で補償されます。
多くの火災保険では、火災だけでなく落雷による損害も基本の補償に含まれており、2024年度には落雷による保険金の支払いが53,241件(※)ありました。ただし、補償される範囲は商品によって異なるため、事前に確認しておくことが大切です。
また、火災保険では、契約時に建物・家財のいずれか、または両方を補償の対象に設定します。家具・家電の損害にも備えたい場合は、建物に加えて家財も補償対象にしておきましょう。
ここからは、建物と家財について、落雷で補償される損害の具体例を見てみましょう。
- 出典:2025年度(2024年度統計)火災保険・地震保険の概況(損害保険料率算出機構)
屋根やカーポートの損害は、建物の補償対象
落雷で屋根に穴が開く、外壁が壊れる、落雷による火災で建物が焼けるなどの損害を受けた場合は、建物を保険の対象にしていると補償を受けられます。
また、近くの建物への落雷で起きた火災が自宅へ燃え移った場合も、建物の補償の対象になります。
なお、戸建てでは、門や塀、カーポート(簡易車庫)、雨どいのほか、エアコンの室外機・給湯器なども「建物」の補償範囲に含まれます。
分譲マンションでは、「建物」として補償を受けられるのは部屋の内側にあたる専有部分で、屋根や外壁などの共用部分は管理組合が契約している火災保険で補償されます。
落雷の過電流で壊れた家電は、家財の補償対象
雷サージといって、近くの電柱・電線への落雷によって、過大な電流が屋内へ流れ込むことで、家電が壊れるケースもあります。
この場合は、家財を保険の対象に設定していると、テレビ・パソコンなどの電子機器の損害に対して、補償を受けられます。
補償されるのは機器そのものの損害で、落雷でデータやソフトウェアが消失したとしても、補償されません。
落雷でも火災保険で補償されない場合
落雷で被害を受けた場合でも、以下のようなケースでは補償を受けられないことがあります。
- 補償されない主なケース
-
- 家財を補償対象にしていない場合の家電・家具の損害
- 落雷によるケガ
- 自宅への落雷による火災で、隣家に生じた損害
- 経年劣化による、家電や屋根・外壁の損壊
- 免責金額以下の損害
- 保険金の請求期限を過ぎた損害
家財を補償対象にしていない場合の家電・家具の損害
以下の図1にあるように、建物のみを保険の対象にしている場合は、落雷で家電などが壊れても保険金を受け取れません。
図1 建物・家財で補償される項目の一例
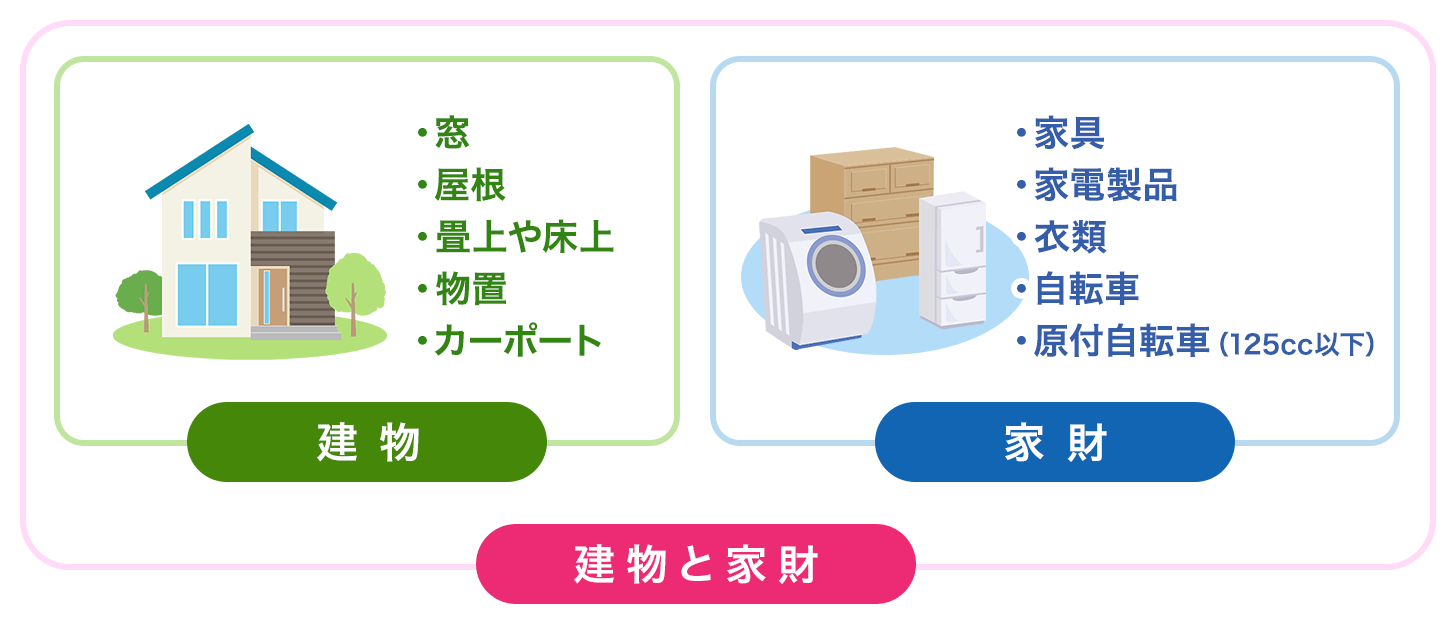
家電などの家財の被害に備えたい場合は、家財も補償の対象に設定しておくと安心です。
落雷によるケガ
火災保険は建物・家財の損害を補償するため、落雷でケガをしたとしても、火災保険では補償されません。
落雷によるケガは、医療保険や傷害保険などで保障を受けられます。
自宅への落雷による火災で、隣家に生じた損害
自宅への落雷で起きた火災が隣家へ燃え移っても、自身の火災保険では、隣家の損害は原則として補償されません。
補償されるのは、補償対象として契約している建物・家財に限られます。そのため、隣家の損害は、一般的に隣家が契約している火災保険で補償を受けます。
ただし、「類焼損害補償特約」がある場合は、隣家の火災保険では補い切れない損害が補償されることがあります。
なお、「失火責任法」によって、重大な過失がない限り、出火元は原則として隣家への損害賠償責任を負いません。
経年劣化による、家電や屋根・外壁の損壊
落雷のあとに家電の故障や、屋根・外壁などの損傷が見つかったとしても、原因が長年の使用による経年劣化である場合、落雷による損害ではないため、補償を受けられません。
免責金額以下の損害
火災保険では契約時に、「免責金額」といって加入者が自己負担する金額を設定することがあります。
免責金額を設定した場合、落雷によって建物・家財などが被害を受けたとしても、損害額が免責金額を超えなければ自己負担となるため、補償されません。
保険金の請求期限を過ぎた損害
落雷による損害の保険金請求には期限があり、原則として3年を過ぎると、保険金を請求できません。
なお、請求期限の起算日は保険会社によって異なる場合があります。
落雷による被害を確認した際は、請求期限にかかわらず、できるだけ早く保険会社へ連絡しましょう。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
自然災害の保険
- 火災保険の風災・ひょう災・雪災
- 火災保険の水災
- 台風による災害の保険
- 雷による被害は火災保険で補償される?補償の条件も解説
- 噴火による被害の保険
- 津波による災害の保険
- 土砂崩れによる被害の保険
- 雪による被害の保険
- 液状化被害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 落雷による建物・家財の被害は、火災保険で補償される
- 落雷でも火災保険で補償されない場合