更新日:2026年10月8日
住宅ローン契約時に火災保険は必須?加入条件となる補償内容を解説
住宅ローンを組む際は、原則として火災保険への加入が必須です。ただし、金融機関が定める一定の条件を満たしていれば、加入する火災保険は自身で選べます。
この記事では、金融機関が求める条件や、質権設定の仕組みについて解説します。

- この記事の要点
-
- 住宅ローンを組むときは、原則として火災保険への加入が必須
- 金融機関の定める条件を満たせば、加入する火災保険は自身で選べる
- 質権を設定すると、損害時の保険金は優先的に金融機関が受け取る
- 金融機関が定める補償内容の条件は、補償の対象・保険金額・保険期間
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
住宅ローンを組むときは、火災保険への加入が必要
住宅ローンを組むときは、多くの金融機関が、所定の条件を満たす火災保険への加入を求めています。そのため、火災保険に加入しない場合や、加入する火災保険が条件を満たしていない場合は、原則として住宅ローンを借りられません。
たとえば、全国の金融機関が扱う住宅ローンの「フラット35」では、ローンの返済が終わるまで、火災保険に加入することを条件としています。このほか、補償の対象や保険金額についても条件が定められています。
建物が被害を受けても、住宅ローンの返済は残る
住宅ローンの契約は、建物の被害によってなくなることはありません。建物を元どおりに直すまでのあいだも、毎月の返済は続きます。
このとき、火災保険に加入していなければ、住宅ローンの返済に加えて、修理や建て直しの費用も自身で負担することになります。
そのため、多くの金融機関は、住宅ローンの契約時に火災保険への加入を条件としています。
質権を設定すると、金融機関が保険金を優先的に受け取る
住宅ローンの契約時に加入する火災保険では、建物が損害を受けたときの保険金を、金融機関が優先的に受け取る権利を設定する場合があります。
この権利を「質権」といい、質権を設定することを「質権設定」といいます。質権設定を求めるかどうかは金融機関によって異なり、近年は質権設定を求めない金融機関もあります。
質権を設定した場合の契約者と金融機関、保険会社の関係は図1のとおりです。
図1 火災保険の質権設定のイメージ
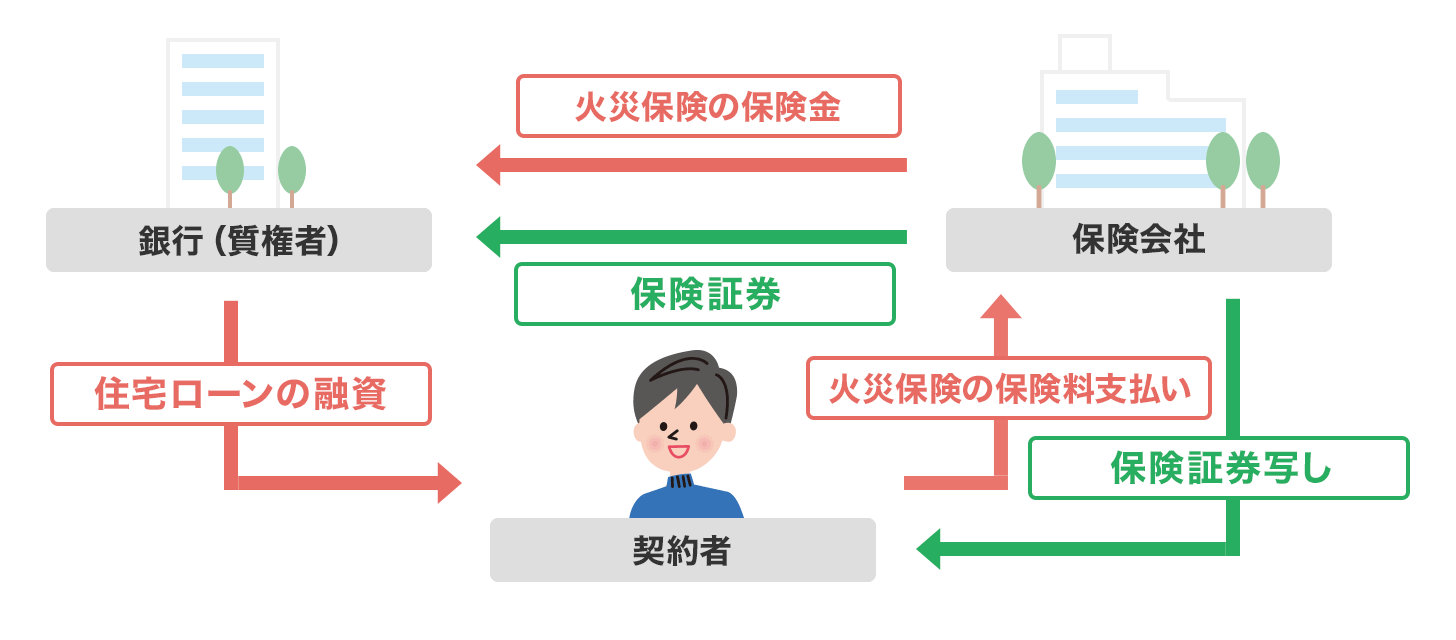
保険金のうち、金融機関が受け取るのは、残っている住宅ローンの金額までです。
なお、質権を設定した場合は、火災保険を解約するときや契約内容を変更する際に、金融機関の同意が必要になることがあります。また、住宅ローンを完済したあとは、質権を外す手続きを行います。
質権設定が必要かどうかは、住宅ローンを申し込む際に金融機関へ確認してください。
金融機関の条件を満たせば、加入する火災保険を自身で選べる
住宅ローンを借りるとき、金融機関が指定した火災保険に加入する必要はありません。保険会社と商品は自身で選べます。
ただし、補償内容は、金融機関が定める条件を満たす必要があります。
住宅ローンの条件を満たす火災保険の補償内容
金融機関が定める火災保険の加入条件は、主に補償の対象、保険金額、保険期間の3つです。
条件の詳細は金融機関によって異なるため、契約前によく確認しましょう。
- 住宅ローンの条件を満たす火災保険のポイント
-
- 建物を補償の対象に設定する
- 保険金額は、家を建て直す費用を基準に設定する
- 住宅ローンの返済終了まで、継続的に火災保険に加入する
建物を補償の対象に設定する
火災保険では、保険をかけるものを補償の対象として決めます。金融機関が条件とするのは、一般的に建物の補償です。
たとえば「フラット35」という住宅ローンでは、建物を補償対象に設定することが、条件となっています。
一方で、家財は住宅ローンの条件に含まれないことが多く、対象にするかは契約者が決められます。
ただし、火災などの災害で家具・家電を失うと購入費用がかかるため、建物に加えて、家財も補償の対象にしておくとよいでしょう。
保険金額は、家を建て直す費用を基準に設定する
保険金額は、金融機関が示す条件を満たしたうえで、建物の評価額(同じ建物をもう一度建てるために必要な金額)を基準に設定します。
建物の評価額より低い金額で保険金額を設定すると、損害が発生した際に修理費や建て直し費用が不足する場合があります。
反対に、評価額より高く設定しても、保険金は損害額までしか支払われないため、保険料が割高になります。
住宅ローンの返済終了まで、継続的に火災保険に加入する
多くの金融機関では、住宅ローンの返済が終わるまで、火災保険に加入し続けることを条件としています。
ただし、現在、新たに契約する火災保険は、保険期間を最長5年までしか設定できません。そのため、保険期間の満了に伴って契約を更新するか、別の火災保険に新規加入して、住宅ローンの返済終了まで継続的に火災保険に加入する必要があります。
契約の更新は、保険会社によっては自動で行われる場合や、更新後の保険期間を1年や5年などから選べる場合があります。自動で更新されない場合は、満期日までに更新の手続きが必要です。
なお、質権を設定している場合は、更新後に保険証券を金融機関へ提出し、質権を設定し直すことがあります。
金融機関が定める条件を踏まえたうえで、火災保険の補償内容や保険料を比較してみるとよいでしょう。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
- 火災保険の必要性
- 分譲マンションの火災保険
- 賃貸住宅の火災保険
- 住宅ローン契約時に火災保険は必須?加入条件となる補償内容を解説
- 住宅金融支援機構の火災保険
- 火災保険の割引制度
- 火災保険の解約返戻金
- 火災保険の個人賠償責任特約とは
- 火災保険の免責とは
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 住宅ローンを組むときは、火災保険への加入が必要
- 住宅ローンの条件を満たす火災保険の補償内容