更新日:2026年10月15日
水災(水害)とは? 火災保険で補償される水災と補償されないケースを解説
水災(水害)とは、洪水や高潮、大雨による土砂崩れなどで生じる損害のことで、火災保険に水災補償を付けている場合に、水災による損害が補償されます。
この記事では、水災補償の適用条件や補償対象、補償されないケースを解説します。

- この記事の要点
-
- 水災(水害)とは、洪水や高潮、大雨などによって生じる損害のこと
- 火災保険では、水災補償を付けている場合に水災(水害)が補償される
- 水災(水害)は、条件を満たした場合に、建物・家財の補償を受けられる
- 地震による津波・土砂崩れの損害は、水災補償ではなく地震保険の補償対象
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
水災(水害)とは?
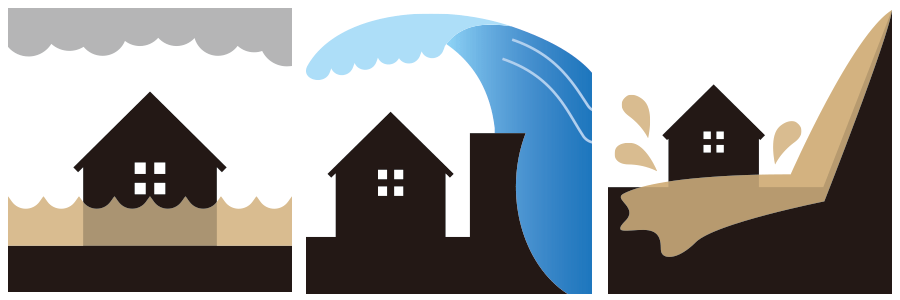
水災(水害)とは、洪水や内水氾濫、高潮、大雨による土砂崩れや落石、融雪洪水によって生じる損害のことです。
水災で想定される主な被害には、次のようなケースがあります。
表1 水災で想定される被害の例
| 災害 | 被害例 |
|---|---|
| 洪水 |
|
| 高潮 |
|
| 土砂崩れ |
|
このうち内水氾濫は、大雨や集中豪雨で下水道・水路の排水能力を超える雨が降り、雨水が地面へあふれることで起こります。そのため、川から離れた場所であっても、排水が追いつかずに建物が浸水することがあります。
高潮は、台風や発達した低気圧で海水面が上昇し、防波堤などを越えた海水が陸地へ流れ込む現象です。そのため、海沿いや河口付近の低い土地では、建物が浸水する場合もあります。
火災保険の水災補償とは
火災保険で、水災(水害)による損害を補償するのが「水災補償」です。
水災補償は、火災保険の商品によって、基本の補償に含まれる場合と、特約として追加できる場合があります。
アメダスが観測した1976年~2024年の降水量データによると、極端な大雨の年間発生回数は増加傾向(※)にあります。特に、観測開始当初の10年(1976年~1985年)と最近の10年(2015年~2024年)を比較すると、より強い雨が降る頻度も高まっています(※)。
そのため、国土交通省の「ハザードマップ」で洪水や高潮、土砂崩れなど、自宅周辺の水災リスクを確認したうえで、水災補償を検討するとよいでしょう。
- 出典:日本の気候変動2025 ―大気と陸・海洋に関する観測・予測評価報告書―(文部科学省・気象庁)
水災補償の適用条件と補償対象
水災による被害は、火災保険に水災補償をつけている場合に補償の対象となりますが、補償を受けるには一定の条件を満たす必要があります。
ここからは、水災補償の適用条件や補償対象の範囲を詳しく見てみましょう。
水災補償の適用条件
水災補償を受けるには、一般的に次のいずれかの条件を満たす必要があります。
- 再調達価額の30%以上の損害
- 床上浸水
- 地盤面から45cmを超える浸水
再調達価額とは、同等の建物を再建または再購入するために必要な費用のことです。地盤面とは、建物の周りの地面の高さを指します。
浸水を伴わない土砂崩れなどでも、損害額が再調達価額の30%以上である場合は、補償の対象となります。
水災補償の対象となる建物・家財
火災保険では、補償対象を「建物」「家財」「建物と家財」から選びます。
「建物」のみを補償対象にした場合、家具や家電などの家財は補償されません。家財の損害にも備えたい場合は、「家財」も補償対象に設定する必要があります。
「建物」と「家財」の補償範囲に含まれる主なものは、次のとおりです。
- 建物に含まれるものの例
-
- 一戸建てやマンションの専有部分などの建物本体
- 扉・窓などの建具、畳・床
- 建物に取り付けた電気・ガス・冷暖房・通信設備
- 門・塀・垣
- 物置・車庫
- 庭木、物干し、敷石などの屋外設備
- 家財に含まれるものの例
-
- 家具、家電、衣類
- 自転車、総排気量125cc以下の原動機付自転車
- 高額な貴金属・宝石・美術品など
持ち家で所有しているエアコンなど、建物に取り付けた設備は、建物として扱われます。一方で、賃貸住宅で入居者が購入して取り付けたエアコンなどは、家財として扱われます。
物置・車庫などの付属建物は、延床面積が66㎡未満の場合にかぎり、建物に含まれます。火災保険によっては、延床面積が66㎡以上の付属建物も補償対象として設定できる場合があります。
また、1個または1組の価額が30万円を超える貴金属や宝石、書画や骨董品などは、「明記物件」として契約時に申告することで補償を受けられます。
補償される範囲や条件は商品によって異なるため、加入前によく確認することが大切です。
水災補償が適用されない場合
水災補償で保険金を受け取れない主な場合は、次のとおりです。
- 水災補償の対象外となる主なケース
-
- 地震による津波、土砂崩れによる損害
- 水濡れ、漏水による損害
- 風、雹(ひょう)、雪による損害
- 損害額が免責金額以下の場合
- 保険金を期限内に請求しなかった場合
なお、自動車は建物にも家財にも含まれず、水災補償の対象外です。自動車の損害は、一般的に自動車保険の車両保険で補償されます。
地震による津波、土砂崩れによる損害
洪水や高潮、大雨による土砂崩れなどで生じた損害は、水災補償の対象です。一方で、地震による津波や土砂崩れで生じた損害は、水災補償では補償されません。
地震が原因の津波や土砂崩れによる建物・家財の損害は、地震保険をセットしている場合、地震保険の補償対象です。
水濡れ、漏水による損害
水濡れとは、給排水設備の事故やマンションの上階からの漏水など、建物内の水が原因で濡れる損害のことです。
洪水など建物の外から流れ込んだ水の被害ではないため、水災補償の対象外となります。水濡れによる損害には、一般的に火災保険の「水濡れ補償」が適用されます。
風、雹(ひょう)、雪による損害
風・ひょう・雪が直接の原因となる損害は、水災補償では補償されません。一般的に、火災保険の「風災・雹災(ひょうさい)・雪災」の補償対象となります。
たとえば、強風で屋根や外壁が壊れ、そこから雨が吹き込んで家財がぬれた場合は、一般的に「風災」で補償を受けられます。
損害額が免責金額以下の場合
免責金額(契約者が自己負担する金額)を設定している場合、水災による損害額が免責金額以下であれば、全額自己負担となり、補償を受けられません。
免責金額を超えた場合は、一般的には損害額から免責金額を差し引いた金額が支払われます。
免責金額の有無や金額、保険金の計算方法は商品によって異なるため、事前によく確認しましょう。
保険金を期限内に請求しなかった場合
保険金の請求期限は原則3年と定められています。
そのため、水災による損害が発生した場合でも、3年以内に保険金を請求しなければ補償を受けられません。
なお、請求期限の起算日は保険会社によって異なる場合があるため、損害を確認した時点で、期限にかかわらず早めに保険会社へ連絡してください。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
自然災害の保険
- 火災保険の風災・ひょう災・雪災
- 水災(水害)とは? 火災保険で補償される水災と補償されないケースを解説
- 台風による災害の保険
- 雷による被害の保険
- 噴火による被害の保険
- 津波による災害の保険
- 土砂崩れによる被害の保険
- 雪による被害の保険
- 液状化被害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 水災(水害)とは?
- 火災保険の水災補償とは
- 水災補償の適用条件と補償対象
- 水災補償が適用されない場合