更新日:2026年10月15日
噴火の損害は、火災保険と地震保険どちらで補償される?補償範囲も解説
噴火による被害は、火災保険ではなく地震保険で補償され、支払われる保険金は「全損」「大半損」「小半損」「一部損」の損害区分を基に算出されます。
この記事では、噴火が補償されるケースと、補償対象外となる場合について解説します。

- この記事の要点
-
- 噴火による被害は火災保険では補償されず、地震保険の補償対象となる
- 支払われる保険金は「全損」「大半損」「小半損」「一部損」の損害区分を基に算出される
- 損害が「一部損」に満たない場合などは、補償されない
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
噴火による損害は、火災保険ではなく地震保険で補償される
噴火によって生じた建物・家財の損害は、火災保険ではなく地震保険で補償されます。
たとえ建物が火災によって焼失した場合でも、その原因が噴火であれば地震保険の補償対象となります。
具体的には、噴火によって建物や家財が「火災」「損壊」「埋没」「流失」の損害を受けた場合に補償されます。
ただし、地震保険は単独では契約できず、必ず火災保険にセットする必要があります。
また、地震保険の保険金額は、火災保険の保険金額の30%以上50%以下で設定する必要があり、上限は建物が5,000万円、家財が1,000万円です。
地震保険で支払われる保険金額は、損害の区分に応じて決まる
損害の大きさは、「全損」「大半損」「小半損」「一部損」の4つに区分されます。
判定された区分によって、以下の表1のように支払われる保険金額が決まります。
表1 損害の区分と支払われる保険金額
| 損害の区分 | 支払われる保険金額 |
|---|---|
| 全損 | 地震保険の保険金額の100% |
| 大半損 | 地震保険の保険金額の60% |
| 小半損 | 地震保険の保険金額の30% |
| 一部損 | 地震保険の保険金額の5% |
被害が広範囲に及ぶ場合、公的な支援を受けられる
地震保険とは別に、噴火などの自然災害による被害が一定の規模に及んだ場合は、「被災者生活再建支援法」に基づく公的な支援を受けられます。
支援を受けられるのは、住宅が全壊した世帯や、半壊して住むことが難しい世帯、災害の危険が続いて長期間住めなくなった世帯などです。
なお、支援金は、被害の程度と世帯人数、再建の方法(建築・購入、補修、賃貸)を踏まえて算出され、支給されます。
地震保険で補償されるのは、噴火で損害を受けた建物・家財
噴火による損害で地震保険の補償対象となるのは、住まいとして使っている建物や、建物内にある家財です。
建物については、溶岩流や火砕流で建物が焼失した場合や、噴石で屋根や外壁などが壊れた場合、噴出物で建物が埋まった場合や、土石流で流された場合などが補償の対象です。
このほか、火山灰が屋根などに積もり、その重みで屋根や建物が壊れた場合も補償の対象です。
図2 建物・家財で補償される項目の一例
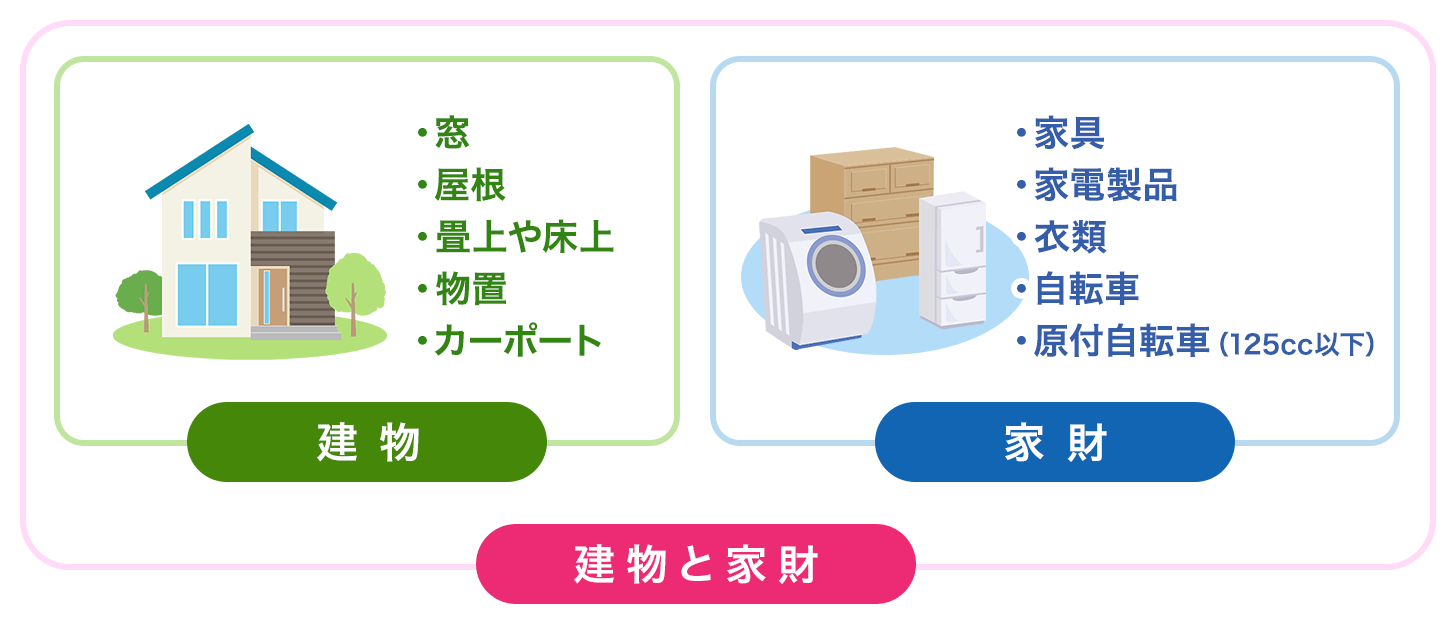
家財については、家具や家電、衣類などが、溶岩流や火砕流で焼損した場合や、噴石や火山灰によって損壊した場合などに補償を受けられます。
なお、建物の損害は「建物」を補償対象としている場合、家財の損害は「家財」を補償対象としている場合に補償されます。
噴火の被害でも、地震保険で補償されない場合
噴火が原因でも、すべての損害が地震保険で補償されるわけではありません。
一般的に、以下に当てはまる場合は、補償の対象外となります。
- 補償されない主な場合
-
- 「一部損」に満たない損害
- 家財を対象にしていない場合の家具・家電の損害
- 噴火発生日から一定期間を過ぎて発生した損害
「一部損」に満たない損害
地震保険の損害認定区分で最も軽い「一部損」に満たない損害は、補償を受けられません。
たとえば、火山灰などで建物・家具が汚れただけの場合や、清掃費用のみが発生した場合など、「一部損」と認められない軽微な損害に対しては、保険金は支払われません。
家財を対象にしていない場合の家具・家電の損害
地震保険で建物のみを対象にし、家財を補償対象に設定していない場合は、家具・家電が噴火で被害を受けても補償されません。
家具や家電など、家財の損害にも備えたい場合は、建物に加えて家財も保険の対象に含める必要があります。
噴火発生日から一定期間を過ぎて発生した損害
噴火が起きた日の翌日から10日を過ぎて生じた損害は、補償の対象外です。
なお、噴火の混乱や避難による空き家化などで生じた家財の盗難・紛失は、経過日数にかかわらず補償されません。
地震保険の補償対象は契約内容によって異なるため、現在の契約で地震保険に加入しているか、また、建物・家財のいずれを対象にしているかを確認してください。
契約内容を確認したうえで、地震保険を検討している場合は、セットで加入する火災保険の補償内容も含めて、商品を比較してみるとよいでしょう。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
自然災害の保険
- 火災保険の風災・ひょう災・雪災
- 火災保険の水災
- 台風による災害の保険
- 雷による被害の保険
- 噴火の損害は、火災保険と地震保険どちらで補償される?補償範囲も解説
- 津波による災害の保険
- 土砂崩れによる被害の保険
- 雪による被害の保険
- 液状化被害の保険
火災保険 関連特集・記事
- 噴火による損害は、火災保険ではなく地震保険で補償される
- 地震保険で補償されるのは、噴火で損害を受けた建物・家財
- 噴火の被害でも、地震保険で補償されない場合