更新日:2026年10月1日
火災保険で土砂崩れは補償される?補償されないケースも解説
土砂崩れ・がけ崩れによる建物・家財の被害は、火災保険の水災補償または地震保険で補償されます。
この記事では、それぞれの保険で補償される条件、補償されない場合などについて詳しく解説します。

- この記事の要点
-
- 土砂崩れ・がけ崩れの被害は、原因によって火災保険の水災補償または地震保険で補償される
- 大雨や台風が原因の土砂災害は、水災補償をつけている場合に補償される
- 地震や噴火が原因の土砂災害は、火災保険に地震保険をセットしている場合に補償される
- 建物や家財以外の損害、免責金額や支払基準を満たさない場合は補償されない
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
土砂崩れ・がけ崩れは、火災保険または地震保険で補償される
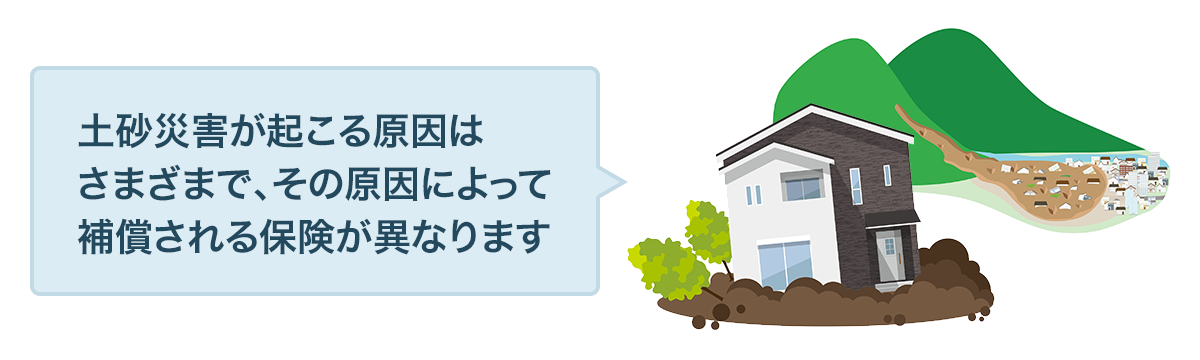
土砂崩れ・がけ崩れなどの土砂災害による建物・家財の被害は、原因によって火災保険の水災補償または地震保険で補償されます。
大雨や台風、洪水などによって起きた土砂災害は、火災保険の水災補償の対象、地震や噴火、これらによる津波が原因の土砂災害は地震保険の補償対象となります。
なお、土砂災害は毎年、全国各地で発生しています。令和7年には、37都道県で578件(※1)の土砂災害が発生しました。
近年は記録的な大雨や高温などの異常気象も発生しているため、自宅周辺の土砂災害リスクを「ハザードマップ」(国土交通省)で確認し、水災補償や地震保険への加入を検討するとよいでしょう。
- 1 出典:令和7年の土砂災害発生件数を公表 ~令和7年は多様な現象の影響による土砂災害が発生~(国土交通省)
大雨や台風による土砂崩れ・がけ崩れは、火災保険の「水災補償」の対象
大雨や台風などで発生した土砂崩れ・がけ崩れによる損害は、一般的に火災保険の水災補償の対象となります。
水災補償は任意で追加できる補償のため、土砂災害に備えたい場合は、水災補償をつけておくとよいでしょう。
建物だけでなく、家具・家電などの家財が損害を受けた場合も、水災補償で補償されます。ただし、家財の補償を受けるためには、建物だけでなく家財も補償の対象として設定しておく必要があります。
補償を受けるための条件がある
水災補償で土砂災害の補償を受けるためには、商品ごとに定められた支払条件を満たさなければなりません。
一般的には、以下のいずれかに該当した場合に、保険金が支払われます。
- 補償されるための主な条件
-
- 建物・家財の損害額が再調達価額の30%以上である
- 床上浸水、または地盤面から45cmを超える浸水が発生している
再調達価額とは、損害を受けた建物・家財と同等のものを新たに建て直す、または購入するために必要な金額のことです。
商品によって支払条件は異なりますが、一般的に、土砂崩れによって建物が損壊した場合は、再調達価額の30%以上の損害があるかどうかが判断の目安になります。
また、床上浸水や地盤面から45cmを超える浸水が発生した場合は、損害額が30%に満たなくても保険金の支払対象となることがあります。
地震・噴火による土砂崩れ・がけ崩れは、「地震保険」の対象
地震や噴火が原因で起きた土砂災害による損害は、地震保険で補償されます。
地震保険は単独では加入できず、必ず火災保険とセットで加入します。地震保険で設定できる保険金額は、一般的に火災保険の保険金額の30%~50%の範囲内で、建物は5,000万円、家財は1,000万円が上限です。
また、地震保険も火災保険と同様に、建物と家財で補償が分かれています。家具や家電などの家財も補償を受けたい場合は、家財も補償の対象として設定する必要があります。
なお、地震保険は被災後の生活再建を目的とした保険であり、建物や家財を元どおりにするための費用をすべて補償するものではありません。
損害の程度によって、支払われる保険金額が決まる
地震保険では、建物・家財の損害の程度に応じて、「全損」「大半損」「小半損」「一部損」の4段階に区分され、以下の割合で保険金が支払われます。
表1 損害の程度と地震保険金の支払割合
| 損害の程度 | 支払われる保険金 |
|---|---|
| 全損 | 保険金額の100%(時価が限度) |
| 大半損 | 保険金額の60%(時価の60%が限度) |
| 小半損 | 保険金額の30%(時価の30%が限度) |
| 一部損 | 保険金額の5%(時価の5%が限度) |
たとえば、地震による土砂崩れで建物が損壊し、「全損」と認定された場合は保険金額の100%、「一部損」と認定された場合は保険金額の5%が支払われます。
土砂崩れ・がけ崩れでも補償されないケース
土砂災害が起きた場合でも、契約内容や条件によっては、火災保険や地震保険で補償を受けられないことがあります。
- 補償されない主なケース
-
- 火災保険に水災補償をつけていない場合
- 大雨・台風や地震などが原因ではない場合
- 建物や家財以外の損害
- 免責金額や支払基準を満たさない場合
- 地震・噴火から10日経過後の土砂災害、被害から3年を過ぎた請求
火災保険に水災補償をつけていない場合
大雨や台風によって発生した土砂災害でも、火災保険に水災補償をつけていない場合は、補償を受けられません。
大雨や地震などが原因ではない場合
大雨や台風、地震や噴火などが原因ではない土砂災害は、火災保険の水災補償や地震保険では補償されません。
たとえば、豪雨・洪水などの水災や地震が発生していない状況で、地盤の風化などによって崖が崩れた場合は、補償の対象外となります。
建物や家財以外の損害
火災保険と地震保険の補償対象は、建物と家財です。そのため、建物や家財に含まれないものが損害を受けても、火災保険や地震保険では補償されません。
たとえば、自動車は建物・家財に含まれないため、大雨や台風、地震や噴火などによる土砂災害で被害を受けても、補償の対象外です。
また、建物のみを補償対象としている場合、家具や家電などの家財が被害を受けても補償されません。住まいと家財の両方の損害に備えたい場合は、それぞれを補償対象として設定しておきましょう。
免責金額や支払基準を満たさない場合
土砂災害が起きても、次のような場合は火災保険の水災補償、地震保険では保険金は支払われません。
- 火災保険の免責金額に満たない場合
- 水災補償の支払条件を満たさない場合
- 地震保険の「一部損」に満たない場合
免責金額とは、契約者が自己負担する金額のことです。土砂災害による損害額が免責金額以下の場合は、補償を受けられません。
水災補償では、再調達価額の30%以上の損害がある場合や、床上浸水または地盤面から45cmを超える浸水がある場合など、所定の支払条件を満たす必要があります。商品によって詳細は異なりますが、これらの条件を満たさない場合は、補償の対象外となります。
また、地震保険では、損害の程度に応じて「全損」「大半損」「小半損」「一部損」の4段階に区分され、区分に応じた保険金が支払われます。そのため、損害の程度が「一部損」に満たない場合は保険金は支払われません。
地震・噴火から10日経過後の土砂災害、被害から3年を過ぎた請求
地震や噴火などの発生日の翌日から起算して10日経過後に発生した土砂災害は、地震保険の補償の対象外となります。
また、保険金の請求期限は被害を受けた時点から3年と定められています。期限を過ぎると原則として保険金を請求できないため、被害に気づいたら早めに保険会社へ連絡しましょう。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
自然災害の保険
- 火災保険の風災・ひょう災・雪災
- 火災保険の水災
- 台風による災害の保険
- 雷による被害の保険
- 噴火による被害の保険
- 津波による災害の保険
- 火災保険で土砂崩れは補償される?補償されないケースも解説
- 雪による被害の保険
- 液状化被害の保険
火災保険 関連特集・記事
- 土砂崩れ・がけ崩れは、火災保険または地震保険で補償される
- 大雨や台風による土砂崩れ・がけ崩れは、火災保険の「水災補償」の対象
- 地震・噴火による土砂崩れ・がけ崩れは、「地震保険」の対象
- 土砂崩れ・がけ崩れでも補償されないケース