更新日:2026年10月8日
台風の被害は火災保険で補償されるの?補償されるケースと注意点を解説
台風によって建物などが被害を受けた場合、火災保険で補償されます。被害の内容によって、補償を受けられる項目が「風災」「水災」「落雷」にわかれます。
この記事では、台風による被害が補償されるケースと、補償されないケースを解説します。

- この記事の要点
-
- 台風による被害は、火災保険の補償対象となる
- 被害の原因によって風災・水災・落雷のいずれかで補償される
- 補償内容や損害の原因によっては、補償されないことがある
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
台風による建物や家財の被害は、火災保険で補償される
火災保険では、火災による損害だけでなく、台風による建物や家財の損害も補償されます。
補償されるのはたとえば、台風で屋根や外壁が壊れた場合や、家具・家電などの家財が壊れた場合などです。
また、火災保険では、契約するときに補償の対象を設定します。
家具・家電の補償も受けたい場合は、建物に加えて家財も補償の対象に設定しておきましょう。
台風の被害は、原因によって風災・水災・落雷で補償される
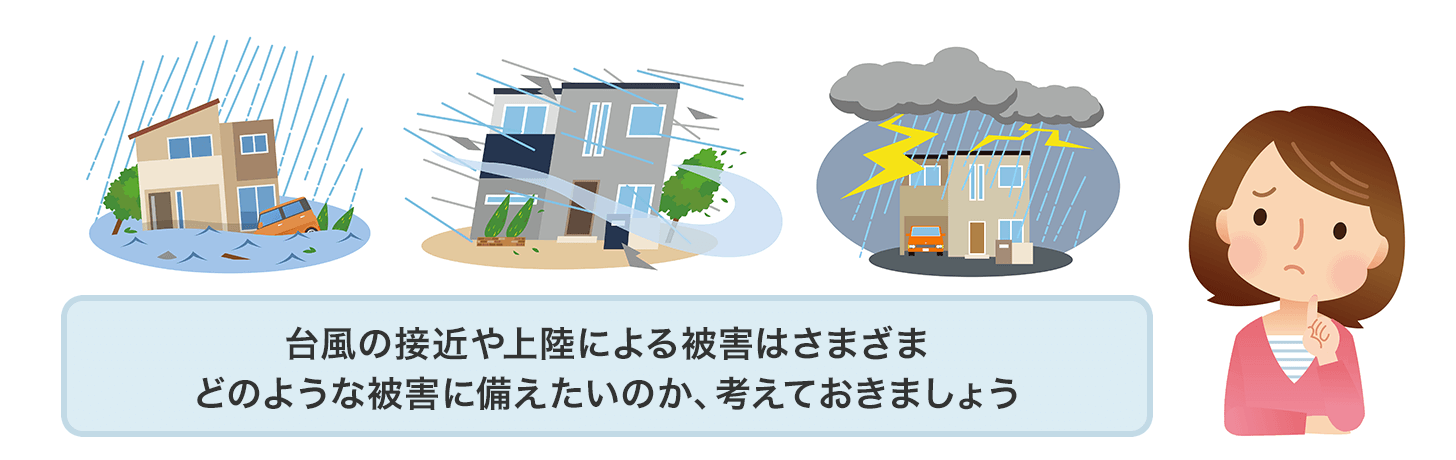
台風の被害のうち、強風による損害は「風災」、大雨による洪水や土砂崩れ、高潮による損害は「水災」、落雷による損害は「落雷」で補償されます。
具体的な被害例と補償項目は、表1のとおりです。
表1 台風の被害例と補償項目
| 被害の例 | 補償項目 |
|---|---|
| 屋根瓦の飛散 | 風災 |
| 強風で窓が壊れ、吹き込んだ雨で家具・家電が使えなくなった | 風災 |
| 床上浸水で家具が使えなくなった | 水災 |
| 土砂崩れで外壁が壊れた | 水災 |
| 落雷で家電が壊れた | 落雷 |
ただし、補償される範囲や保険金を受け取れる条件は、被害の原因や火災保険の商品によって異なるため、補償内容をよく確認してください。
強風で壊れた屋根や外壁、窓は「風災」で補償される
台風の強風で屋根が飛んだ場合や、強風で飛ばされた物が当たって外壁や窓ガラスが壊れた場合などは、「風災」で補償されます。
強風で屋根や外壁・窓などが損壊して雨が吹き込み、家具や家電が濡れて使用できなくなった場合も、「風災」の補償対象です。
カーポート(簡易車庫)や門、塀、雨どいなど、建物に付いている設備も一般的に、「風災」で補償されます。
ただし、補償される範囲は火災保険の商品によって異なるため、補償内容を確認することが大切です。
大雨による建物や家財の損害は、「水災」で補償される
大雨による洪水や、強風・気圧の低下による高潮で、建物や家財が浸水した場合は「水災」で補償されます。
台風による大雨で土砂崩れが起き、被害を受けた場合も「水災」の補償対象です。
「水災」の補償は一般的に、火災保険の基本補償には含まれておらず、追加でつける必要があります。
また、追加している場合でも、次のいずれかに該当することが補償される条件となります。
- 「水災」で保険金が支払われる条件
-
- 再調達価額の30%以上の損害
- 床上浸水、または地盤面から45cmを超える浸水
再調達価額は同等のものを再建・再購入するための費用のことで、地盤面は建物が地面と接している位置の平均の高さのことです。
なお、土砂崩れのように浸水を伴わない被害は、損害が再調達価額の30%以上であれば補償対象となります。
雷が落ちて壊れた建物や家電は、「落雷」で補償される
台風のときに発生した落雷で建物や家財が壊れた場合は、「落雷」で補償されます。
建物では、雷が直撃して屋根や外壁、カーポートが壊れた場合などの損害が補償の対象です。
家財も補償の対象に設定している場合は、テレビやエアコン、パソコンなどの家電の損壊も補償を受けられます。
台風による損害でも補償されないケース
台風によって被害を受けた場合でも、補償内容や損害の原因によっては、補償を受けられないケースがあります。
- 補償されない主なケース
-
- 「水災」の補償をつけていない場合
- 家財を補償対象にしていない場合の家具・家電の損害
- 損害の原因が経年劣化・不注意の場合
- 損害額が免責金額に満たない場合
- 保険金の請求期限を過ぎた損害
「水災」の補償をつけていない場合
「水災」の補償を追加していない場合、洪水や高潮、土砂崩れによる損害は補償されません。
近年は火災保険の保険金の支払いが増えており、その主な原因が台風による請求です(※)。台風では、浸水や土砂崩れの被害も起こりうるため、「水災」の補償をつけておくと安心です。
- 出典:2025年度(2024年度統計)火災保険・地震保険の概況(損害保険料率算出機構)
家財を補償対象にしていない場合の家具・家電の損害
建物のみを補償の対象にしている場合、台風の影響で家具・家電が壊れても保険金は支払われません。
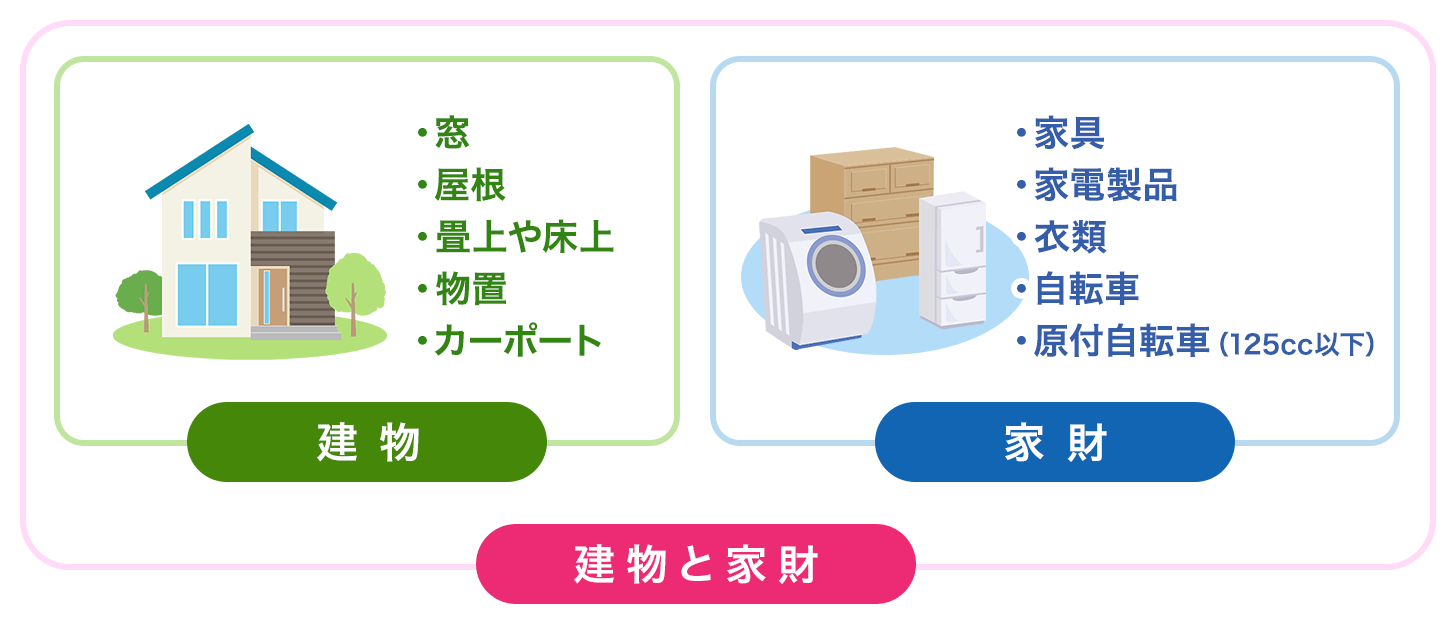
建物と家財に含まれるものの例は、図2のとおりです。
図2 建物・家財で補償される項目の一例
なお、自動車は一般的に家財に含まれないため、台風による車の損害は火災保険では補償されません。車の損害に備えたい場合は、自動車保険の車両保険をつけているか確認しておきましょう。
損害の原因が経年劣化・不注意の場合
たとえば、台風で屋根や外壁に損害が生じたとしても、直接的な原因が経年劣化の場合は、補償の対象になりません。
同じように、窓の閉め忘れなど契約者の不注意による損害も、台風が直接の原因ではないため、補償の対象外です。
損害額が免責金額に満たない場合
火災保険では、免責金額といって、損害のうち契約者が自己負担する金額を契約時に設定する場合があります。
そのため、損害額が免責金額より小さいときは自己負担になり、補償を受けられません。
保険金の請求期限を過ぎた損害
保険金の請求には期間があり、原則として3年間です。請求期限を過ぎてから請求しても、保険金は支払われません。
なお、請求期限の起算日は保険会社によって異なる場合があります。期限の詳細は事前に確認し、損害が発生した場合は、早めに保険会社へ連絡することが大切です。
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
自然災害の保険
- 火災保険の風災・ひょう災・雪災
- 火災保険の水災
- 台風の被害は火災保険で補償されるの?補償されるケースと注意点を解説
- 雷による被害の保険
- 噴火による被害の保険
- 津波による災害の保険
- 土砂崩れによる被害の保険
- 雪による被害の保険
- 液状化被害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- 台風による建物や家財の被害は、火災保険で補償される
- 台風の被害は、原因によって風災・水災・落雷で補償される
- 台風による損害でも補償されないケース