更新日:2026年10月15日
フラット35(住宅金融支援機構)の火災保険とは?補償内容の選び方を解説
フラット35で住宅ローンを組むときは、火災保険への加入が必須となります。金融機関が提示する補償内容の条件を満たすことで、加入する火災保険は契約者自身で選べます。
この記事では、金融機関が提示する火災保険の条件について、詳しく解説します。

- この記事の要点
-
- フラット35で住宅ローンを組むには、火災保険への加入が必須
- 金融機関の条件を満たす火災保険は、契約者自身で選べる
- 損害時の保険金は、住宅ローンの残高分まで金融機関が先に受け取る場合がある
- 火災保険は、住宅ローンの返済終了まで加入し続ける
-
この記事の監修者
-
株式会社カカクコム・インシュアランス
CFP®資格、1級ファイナンシャル・プランニング技能士、社会保険労務士森谷 智彦
目次
目次を開く
フラット35の契約には、火災保険の加入が必須
フラット35とは、民間金融機関と住宅金融支援機構(旧住宅金融公庫)が提携して提供する、最長35年の全期間固定金利の住宅ローンのことです。
フラット35で住宅ローンを組む場合は、金融機関が火災保険への加入を必須の条件としています。火災保険に加入しない場合は、フラット35を契約できません。
建物に損害が発生しても、住宅ローンの返済は続く
火災などで建物に被害を受けても、住宅ローンの返済はなくならず、修繕や再建の期間中も毎月の返済は続きます。
火災保険に入っていない場合は、住宅ローンの返済に加えて、修繕費用も自己負担になります。そのため、金融機関は、フラット35を契約する際に、火災保険の加入を条件にしています。
損害時の保険金を、金融機関が受け取る場合がある
フラット35を契約する際に加入する火災保険では、損害が発生した際に支払われる保険金を、金融機関が優先して受け取る権利「質権」を設定する(質権設定)ことがあります。
質権設定が必要かどうかは、金融機関によって異なります。質権設定をした場合の、契約者と金融機関、保険会社の関係は、以下の図1のとおりです。
図1 火災保険の質権設定のイメージ
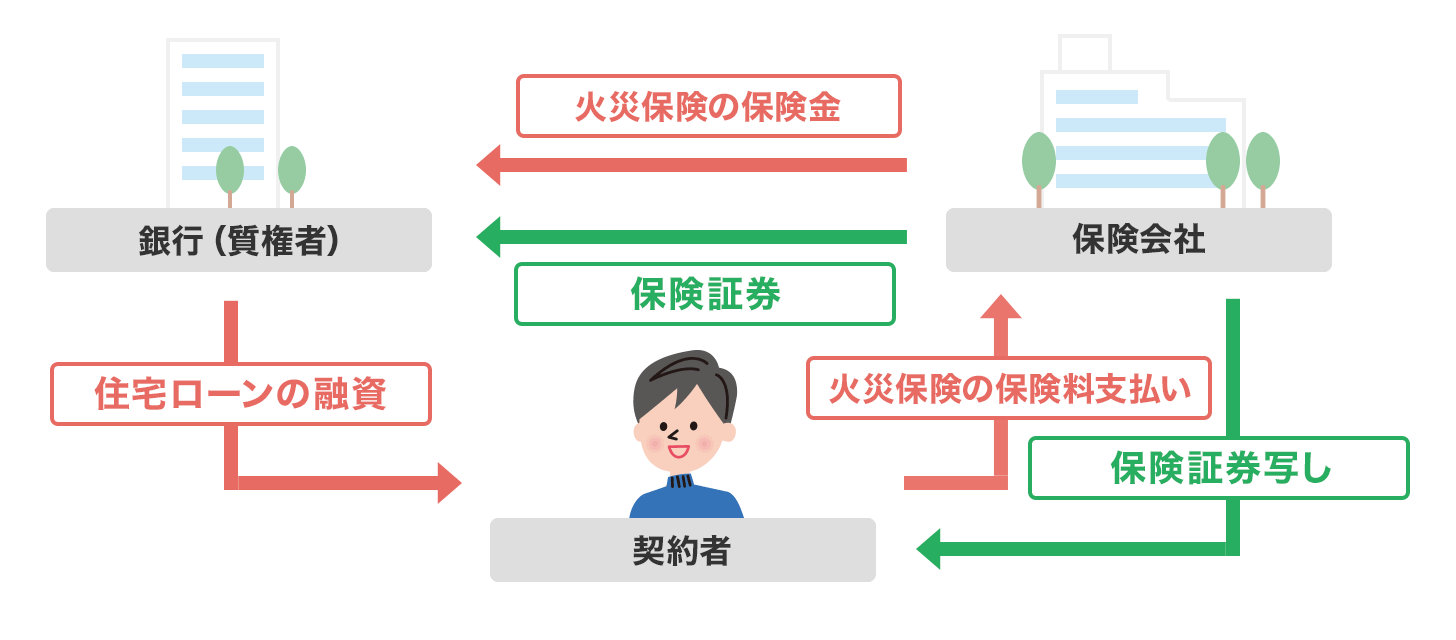
質権を設定したあと、金融機関が受け取れる保険金の上限は、残っている住宅ローンの金額までです。
また、解約や契約内容を変更する際は、金融機関の同意が必要なこともあります。
なお、近年は、質権設定を必要としない金融機関もあるため、質権設定が必要かどうか、事前に金融機関に確認しましょう。
加入する火災保険は、条件を満たせば契約者自身で選べる
加入する火災保険は、金融機関が指定した補償内容の条件を満たせば、契約者自身で選べます。
ただし、条件は金融機関によって異なる場合があるため、フラット35を申し込む際に、細かな条件は必ず確認してください。
フラット35の条件を満たす火災保険の補償内容
フラット35で住宅ローンを組むときは、補償対象、保険金額、保険期間の3つの補償内容について、金融機関が指定する条件を満たさなければなりません。
- フラット35の借入条件を満たす火災保険の補償内容
-
- 建物を補償対象に設定する
- 保険金額は、建物の評価額を基準に設定する
- 住宅ローンの返済終了まで、火災保険に加入し続ける
建物を補償対象に設定する
火災保険では、まず保険をかける補償対象を決めます。
フラット35を契約する場合、金融機関は、建物を補償対象にすることを条件としています。
家財は条件に含まれないため、任意で補償対象に設定します。自然災害などで家電・家具が被害に遭った場合、購入・修理費用がかかってしまうため、家財も補償対象にしておくと安心です。
同様に、地震保険の加入も必須の条件ではありませんが、地震による災害に備えて、加入することをおすすめします。
保険金額は、建物の評価額を基準に設定する
保険金額は、評価額を基準に設定します。評価額とは、同等の建物を新たに建てるために必要な金額のことです。
評価額より低く保険金額を設定すると、損害が起きたときに補償が不足する場合があります。反対に、保険金額を評価額より高く設定しても支払われる保険金は実際の損害額までのため、保険料負担だけが大きくなってしまいます。
住宅ローンの返済終了まで、火災保険に加入し続ける
フラット35を契約する場合、住宅ローンの返済が終わるまで火災保険に加入し続ける必要があります。
ただし、現在新規で加入できる火災保険の最長保険期間は5年のため、満期を迎えるごとに契約の更新や乗り換えを行い、住宅ローンの完済まで継続して火災保険に加入しなければなりません。
なお、更新した契約に質権を設定している場合は、新しい保険証券の提出や質権の再設定を金融機関から求められることがあります。
このように、フラット35を契約する際は、金融機関が示す条件を満たす火災保険に加入する必要があります。火災保険選びや補償内容に迷った場合は、カカクコム・インシュアランスまでご相談ください。
\カカクコム・インシュアランス相談窓口/
火災保険の記事一覧
火災保険の選び方
火災保険を学ぶ
- 火災保険の必要性
- 分譲マンションの火災保険
- 賃貸住宅の火災保険
- 住宅ローン対応の火災保険
- フラット35(住宅金融支援機構)の火災保険とは?補償内容の選び方を解説
- 火災保険の割引制度
- 火災保険の解約返戻金
- 火災保険の個人賠償責任特約とは
- 火災保険の免責とは
自然災害の保険
火災保険 関連特集・記事
この記事の関連コンテンツ
- フラット35の契約には、火災保険の加入が必須
- フラット35の条件を満たす火災保険の補償内容