更新日:2026年7月8日
【2025年(令和7年)】年末調整 保険料控除申告書の書き方と記入例
年末調整の書類の記入方法がわからず、困っていませんか?
この記事では、「2025年(令和7年)分 給与所得者の保険料控除申告書」の書き方を、記入例とともにわかりやすく解説します。そのほか、年末調整をするときの注意点、確定申告との違いも説明します。

- この記事の要点
-
- 年末調整とは、1年間に払うべき税金の金額を確定し精算する手続きのこと
- 申告書に記入する保険料控除は、生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除の4種類
- 申告書には、各機関から送付、電子データでダウンロードした控除証明書の内容を正しく記載する
- 年末調整が間に合わなかった場合や、申告漏れがある場合は、自身で確定申告を行う必要がある
-
この記事の監修者
-
CFP(R)資格/1級ファイナンシャル・プランニング技能士/ファイナンシャル・プランナー、青山学院大学非常勤講師
松浦 建二
1990年青山学院大学卒。大手住宅メーカーから外資系生命保険会社に転職。その後、コンサルティング会社設立に参加。 2002年からファイナンシャルプランナーとして主に個人のライフプラン、生命保険見直し、住宅購入サポート等の相談業務を行っている他、ファイナンシャルプランニングに関する講演や執筆等を行っている。
-
1990年青山学院大学卒。大手住宅メーカーから外資系生命保険会社に転職。その後、コンサルティング会社設立に参加。 2002年からファイナンシャルプランナーとして主に個人のライフプラン、生命保険見直し、住宅購入サポート等の相談業務を行っている他、ファイナンシャルプランニングに関する講演や執筆等を行っている。
「給与所得者の保険料控除申告書」の書き方
図1 「令和7年分 給与所得者の保険料控除申告書」見本
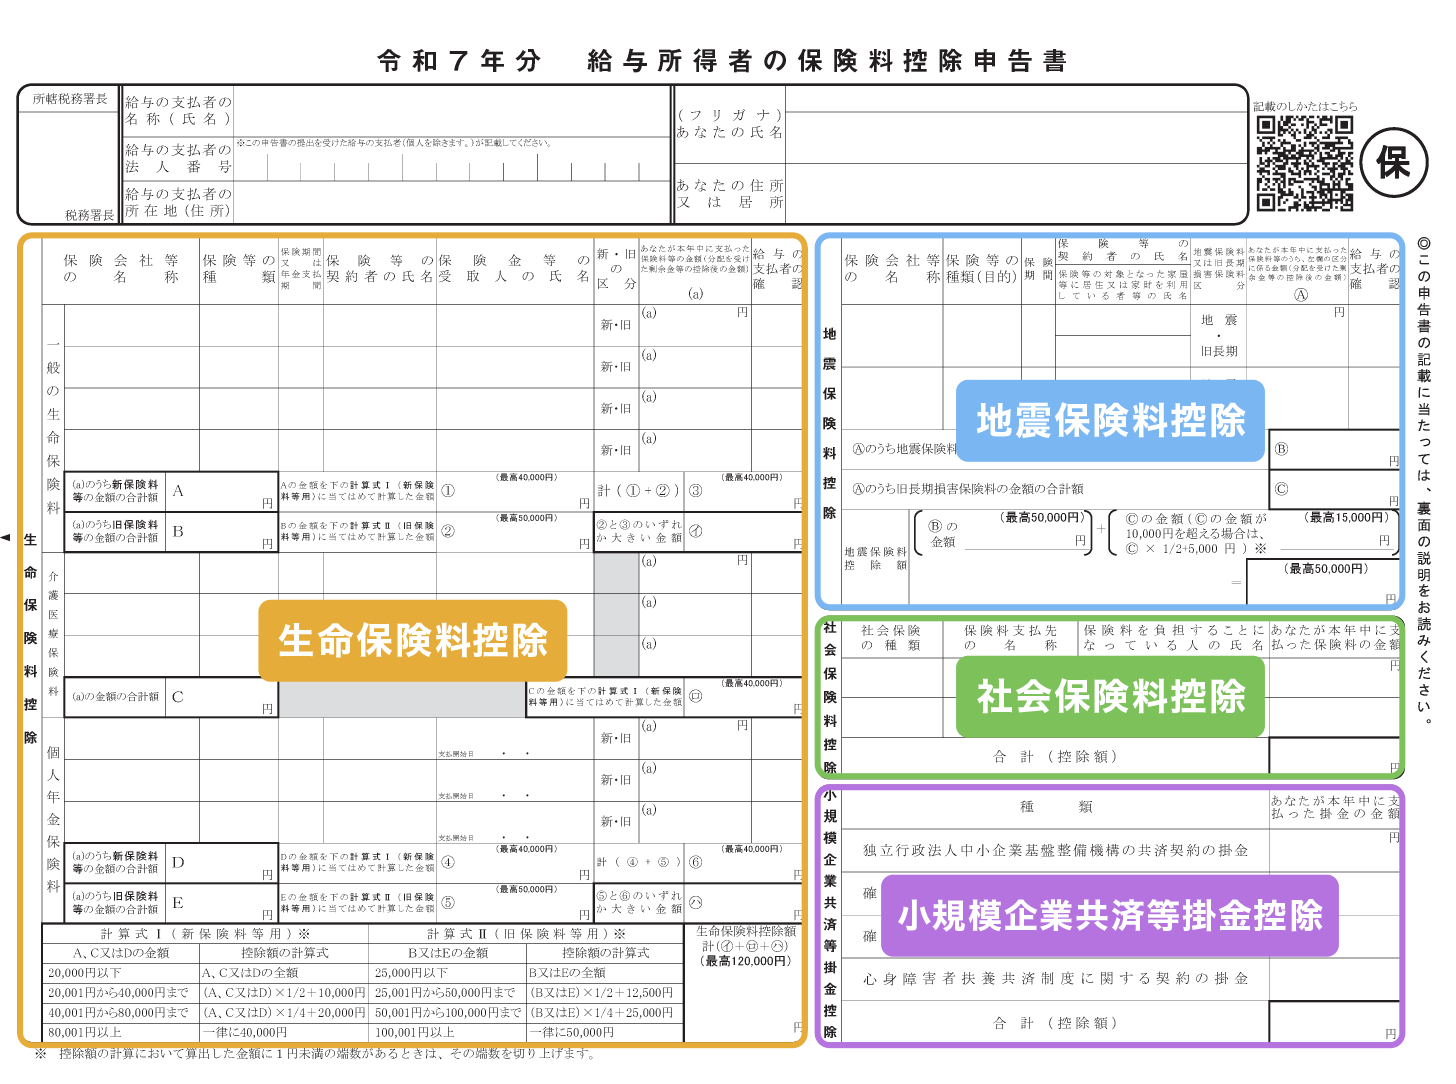
給与所得者の保険料控除申告書で記入する項目は、以下の4つです。
- 保険料控除申告書で記入する項目
-
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除はすべて、所得金額から一定額を差し引く所得控除の一種であり、税制上の優遇制度です。
1年間に支払った保険料や掛金のうち、生命保険料控除と地震保険料控除は保険料に応じた額、社会保険料控除は保険料の全額、小規模企業共済等掛金控除は掛金の全額が、所得から差し引かれます。
生命保険料控除、地震保険料控除、社会保険料控除は、配偶者や親族が契約者であっても、自身(申請者)が保険料を負担している場合、保険料控除申告書に記入する必要があります。
なお、記入する際は、加入している保険会社や機関から届いた各種控除証明書などを、手元に用意してください。
控除証明書が届いていない、紛失した場合は、保険会社や各機関に連絡などをして再発行の依頼を行ってください。
保険料控除申告書の提出時の注意点
保険料控除申告書を提出する際、控除を受ける保険料の控除証明書も必ず提出します。
提出方法は、控除証明書を保険料控除申告書に添付、もしくは電子的控除証明書(※)の電子データ送信です。
年末調整を電子化対応している勤務先の場合、保険会社の専用サイトなどからダウンロードした電子的控除証明書を、電子データとして提出可能です。
なお、生命保険および地震保険に関しては、勤務先の団体保険などで勤務先が保険料を把握している場合、証明書の添付は不要です。
- 保険会社などから電磁的方法によって交付された控除証明書
それでは、生命保険料控除から順番に記入方法を見ていきましょう。
「生命保険料控除」の書き方
生命保険料控除は、生命保険料や介護医療保険料、個人年金保険料を支払っている場合に適用されます。保険金などの受取人が本人、配偶者、そのほかの親族(6親等以内の血族と3親等以内の姻族)となっている契約のみ、控除の対象となります。
ここからは、生命保険料控除の具体的な書き方について説明します。
保険料を支払っている生命保険会社などから届く生命保険料控除証明書(以下、控除証明書)を、手元に準備します。
下記の図2の記入見本を見ながら、実施に、生命保険料控除欄に記入していきましょう。
図2 生命保険料控除の記入見本

生命保険料控除の記入方法
- ① 控除証明書に記載されている保険会社名(略称可)を記入
- ② 控除証明書に記載されている保険の種類を記入 例:終身、定期、がん、医療
- ③ 控除証明書に記載されている保険期間、または年金の支払期間を記入 例:終身、10年、20年
- ④ 控除証明書に記載されている契約者の氏名を記入
- ⑤ 控除証明書に記載されている保険金などの受取人氏名を記入
- 注意点
- ・控除証明書に記載がない場合は、保険証券などで確認
- ⑥ 控除証明書に記載されている「新制度」「旧制度」の区分を選択
- 注意点
- ・新制度は、契約日が平成24年(2012年)1月1日以降の保険、旧制度は、契約日が平成23年(2011年)12月31日以前の保険
- ⑦ 控除証明書に記載されている「12月末時点の申告予定額」を記入
- 注意点
- ・予定支払額、予定申告額などと記載されている場合もある
- ・控除証明書内に記載のある「証明額」は、保険会社が1月1日から控除証明書を発行するまでの期間に支払った保険料額
- ・誤って、証明額を記入しないよう注意
- ・年払いの場合、証明額の欄のみに記載されていることもある
- ⑧ 新保険料の「12月末時点の申告予定額」の合計額を記入
- ⑨ 旧保険料の「12月末時点の申告予定額」の合計額を記入
- ⑩ 新保険料の合計額を、計算式Iに当てはめて計算し、算出金額を記入
- 注意点
- ・算出した金額に1円未満の端数がある場合、端数を切り上げる
- ⑪ 旧保険料の合計額を、計算式IIに当てはめて計算し、算出金額を記入
- 注意点
- ・算出した金額に1円未満の端数がある場合、端数を切り上げる
- ⑫ ⑩と⑪の合計額を記入
- 注意点
- ・40,000円を超える場合は、40,000円と記入
- ⑬ ⑪と⑫のうち、大きい方の金額を記入
- ⑭ 「介護医療保険料控除」の金額を、一般の生命保険料控除(①~⑬)と同じように記入
- 注意点
- ・介護医療保険料には、新・旧区分はない
- ⑮ 「個人年金保険料控除」の金額を、一般の生命保険料控除(①~⑬)と同じように記入
- ⑯ 一般の生命保険料控除、介護医療保険料控除、個人年金保険料控除の合計額を記入
- 注意点
- ・合計額が120,000円を超える場合は、120,000円と記入
なお、下記の表3のように、生命保険料控除(一般の生命保険料、介護医療保険料、個人年金保険料)には控除限度額があります。そのため、限度額を超える契約の保険料を申告書に記載した場合でも、控除される額は限度額までです。
具体的には、旧制度で100,001円以上の契約が1つあった場合、旧制度のみで控除限度額に達するため、ほかの契約を申告する必要がなくなります。
表3 生命保険料控除額の限度額(所得税)
| 制度区分 | 保険の種類 | 年間払込保険料額 (申告額) |
控除限度額 | 控除限度額合計 |
|---|---|---|---|---|
| 新制度 (計算式Ⅰ) |
一般の生命保険料 介護医療保険料 個人年金保険料 |
各 80,001円以上 | 一律 40,000円 | 120,000円 |
| 旧制度 (計算式Ⅱ) |
一般の生命保険料 個人年金保険料 |
各 100,001円以上 | 一律 50,000円 | 100,000円 |
- 2027(令和9)年分までは、子育て支援の一環として、23歳未満の扶養親族がいる世帯の一般生命保険料控除が最大60,000円に引き上げられます。ただし、所得税の控除全体の上限12万円は変わりません。
- 出典:令和8年度 税制改正の概要(厚生労働省関係)(厚生労働省)
「地震保険料控除」の書き方
地震保険料控除は、火災保険とセットで地震保険に加入し、保険料や掛金を払っている場合に適用されます。
ただし、控除の対象は、自身や生計を一にする配偶者や親族が所有し、日常的に住んでいる建物および家財に対する保険料のみです。他人に提供している住宅や別荘でかかる地震保険料は、控除の対象外となります。
なお、2006年(平成18年)12月31日以前の長期損害保険契約などの保険料(旧長期損害保険料)や掛金を払っている場合も、一定の条件を満たす契約は、地震保険料控除の対象になります。
一定の条件とは、たとえば、満期返戻金があり保険期間または共済期間が10年以上などの場合です。
ここからは、地震保険料控除の具体的な書き方について説明します。
損害保険会社から届く地震保険料控除証明書(以下、控除証明書)を、手元に準備します。保険期間が1年契約の場合は、契約時に届く保険証券に同封されていることもあります。
下記の図4の記入見本を見ながら、実施に、地震保険料控除欄に記入していきましょう。
図4 地震保険料控除の記入見本
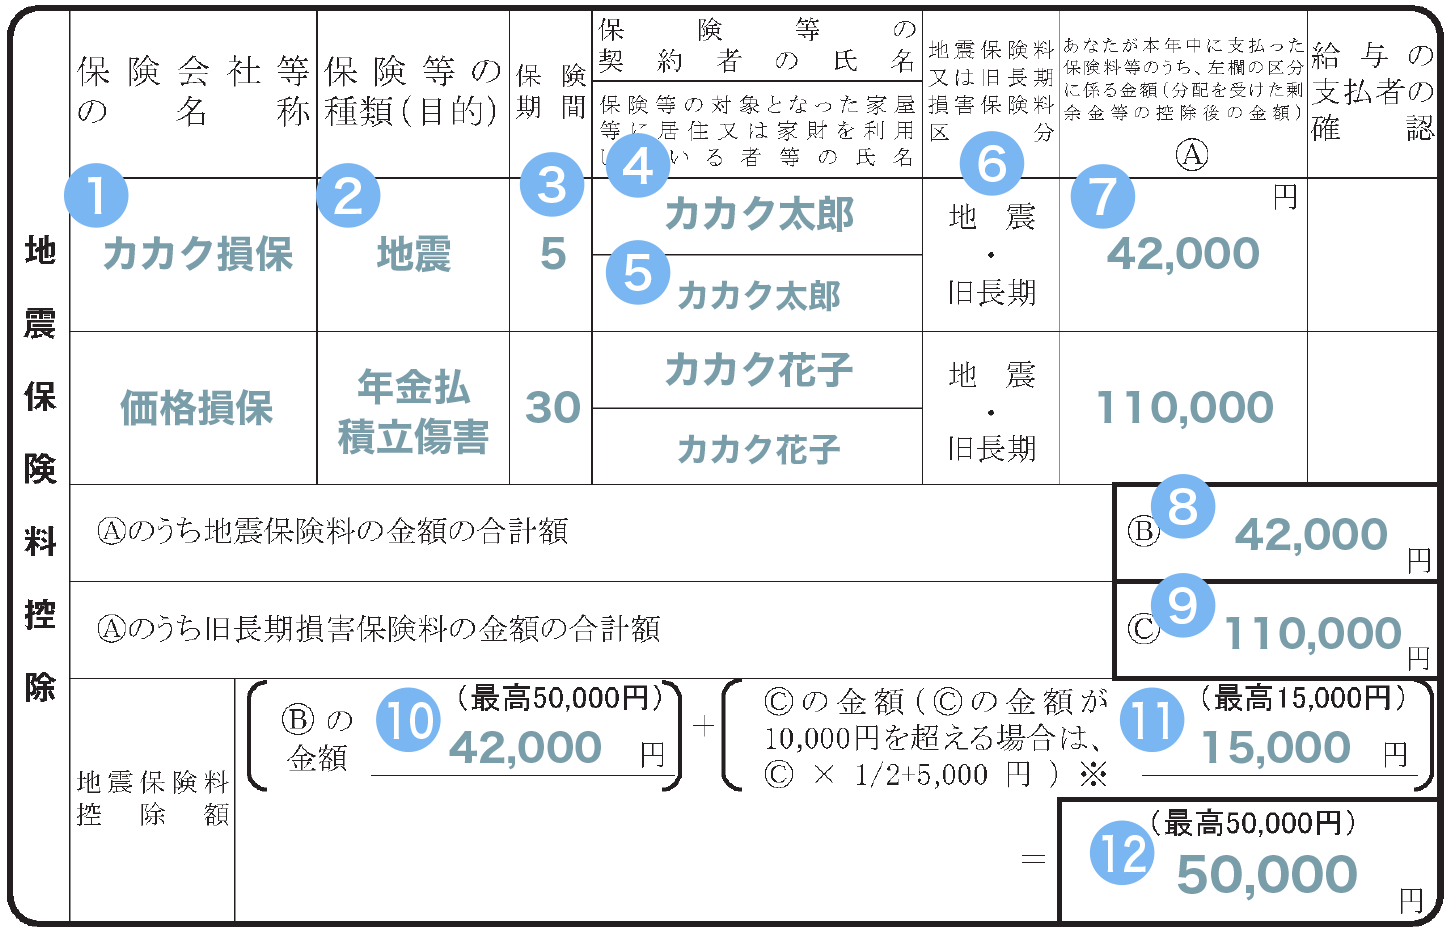
- 控除額の計算において算出した金額に1円未満の端数があるときは、その端数を切り上げます。
地震保険料控除の記入方法
- ① 控除証明書に記載されている保険会社名(略称可)を記入
- ② 控除証明書に記載されている保険の種類を記入 例:地震、年金払積立傷害
- 注意点
- ・1つの契約で、地震保険料と旧長期損害保険料の記載がある場合は、いずれか一方、一般的に控除額が大きくなる地震保険料の金額を記入
- ③ 控除証明書に記載されている保険期間を記入 例:1年、5年、10年
- ④ 控除証明書に記載されている契約者の氏名を記入
- ⑤ 保険の対象になっている建物や家財を利用している方の氏名を記入
- ⑥ 控除証明書に記載されている「地震保険料」と「旧長期損害保険料」の区分を選択
- ⑦ 控除証明書に記載されている金額を記入
- 注意点
- ・証明額ではなく、年末までの支払い予定額である「保険料の合計額」を記入
- ⑧ 地震保険料の「保険料の合計額」を記入
- ⑨ 旧長期損害保険料の「保険料の合計額」を記入
- ⑩ 地震保険料の「保険料の合計額」を記入
- 注意点
- ・50,000円を超える場合は、50,000円と記入
- ⑪ 旧長期損害保険料の「保険料の合計額」を記入
- 注意点
- ・10,000円を超える場合は、旧長期損害保険料の合計額×1/2+5,000円の金額を記入
- ・15,000円を超える場合は、15,000円と記入
- ⑫ ⑩と⑪の合計額を記入
- 注意点
- ・合計額が50,000円を超える場合は、50,000円と記入
「社会保険料控除」の書き方
社会保険料控除は、給与から差し引かれるもの以外に、自身で支払った社会保険料がある場合や、生計を一にする配偶者や親族の社会保険料を支払った場合に適用されます。
ここからは、社会保険料控除の具体的な書き方について説明します。
保険料を支払った機関から届く社会保険料控除証明書や保険料の領収証書、保険料納付証明書など(以下、控除証明書)を、手元に準備します。
下記の図5の記入見本を見ながら、実施に、社会保険料控除欄に記入していきましょう。
図5 社会保険料控除の記入見本
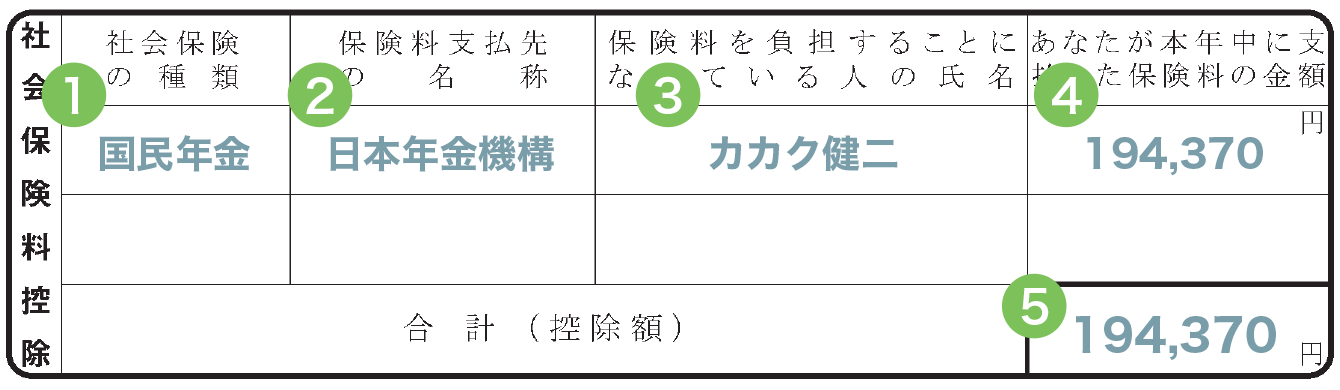
社会保険料控除の記入方法
- ① 控除証明書に記載されている社会保険の種類を記入 例:国民年金、国民年金基金、国民健康保険、健康保険、介護保険、厚生年金、後期高齢者医療保険
- ② 保険料を支払った機関名などを記入
- ③ 申請者の保険料の場合は申請者の氏名、同一生計の親族の保険料の場合は親族の氏名を記入
- ④ 控除証明書に記載されている「合計額」を記入
- 注意点
- ・支払い済み(納付済み)の額ではなく、1月から12月までの1年間で支払う予定の納付合計額を記入
- ・会社員以外の国民健康保険や、介護保険、後期高齢者医療保険料などは、控除証明書はない
- ・上記の場合、領収証書や保険料納付証明書などを確認し、1月から12月までの1年間の納付合計額を記入
- ⑤ 合計額を合算した金額を記入
「小規模企業共済等掛金控除」の書き方
小規模企業共済等掛金控除は、勤務先からの給与や賞与から差し引かれているもの以外で掛金を支払った場合に適用されます。
たとえば、独立行政法人中小企業基盤整備機構の共済契約の掛金です。そのほか、確定拠出年金法に規定する企業型年金加入者掛金(企業型確定拠出年金:企業型DC)や個人型年金加入者掛金(個人型確定拠出年金:iDeCo)、心身障害者扶養共済制度に関する契約の掛金などです。
ここからは、小規模企業共済等掛金控除の具体的な書き方について説明します。
各機関から届く小規模企業共済等掛金払込証明書(以下、控除証明書)を、手元に準備します。
下記の図6の記入見本を見ながら、実際に、小規模企業共済等掛金控除欄に記入していきましょう。
図6 小規模企業共済等掛金控除の記入見本
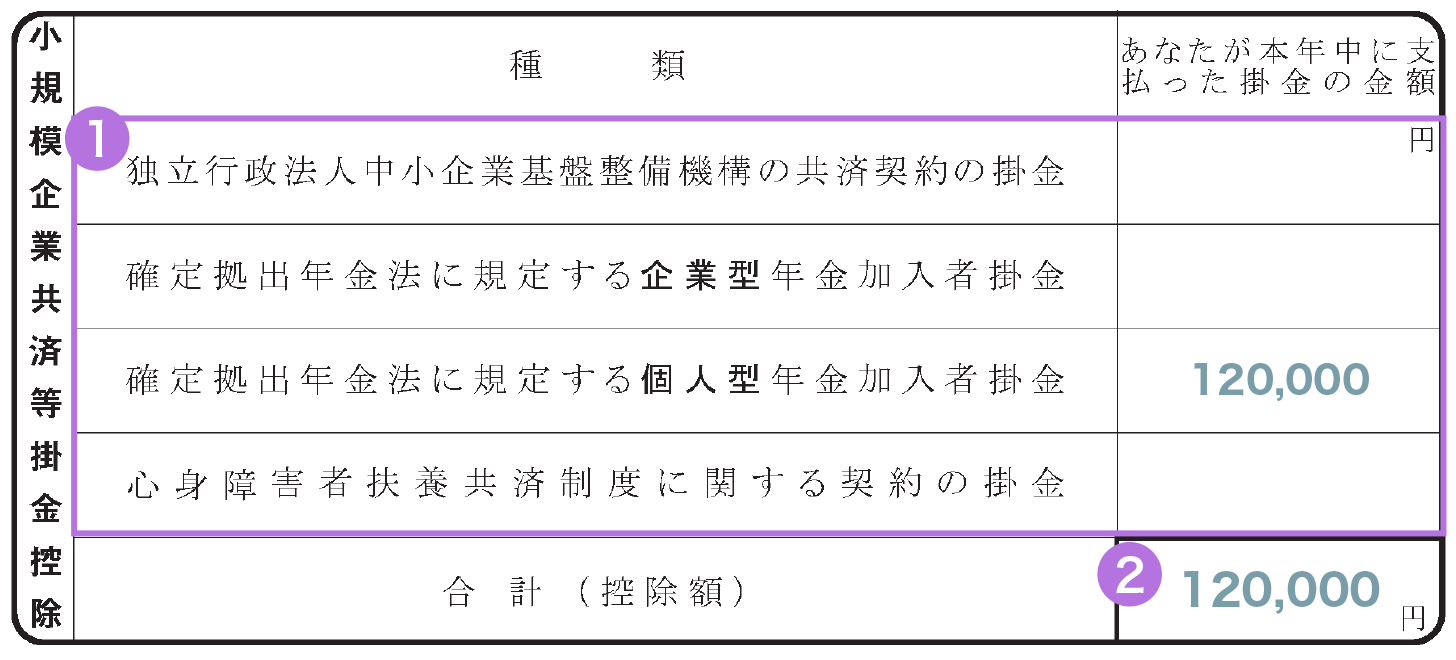
- 確定拠出年金法に規定する個人型年金加入者掛金(iDeCo)を支払った場合の記入見本
小規模企業共済等掛金控除の記入方法
- ① 掛け金を支払っている種類の欄に、控除証明書に記載されている金額を記入
- ② 支払っている掛金の合計額を記入
年末調整とは?
年末調整は、1年間に払うべき税金の額を確定させる重要な手続きで、具体的には、会社員や公務員の給与や賞与から源泉徴収した税額を、勤務先が年末にまとめて精算することを指します。
源泉徴収とは、勤務先が給与や賞与を支払う際に所得税を一定額差し引き、税務署に納める仕組みです。
年末調整から還付までの流れは、下記の図7のとおりです。
図7 年末調整から還付までの流れ
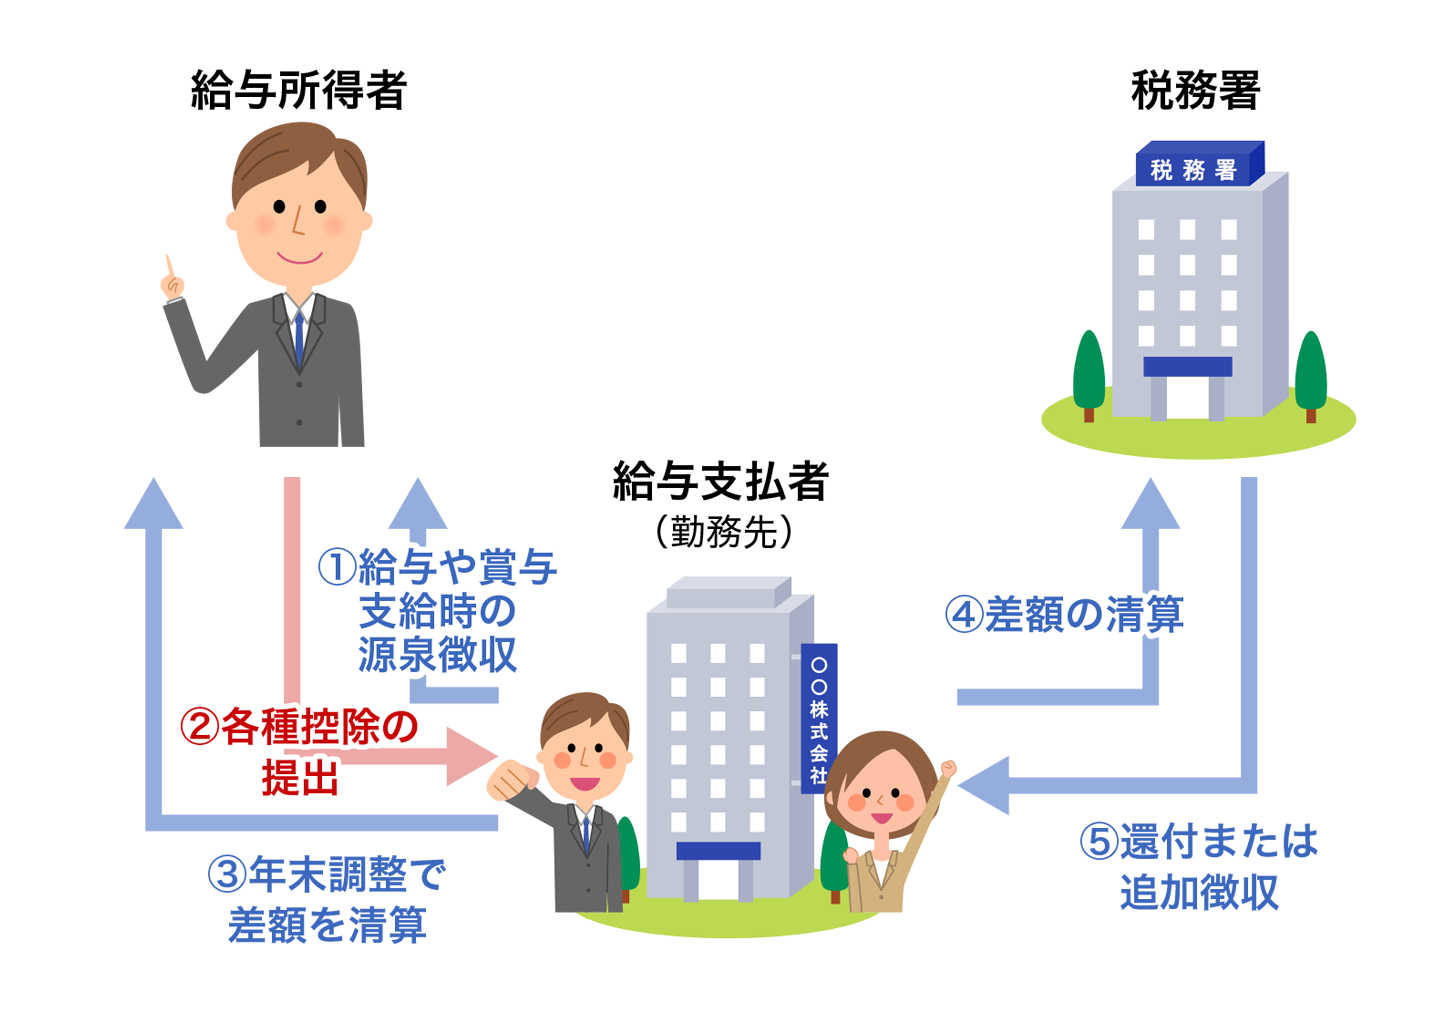
- ① 給与や賞与支給時の源泉徴収
- ・1月1日から12月31日までの所得額に基づいて税額を計算し、給与や賞与の支払い時に所得税を差し引く
- ② 各種控除の提出
- ・源泉徴収額(源泉徴収された税額)は仮の金額のため、年末調整で正しい税額を計算して精算
- ・生命保険料控除、地震保険料控除、社会保険料控除、配偶者や扶養親族の人数の増減など、税額に関わる情報を提出
- ③ 年末調整で差額を精算
- ・各種控除の提出内容を基に、確定した税額と源泉徴収額の差額を精算
- ・源泉徴収額が納めるべき所得税を上回っていた場合は還付され、下回っていた場合は追加で徴収される
- ④ 差額の精算
- ・勤務先が、確定した税額と源泉徴収額の差額を計算し、税務署に報告
- ⑤ 還付または追加徴収
- ・差額に基づいて、税務署が勤務先に還付または追加で徴収
年末調整で受けられる所得控除、受けられない所得控除
所得控除には、年末調整で控除を受けられるものと受けられないものがあり、下記の表8で、年末調整で受けられる所得控除を○、受けられない所得控除を×でまとめています。
表8 所得控除一覧
| 年末調整対応 | 書類の名称 | 控除の種類 | 所得税の 控除額 |
概要 | |
|---|---|---|---|---|---|
| ○ | 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 |
基礎控除 | 58万~95万円 | 本人の合計所得金額に応じて受けられる控除(所得制限あり) ※令和7年、8年は最大95万円まで引き上げ |
|
| ○ | 配偶者控除 | 13万~48万円 | 配偶者の合計所得金額が58万円以下で、 本人の合計所得金額が1,000万円以下の場合 |
||
| ○ | 配偶者特別控除 | 1万~38万円 | 配偶者の合計所得金額が58万円超133万円以下で、 本人の合計所得金額が1,000万円以下の場合 |
||
| ○ | 特定親族特別控除 | 3万~63万円 | 19歳以上23歳未満の親族の合計所得金額が、 58万円超123万円以下の場合 |
||
| ○ | 給与所得者の扶養控除等 (異動)申告書 |
扶養控除 | 一般の扶養控除 | 38万円 | 16歳以上の親族や、69歳未満の 親などの扶養親族がいる場合 |
| 特定扶養控除 | 63万円 | 19歳以上23歳未満の 親族(合計所得金額58万円以下)がいる場合 |
|||
| 老人扶養控除(同居) | 58万円 | 同居している70歳以上の 扶養老親がいる場合 |
|||
| 老人扶養控除(同居以外) | 48万円 | 同居していない70歳以上の 扶養老親がいる場合 |
|||
| ○ | 障害者控除 | 27万円 | 障害者を扶養する場合 | ||
| 40万円 | 特別障害者を扶養する場合 | ||||
| 75万円 | 同居特別障害者を 扶養する場合 |
||||
| ○ | 寡婦控除 | 27万円 | 本人が一定条件の 寡婦である場合 |
||
| ○ | ひとり親控除 | 35万円 | 本人が一定条件の ひとり親である場合 |
||
| ○ | 勤労学生控除 | 27万円 | 本人が一定条件の勤労学生で あるとき |
||
| ○ | 給与所得者の 保険料控除申告書 |
生命保険料控除 | ~12万円 | 年間支払保険料総額の うちの一定額 |
|
| ○ | 地震保険料控除 | ~5万円 | 年間支払保険料総額の うちの一定額 |
||
| ○ | 社会保険料控除 | 支払額全額 | 例:家族の国民年金保険料など | ||
| ○ | 小規模企業共済等 掛金控除 |
支払額全額 | 例:個人型確定拠出年金の掛金 | ||
| × | - | 医療費控除 | ~200万円 | 控除額=実際に支払った医療費の 合計額-保険金などで補填(ほてん) された金額-10万円 ・その年の総所得金額などが200万円未満の方は、 総所得金額などの5%の金額が控除額 ※医療費控除の特例として、 セルフメディケーション税制 (控除額の上限8.8万円) もあるが、医療費控除との併用は不可 |
|
| × | - | 雑損控除 | 一定額 | 災害、盗難、横領などで 損害に遭った場合 |
|
| × | - | 寄附金控除 | 一定額 | 所定の寄附を行った場合 | |
- 扶養控除の年齢は、その年の12月31日時点
なお、所得控除ではありませんが、給与所得者が受けられる控除に所得金額調整控除があります。これは、年収が850万円を超える給与所得者が一定の条件を満たす場合に、年末調整で適用される控除です。
そのほか、住宅ローン控除も、返済期間が10年以上かつ分割返済中であるなど一定の条件を満たす場合のみ、年末調整で控除を受けられます。
医療費控除や雑損控除、ふるさと納税を含む寄附金控除は、自身での確定申告が必要になります。ただし、ふるさと納税のみの場合、一定の条件を満たすと、ふるさと納税ワンストップ特例制度を利用でき、確定申告を行わずに寄附金控除を受けられます。
年末調整をするときの注意点
ここからは、年末調整で保険料控除を受ける際に気をつけるべきことを説明します。
年末調整で保険料控除の手続きが間に合わなかった場合は、確定申告を行う
年末調整で提出内容に漏れがあるほか、手続きを忘れた場合や、書類提出後に扶養家族の数が変わった場合などは、再提出が可能なこともあります。
まずは、再提出が可能かどうか、勤務先に問い合わせてみてください。
なお、再提出が間に合わない場合でも、自身で確定申告をすることで保険料控除を受けられます。
国税庁のホームページ内に、毎年1月中旬ごろに開設される「確定申告書等作成コーナー」を活用して申告書類を作成し、確定申告を行いましょう。
保険料控除証明書を紛失した場合は、電子データのダウンロードが可能か確認
保険料の控除証明書を紛失した場合は、まずは、保険会社や各機関の専用サイトなどから、控除証明書の電子データがダウンロードできるか確認しましょう。
もしくは、専用サイトなどから控除証明書の再発行を依頼できる場合もあるため、確認してみてください。
電子データのダウンロードに対応していない場合などは、保険会社などに連絡をして控除証明書の再発行を依頼します。
紛失したときに備えて、控除証明書の再発行方法なども事前に確認しておくとよいでしょう。
転職した場合は、時期や状況によって年末調整か確定申告が必要
年末調整は、1月1日から12月31日までの1年間の所得を確定させる手続きのため、原則、年末調整の時期に所属している勤務先で行います。
たとえば、年末調整時期より前に転職した場合は、前の勤務先で配布された給与所得の源泉徴収票を、年末調整の書類と一緒に新しい勤務先で提出する必要があります。
また、退職から再就職までの間に、自身で国民年金や国民健康保険に加入していた場合は、新しい勤務先での年末調整時に、社会保険料控除の申告が必要です。
なお、年末調整の時期に就職していない場合は、自身で確定申告を行うことになります。2025年分(令和7年分)に関しては、2026年(令和8年)2月16日(月)から同年3月16日(月)までの間に、忘れずに確定申告を行いましょう。
副業の年間所得が20万円以上ある場合などは、年末調整の対象外になる
会社員などの給与所得者は、年末調整で源泉徴収された金額を精算するため、確定申告は必要ありません。
一方で、以下に該当する場合は年末調整の対象外となるため、自身で確定申告をする必要があります。
- 年末調整の対象外となる場合の一例
-
- 1カ所からの給与収入に加えて、副業の年間所得が20万円以上ある場合
- 1年間の主な給与の収入額が2,000万円を超える場合
- 2カ所以上の勤務先から給与収入を得ている場合 など
年末調整でよくある質問
年末調整の書き方に関する質問
- 年末調整の手続きの時期は、いつですか?
- 年末調整の手続きは通常、毎年10月ごろから12月にかけて行われます。
一般的には、10月中に勤務先から申告書が配布され、必要事項を記入、証明書を添付したうえで、11月中に勤務先に提出します。
ただし、提出期限は勤務先によって異なるため、書類が配布されたときに確認し、遅れずに提出しましょう。
- 年末調整の書類は、いつまでに提出するべきですか?
- 年末調整の書類は、通常11月中に勤務先に提出する必要があります。具体的な提出期限は勤務先によって異なるため、早めに確認し、準備を進めるとよいでしょう。
- 年末調整をする際に必要な書類は、何ですか?
-
必要な書類は控除の種類ごとに異なり、詳しくは以下のとおりです。自身が必要な控除の書類をご確認ください。
なお、住宅ローン控除は所得控除ではなく、税額そのものを減らす税額控除に該当します。控除を受ける最初の年は確定申告が必要ですが、2年目以降は年末調整で手続きができます。
年末調整で提出が必要、または記入に必要な書類
- 生命保険料控除
- 生命保険料控除証明書(保険会社から届いたはがき、電子データ)
- 地震保険料控除
- 地震保険料控除証明書(保険会社から届いたはがき、電子データ)
- 社会保険料控除
- 社会保険料控除証明書、保険料の領収証書、保険料納付証明書など
- 小規模企業共済等掛金控除
- 小規模企業共済等掛金払込証明書(iDeCo<個人型確定拠出年金>の掛金の支払いを証明する書類)
- 配偶者控除、配偶者特別控除
- 源泉徴収票などの収入証明
- 特定親族特別控除
- 源泉徴収票などの収入証明
- 扶養控除
- 扶養親族の証明書(学生の場合は在学証明書など)
- 障害者控除
- 障害者手帳や特別障害者手帳
- 勤労学生控除
- 学生証のコピーや在学証明書
- 住宅ローン控除
- 住宅借入金等特別控除申告書、借入金の年末残高等証明書などの書類
証明書などは紛失することのないよう、提出時まで大切に保管しておきましょう。
- 年末調整時に勤務先で配布される「給与所得者の扶養控除等(異動)申告書」とは、何ですか?
-
「給与所得者の扶養控除等(異動)申告書」とは、年末調整を受けるすべての給与所得者が提出すべき書類のことです。
年末調整の際に扶養控除を受けるための書類で、扶養している配偶者や親族がいる場合、必要事項を記入して提出することで、控除される場合があります。
そのほか年末調整に関する質問
- 特定親族特別控除とは、何ですか?
-
扶養している親族のうち、年齢が19歳以上23歳未満の方の年間所得が一定額以下である場合に、税負担が軽減される制度です。
所得が増えて、従来の特定扶養控除を受けられなくなった場合でも、一定の条件を満たすことで、所得に応じて、最大63万円の控除を段階的に受けられます。控除の対象になる家族(特定親族)の3つの条件
以下の条件すべてに該当する場合、特定親族となり、特定親族特別控除が適用されます。
- 年齢
- 年末調整や確定申告を行う年度の12月31日時点で、19歳以上23歳未満であること
- 所得
-
年間の合計所得が58万円超123万円以下であること
※給与収入のみの場合は、年収123万円超188万円以下であること - 生計
-
納税者と生計を一にしていること
※同居に限らず、生活費や学費などの仕送りで生活している場合も含む
- 年末調整で申告した控除額の還付金は、いつ戻ってきますか?
-
年末調整で申告した控除額の還付金は、所得税と住民税で戻ってくる時期や方法が異なります。
所得税は、年末調整を行った年の12月の給与と一緒に還付されます。勤務先によっては、翌年1月の給与とあわせて還付される場合もあります。
一方の住民税は、翌年度の住民税額が減額される形で還付されるため、直接、還付金として戻ってくるわけではありません。
- 年末調整と確定申告の違いは何ですか?
-
年末調整と確定申告の違いは、主に対象者、手続き方法、適用される控除の種類です。
具体的には、以下のとおりです。なお、医療費控除、寄附金控除(ふるさと納税など)、雑損控除は、年末調整では扱われず確定申告でのみ手続きが可能です。そのため、給与所得者がこれらの控除を受ける場合、確定申告で手続きを行う必要があります。- 年末調整
- ・対象者 主に会社員や公務員などの給与所得者
- ・手続き方法 勤務先が、給与所得者の提出した年末調整の書類を基に、源泉徴収額と実際に支払うべき所得税額の差額を計算
- ・控除の種類 基礎控除、配偶者控除、扶養控除、保険料控除
- 確定申告
- ・対象者 副業の年間所得が20万円以上ある方、年収が2,000万円以上ある給与所得者、個人事業主、フリーランスなど
- ・手続き方法 納税者自身が、税務署に必要書類などを提出
- ・控除の種類 基礎控除、配偶者控除、扶養控除、保険料控除、医療費控除、寄附金控除(ふるさと納税など)、雑損控除など
控除の種類について、「年末調整で申告できる所得控除、申告できない所得控除」の項目もご確認ください。
あわせて読みたい記事
生命保険の記事一覧
基礎知識
生命保険の選び方
生命保険見直しのポイント
生命保険契約のポイント
生命保険 関連特集・記事
- 団体信用生命保険とは
- 障害年金とは? 受け取れる金額と申請方法
- 保険契約にマイナンバーは必要?マイナンバーと生命保険の関係
- タバコを吸わない人は保険料が安くなる?
- 保険には誰でも入れるわけではない?知っておきたい保険会社の「審査」
- 生命保険の保険金を減額するときの注意点
- うつ病患者の生命保険と公的支援制度について
- 生命保険の予定利率とは!保険料への影響は?
- 三大疾病保険は入るべき?三大疾病のリスクや保険の特徴を解説
- 【2025年(令和7年)】年末調整 保険料控除申告書の書き方と記入例
- ドル建て保険ってどんな保険?
- 共済と保険の違いは?共済の特徴やメリット、デメリットを解説
- 積立保険とは
- 健康寿命と平均寿命の違いってなに?
- 生命保険を活用して相続税の負担を軽減!相続対策の方法を解説
この記事の関連コンテンツ
- [募集代理店] 株式会社カカクコム・インシュアランス
- 各種保険商品の募集代理店は、株式会社カカクコム・インシュアランスであり、株式会社カカクコムは各種保険商品の勧誘・募集を行っておりません。なお、共済に関しましては、株式会社カカクコムおよび株式会社カカクコム・インシュアランスのいずれも、勧誘・募集を行っておりません。
- 「給与所得者の保険料控除申告書」の書き方
- 年末調整とは?
- 年末調整をするときの注意点